
8月18日,重组胶原蛋白龙头巨子生物(2367.HK)发布 2026 年上半年中期业绩公告。财报显示,2026年上半年巨子生物实现总收入约人民币29.18亿元,同比下降6.3% ;归属于公司权益股东的净利润约为人民币9.4亿元,同比下降20.5%;经调整净利润约为9.46亿元,同比下降21.5%。每股基本盈利从去年同期的1.14元降至0.89元,降幅达21.9%。
从盈利能力指标来看,巨子生物的毛利率从2025年中期的81.7%下滑至2026年中期的79.5%,同比下降了2.2个百分点。其解释称,这主要是由于产品矩阵扩容,拓展了敷料、精华之外的更多其他品类护肤产品,导致综合毛利率呈现结构性波动。
一边是研发管线持续突破、多款重磅医美器械产品获批落地,另一边是主业增长失速、营销费用高增、毛利率承压,这家曾经高速增长的胶原蛋白龙头,正处在旧周期调整、新周期尚未兑现的转型阵痛期。
“吞金兽”般的销售费用:吃掉利润的关键推手
深入分析利润下滑的构成,销售及经销开支的失控式增长是核心症结。报告期内,该项支出高达人民币12.67亿元,较2025年同期的10.586亿元增长了19.7%,销售费用率升至43.4%,每实现100元营收就要投入超43元用于品牌推广、达人投放、新品营销与自营渠道建设。
在收入收缩的背景之下,营销投入逆势扩张,直接放大了盈利端的压力。对比来看,巨子生物管理费用实现小幅压缩,研发投入4551.7万元,同比增长10.5%,研发费用率提升至1.6%,绝对投入规模仍处于行业中等水平。
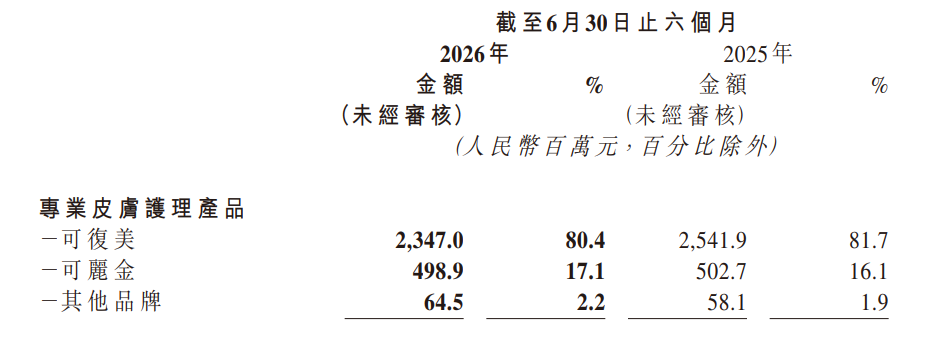
分业务板块拆解,巨子生物的两大支柱“可复美”与“可丽金”均面临不同程度的增长困境。
“可复美”作为营收占比高达80.4%的绝对主力,报告期内销售收入为23.47亿元,同比下降7.7% ,单一品牌依赖度高的问题进一步凸显。虽然“可丽金”收入同比基本持平至4.99亿元,但未能填补主品牌的窟窿。
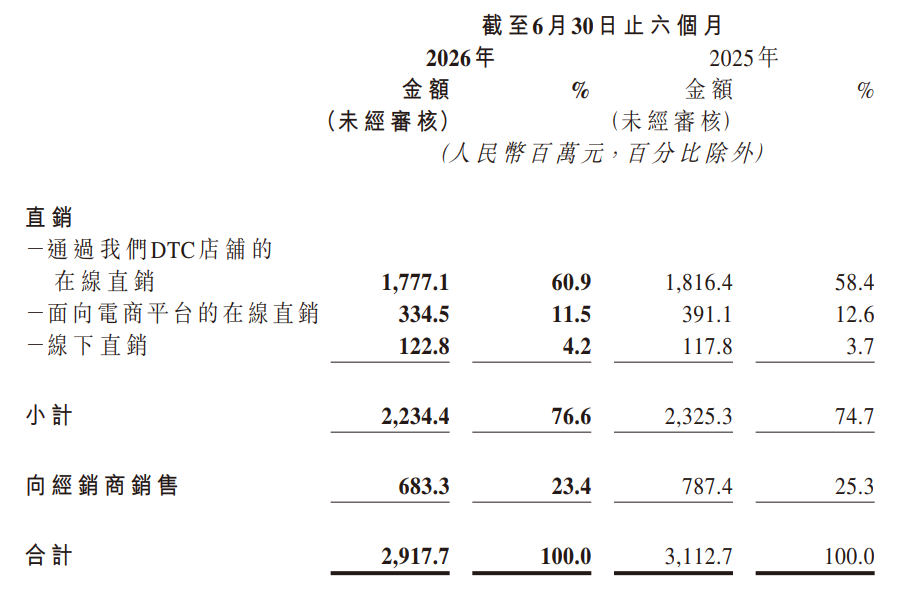
渠道端的变化同样折射现实困境。上半年巨子生物直销渠道占总营收76.6%,仍是绝对主力,其中DTC线上直销收入小幅下滑2.2%,巨子生物称自营店铺收入实现增长,但达播渠道收缩带来的缺口并未完全被自播、会员运营填补;经销渠道收入同比下滑13.2%,反映线下经销商订货趋于谨慎,线下消费环境偏弱叠加行业内卷,医用敷料业务面临不小竞争压力。线下直销实现4.2%小幅增长,可复美、可丽金体验店持续落地,但整体线下直销收入仅占总营收4.2%,线下渠道的规模贡献依旧有限,线上风险难以被线下有效对冲。
研发管线迎来突破,但第二增长曲线仍待兑现
尽管业绩承压,财报中也并非全无亮点。在传统功效护肤业务放缓之际,巨子生物的医美第二增长曲线进入落地阶段。
报告期内,巨子生物两款重磅医美针剂相继获批:2026年1月,用于改善面颊部平滑度的重组胶原蛋白和透明质酸钠复合溶液获批;6月,全球首款改善颈部皱纹的交联重组III型全长序列胶原蛋白填充剂获批。此外,可丽金首款械Ⅲ产品“753胶原针”也正式上市。这些高毛利产品能否在下半年放量,被视为修复利润表的关键变量。
基于618大促期间(可复美全渠道GMV同比增长超25%,可丽金增超30%)的回暖迹象,其管理层维持了全年收入增长10%及净利润持平的指引。对于刚刚经历业绩滑坡的巨子生物而言,这无疑是一场艰巨的硬仗。
但挑战同样客观存在。如今重组胶原蛋白赛道已经告别早期蓝海阶段,Ⅲ 类械证不再是少数企业的独家壁垒,多家同行企业陆续拿到注射类产品注册证,医美注射赛道即将迎来激烈竞争。巨子虽然拿到重磅械证,但医美机构、医生端的教育、渠道铺设需要持续大量资金投入,未来会持续产生营销费用压力,这条被市场寄予厚望的第二增长曲线,商业化落地效果还需要后续财报持续验证。