国产五轴机床市占率突破60%,投资机会如何把握?

2026年上半年,国内机床行业利润总额同比暴增110.8%,利润增速十几倍于营收增速。这不是某个细分赛道的短暂爆发,而是整个工业母机产业在AI赋能、海外管制倒逼、竞争格局重塑三重变量叠加下,正在经历的一场系统性价值重估。
国产高端机床的产业链结构很清晰:上游是数控系统、伺服驱动、电主轴、光栅尺、滚珠丝杠等核心零部件,中游是各类整机制造商,下游是航空航天、精密模具、医疗、人形机器人等应用场景。
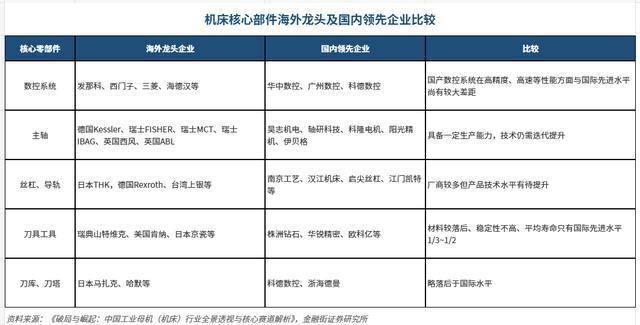
机床核心部件海内外头部企业技术对比表
过去二十年,这条链上的高端环节几乎被德日企业锁死,但2026年,每一环都在发生肉眼可见的变化。
上游核心零部件,伺服系统已经逆转,数控系统是最后的攻坚战。
伺服系统是第一个被国产攻下的高地。2025年,汇川技术通用伺服国内份额约31%,稳居第一,把西门子约11%的份额甩开20个百分点,中端放量之后正在向高端突破。
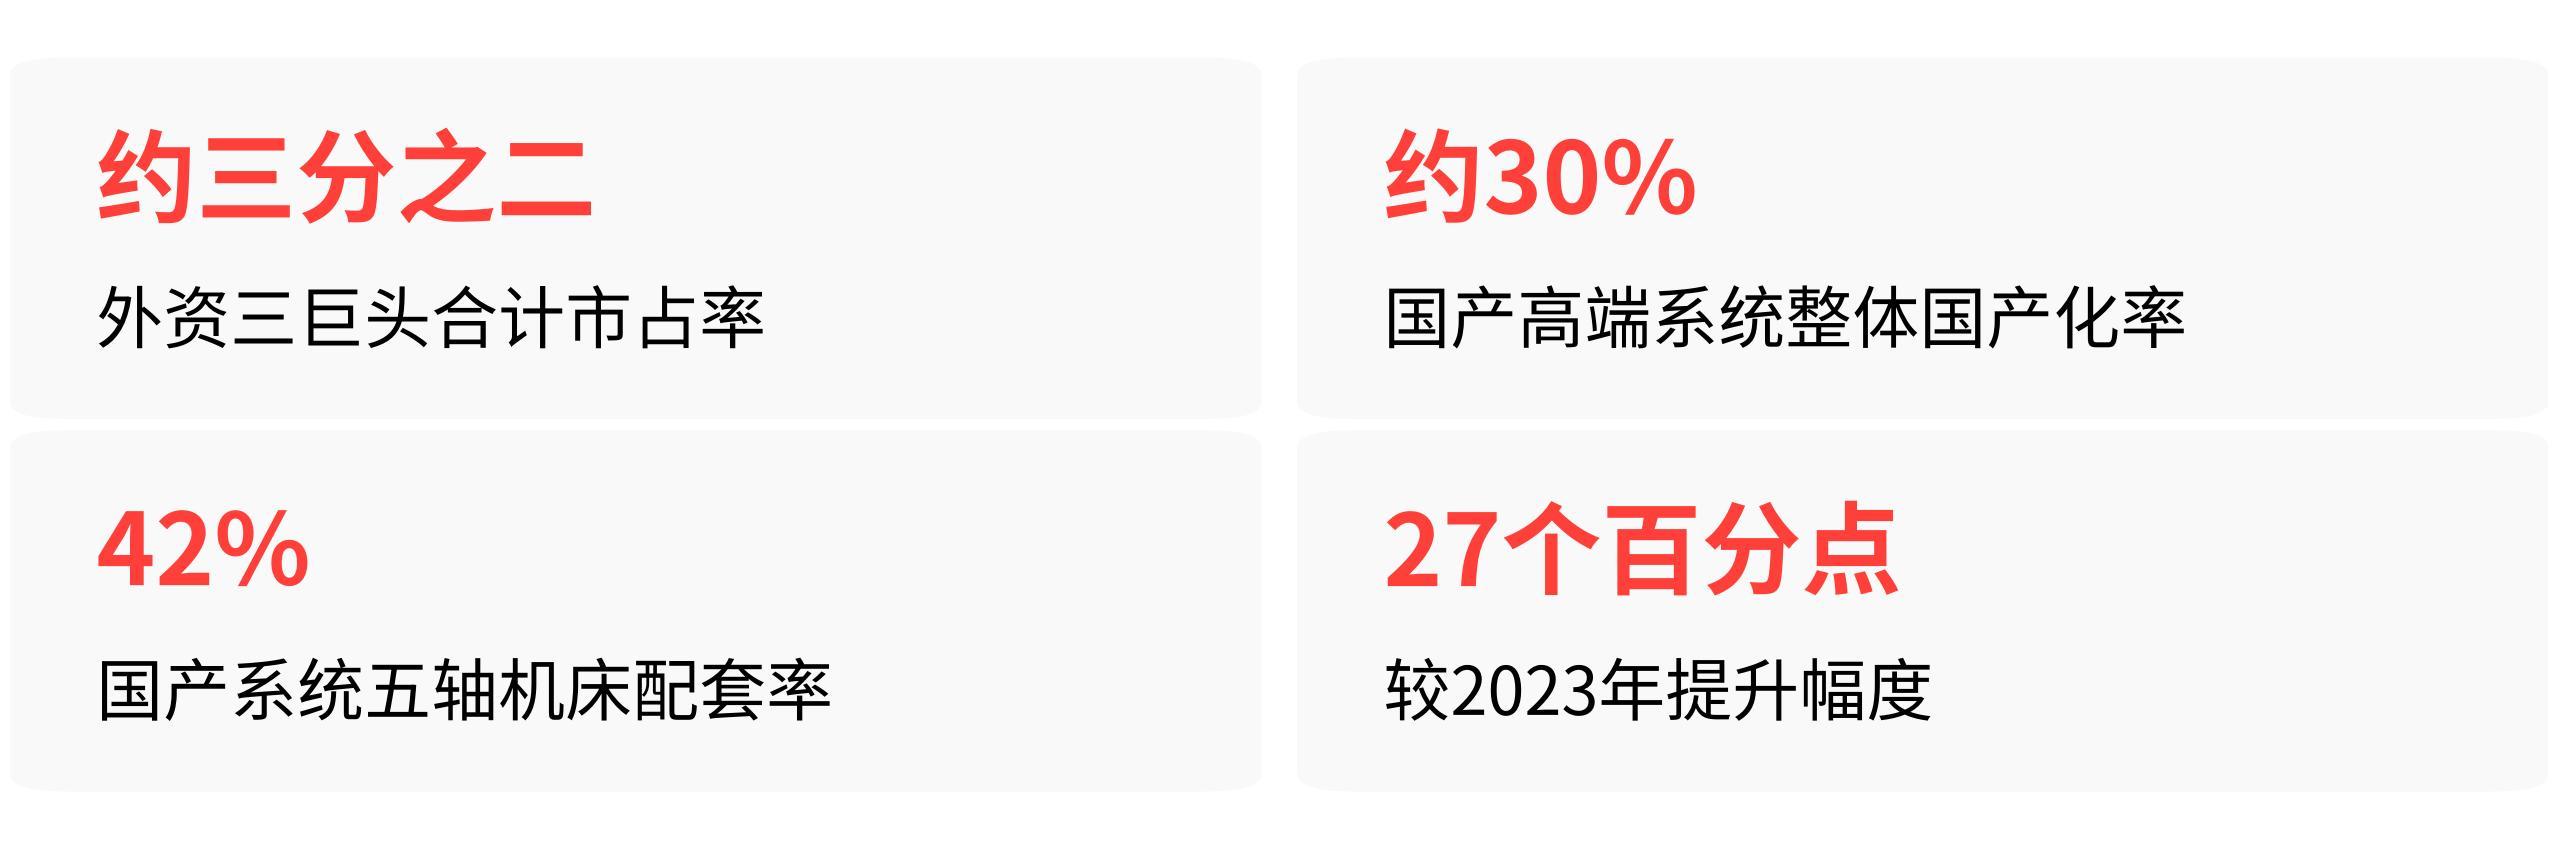
数控系统是整条链上壁垒最高的环节,被称为机床的“大脑”。发那科、西门子、三菱三家合计占据国内约三分之二的市场份额。国产高端数控系统整体国产化率仅约30%,但在五轴机床上的配套率已达42%,较2023年提升了27个百分点。
这一环节正在跑出两家值得关注的企业。华中数控2025年发布全球首款嵌入AI芯片的华中10型智能数控系统,2026年一季度数控系统收入同比增长约30%,华中8型系统累计销售近15万台套,是国产高档系统的绝对装机冠军。
钶锐锶则是国内除德国海德汉之外唯一能供应PWM型数控系统的厂商,其数控系统累计销售及使用已超2万套,2025年全直驱数控机床收入3.12亿元,营收三年复合增速超27%,2026年8月科创板IPO顺利过会。
超精密光栅尺和超高转速电主轴仍是短板。日本2026年出台的出口管制新规把这两类核心零部件全部纳入逐笔审批,审批周期从15天拉长至45天到半年,航空航天、军工等敏感领域订单驳回率超过80%,基本等同于实质性断供。
非官方现货渠道里,高精度光栅尺和进口电主轴的溢价已普遍超过30%。这一管制直接卡死了国内存量日系高端机床的备件供应,也倒逼下游客户全面向国产设备切换。
中游整机制造,国产五轴已经反超,各家定位差异明显。
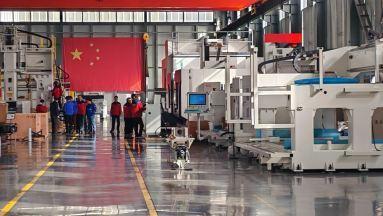
高端数控机床制造车间内生产场景
2025年,国产五轴机床销售额市占率突破60%,首次反超进口品牌。五轴联动机床整机国产化率从2020年的18%跃升至59.5%。
按技术自研深度来分,整机厂可以分成几类。
全栈自研派,代表是科德数控和北京精雕。科德数控整机自主化率达85%,自研GNC62数控系统国产化率超95%,是国内唯一全源码自主开发的高档数控系统。
其五轴叶片铣削加工中心售价750万元,已进入C919大飞机供应链,服务国内四大航空航天集团近50家重点单位,2026年航空航天订单占比首次突破60%,在手订单约28亿元,覆盖未来18个月产能,排期至2027年。
北京精雕是国内高端精密五轴市占率第一,机床保有量超12万台,数控系统、CAM软件、电主轴、转台、整机全栈自研,2025年获国家级工业母机产业投资基金超10亿元战略投资,投后估值突破300亿元,今年8月完成IPO辅导备案。
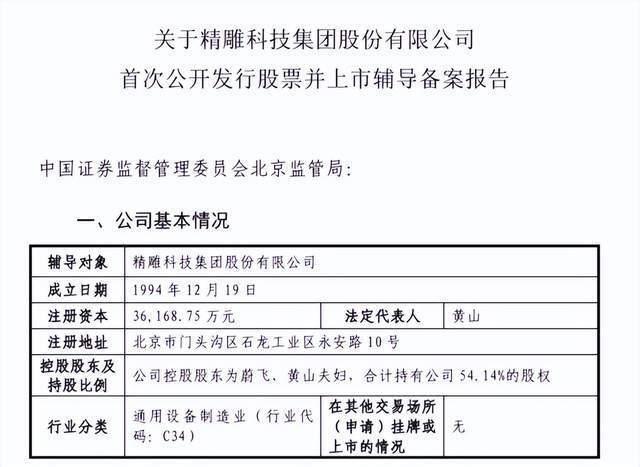
精雕科技上市辅导备案报告公示页面
系统替代派,代表是钶锐锶。
这家公司所有机床全部搭载自研PWM型数控系统,2024年全直驱数控机床销量在国产厂商中排名第一,已对日本牧野、德国罗德斯等国际品牌实现直接替代,2025年精密模具领域收入达2.01亿元,接近翻倍,半导体、医疗、机器人等新兴领域收入均实现数倍增长。
跨界搅局派,格力是绕不开的角色。格力累计投入超60亿元布局高端机床,组建千人工程师团队,自研高速双五轴龙门加工中心加工精度稳定在3微米、重复定位精度2微米,同规格产品售价仅为进口产品的40%,2025年斩获日内瓦国际发明展金奖。
作为消费制造业巨头,其自身庞大的内部产线需求为机床产品提供了大规模场景验证空间,对传统机床厂商形成外部鲶鱼效应。
AI这个变量,让中国机床第一次不用追赶,而是抢跑。
AI给国产机床带来的溢价已经体现在数据上。2025年中国机床出口均价较上年大幅提升约40%。
下游应用场景上,AI正在打开新的增量市场。人形机器人是最大的变量,单台人形机器人需要十余根行星滚柱丝杠,若十年内全球人形机器人走向百万台量级,仅丝杠加工设备对应的市场空间就超过百亿元。
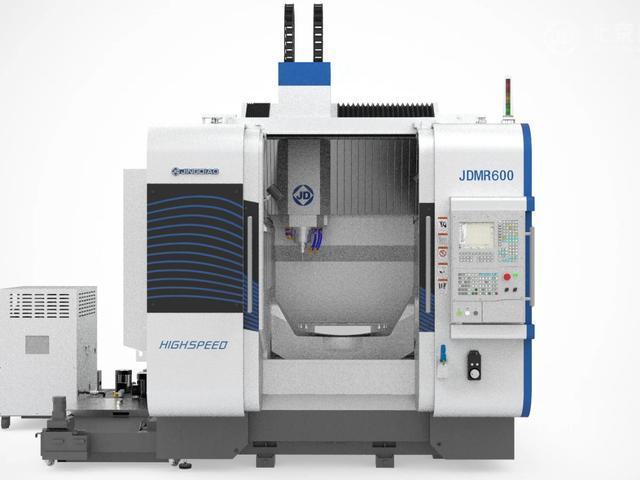
型号JDMR600的全直驱数控机床设备
津上机床AI液冷快拆接头专用走心机2026财年订单已达约1000台,预计2027财年翻倍,主要受益于AI服务器部署需求。
更底层的技术突破在发生。中国工程院院士谭建荣判断,基于空间智能的机床生成式智能设计技术,是未来10年产业发展的迫切需求,也是国际科技和产业竞争的焦点。
硕橙科技自研的九畴工业大模型已实现故障提前7到30天预警,在航空航天五轴加工场景中可降低设备停机故障40%以上,2026年获得总规模150亿元的工业母机产业投资基金超亿元独家投资。
这场替代战打十年,终局会是什么样?
先看当前的基本盘。A股6家核心整机厂——创世纪、海天精工、纽威数控、秦川机床、科德数控、华中数控——2025年合计营收约178亿元,还不到发那科一家的四成。全球机床出口池约400亿欧元,中国2025年出口96.8亿美元,占全球份额21.6%,历史上首次超过德国登顶全球第一。
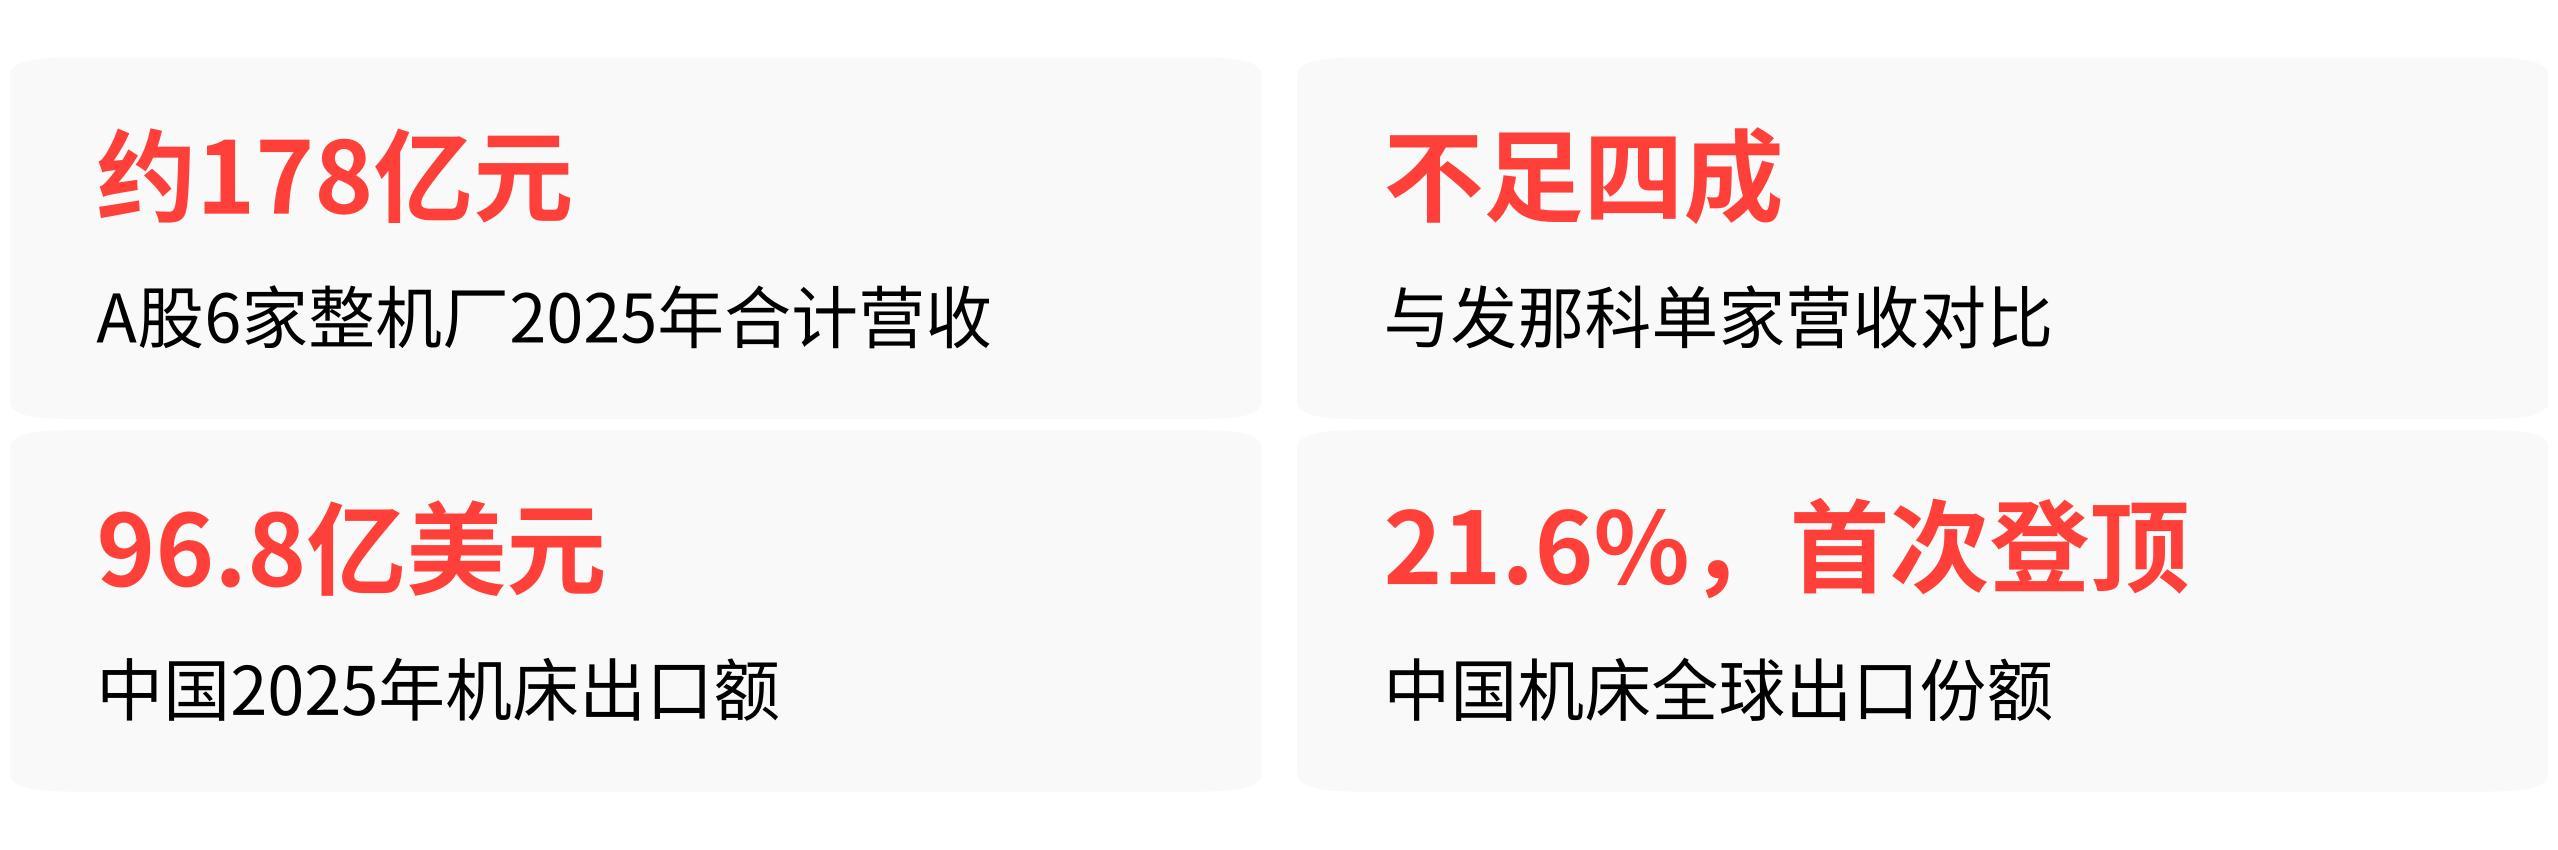
国金证券研报判断,本轮机床行业周期2023年见底,2026年随PPI同比转正加速向上,2026年1到2月国内金切机床营收同比增长15.3%,出口同比增长16.9%。
行业专家普遍预期,未来10年国产替代分三阶段:2026到2028年央企采购放量,五轴整机国产化率从59.5%向80%提升;之后进入全面替代期,中国机床全球出口份额从21.6%向30%以上提升,直接挑战德日龙头的全球统治地位。
当前国产高端机床产业所处的位置,头部企业技术已摸到国际顶尖水平门槛,海外管制倒逼国产替代政策红利全面释放,下游航空航天、人形机器人、大飞机等千亿级应用场景刚需爆发。而在AI加机床这条新赛道上,中国和德日站在同一起跑线,甚至在某些环节已经跑到了前面。