核心结论
根据上市公司已披露的2026年中报数据,我们观察当前A股各行业板块盈利周期位置特征如下:
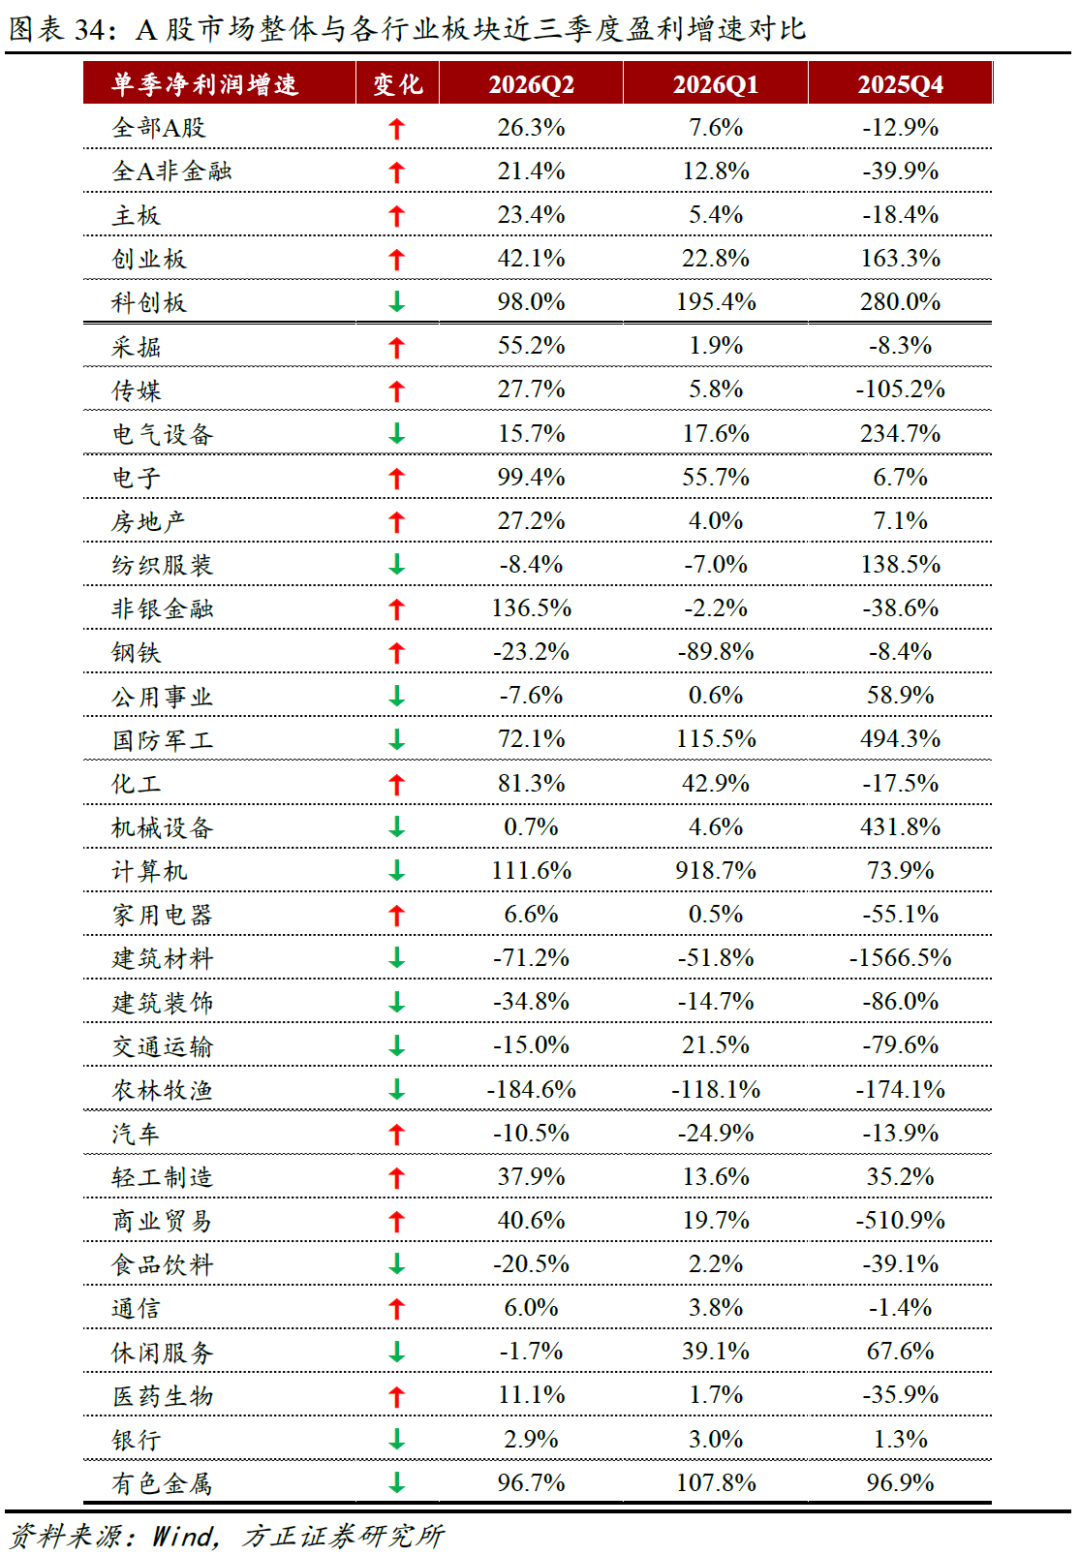
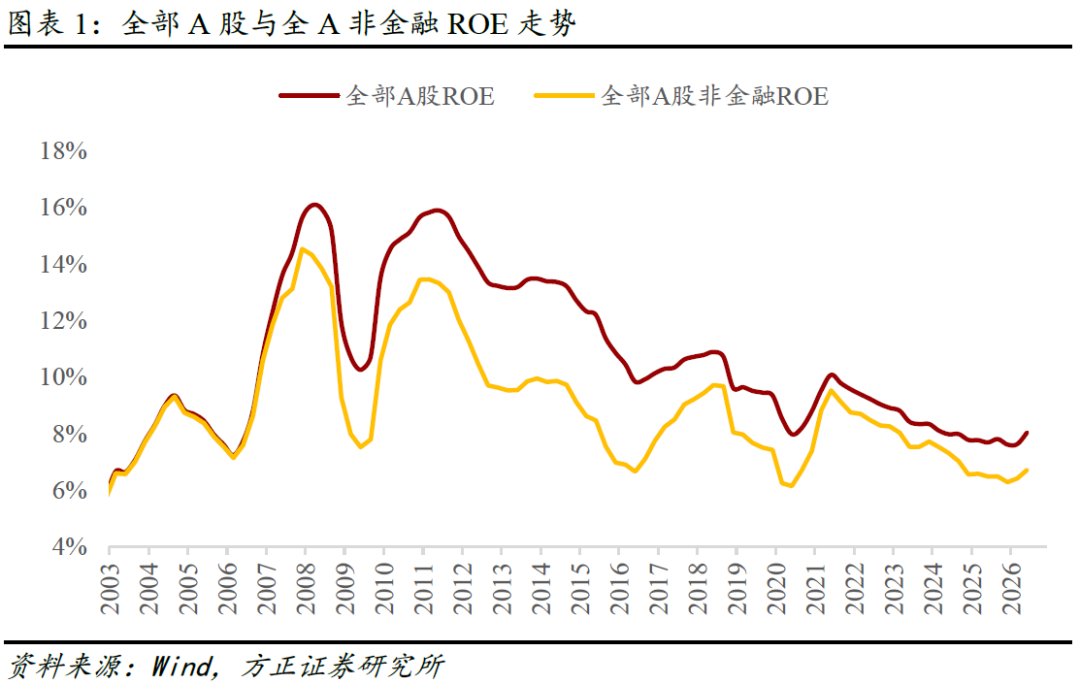
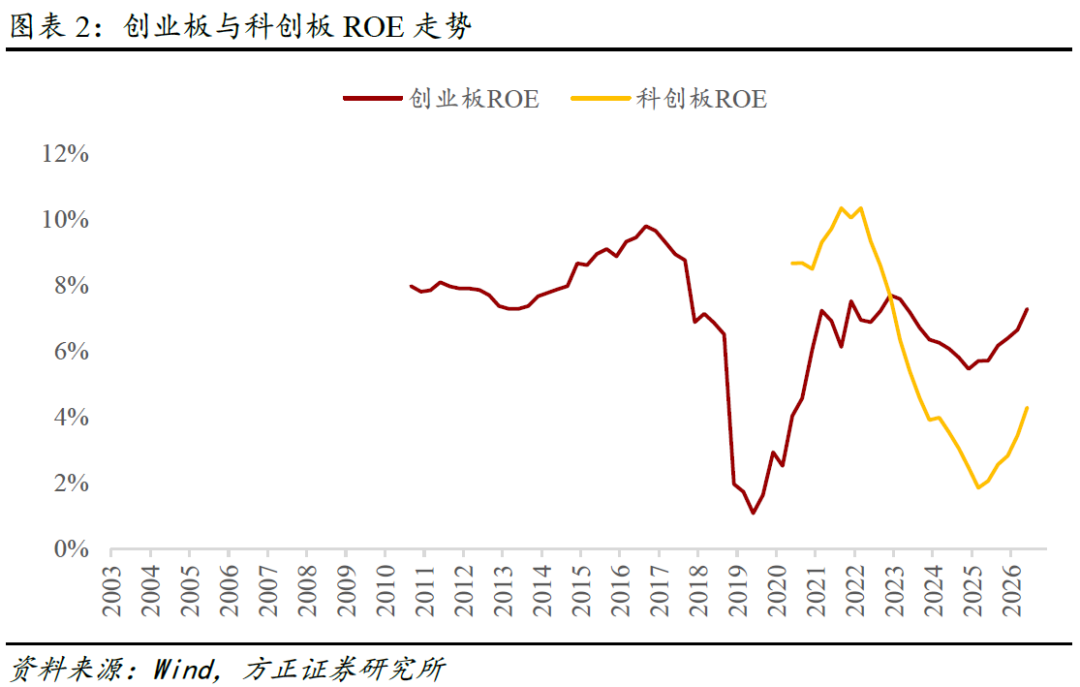
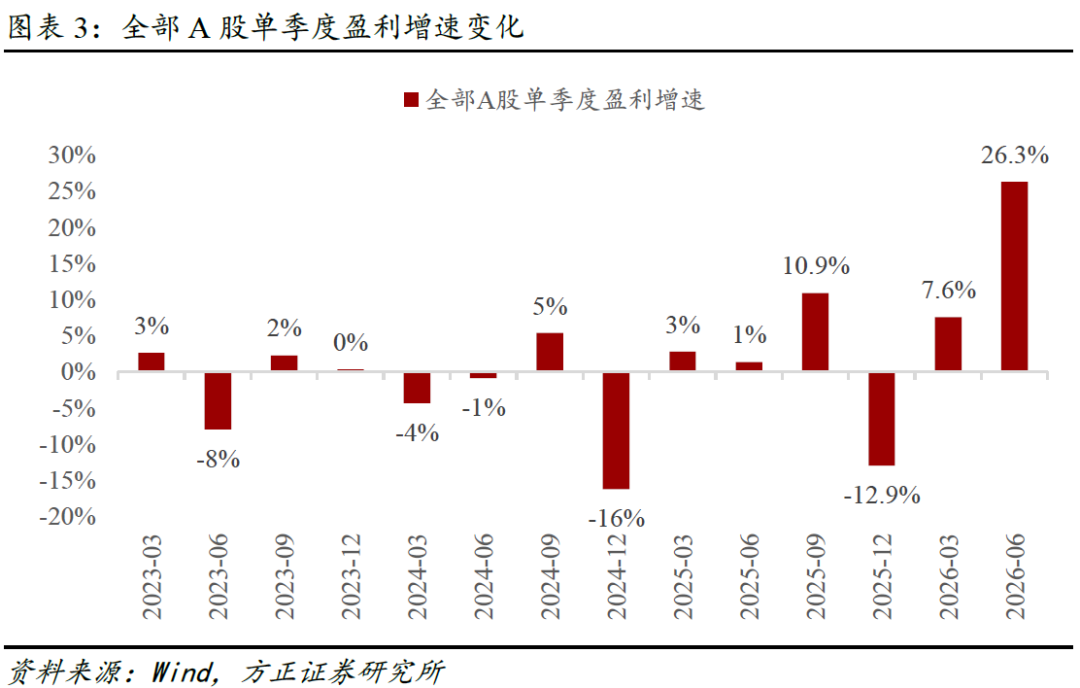
市场整体看:全部A股上市公司盈利周期呈明显上升特征。盈利增速看,2026Q2单季度全部A股上市公司盈利增速达26.3%,较2025年Q4和2026年Q1均有明显提升,单季度盈利增速为2022年以来最高。ROE角度看,全A和全A非金融公司ROE均呈现出明显的底部企稳向上态势,其中,创业板和科创板公司ROE已经进入盈利景气上行周期。
分行业来看:
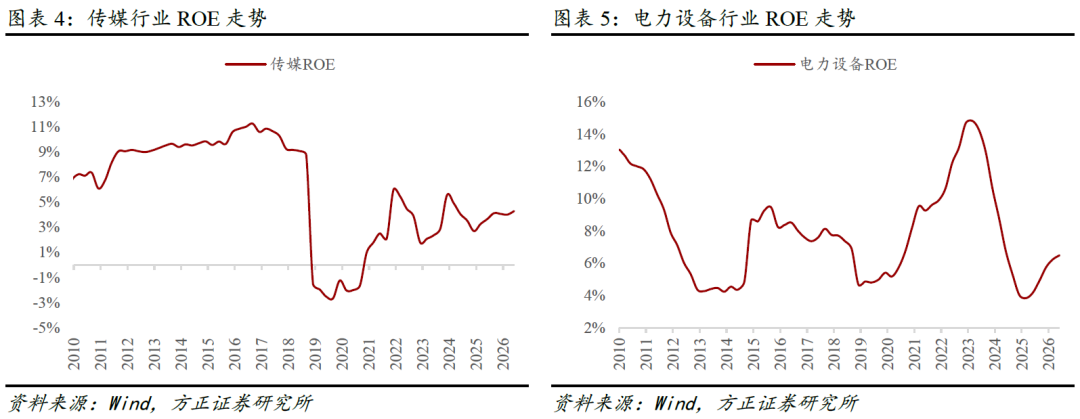
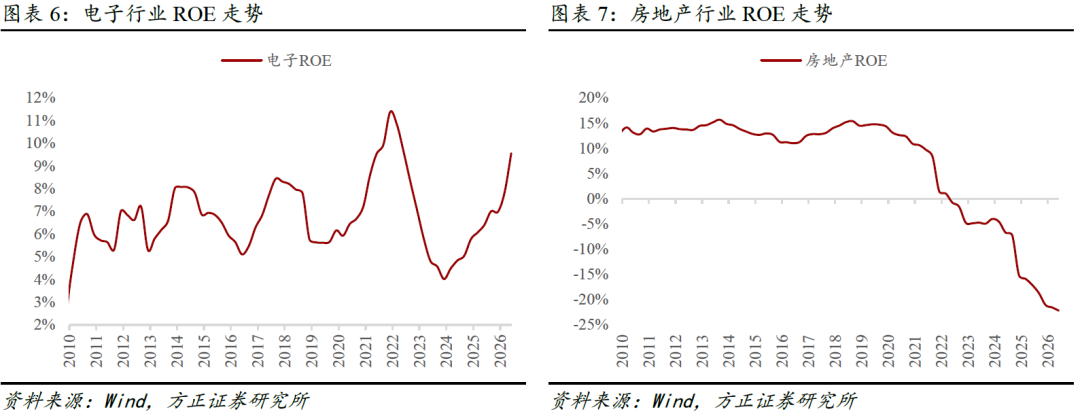
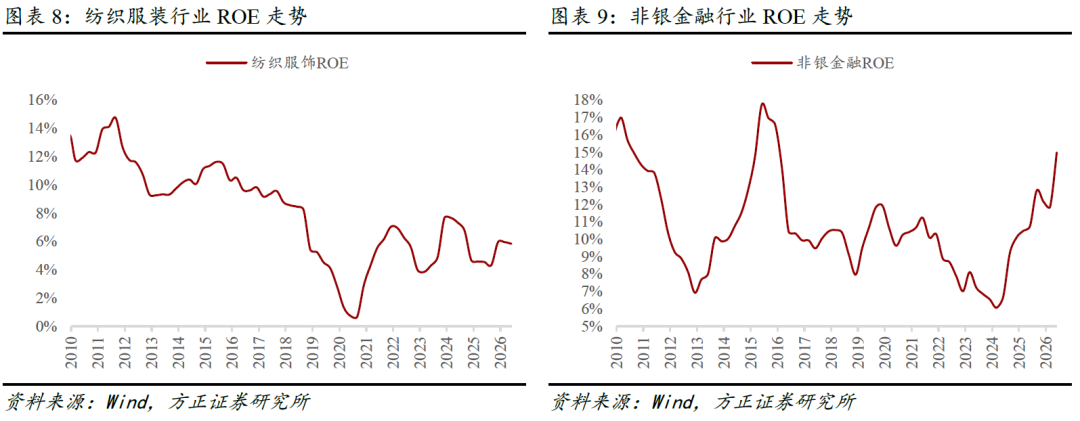
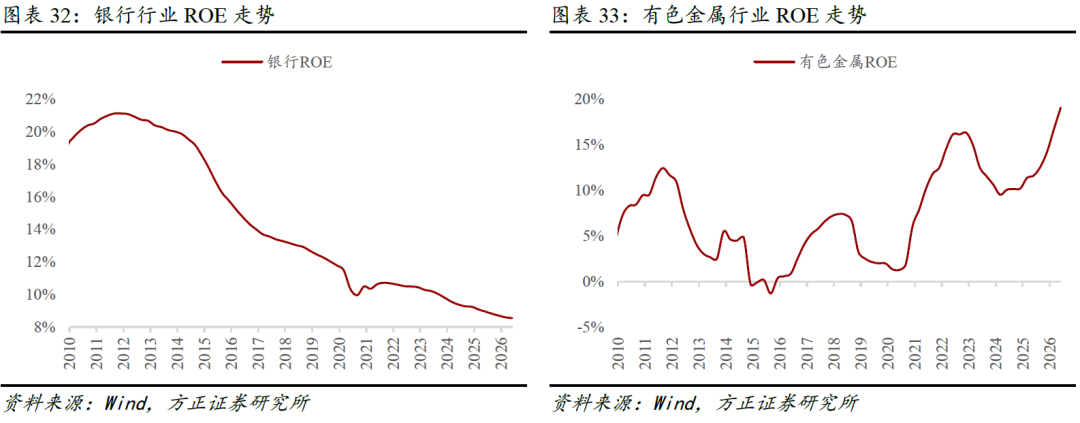
(1)一级行业盈利周期处于明显回升势头的主要包括:电子、电力设备、有色金属、非银金融。电子行业得益于人工智能产业大浪潮,盈利周期回升态势非常显著,半导体、消费电子、PCB等细分领域均处于明显的盈利上行周期。电力设备受益于储能发展,锂电池和电池化学品ROE持续升高,光伏板块仍处于ROE为负底部区间。有色金属中贵金属、工业金属、能源金属景气度均在提升,板块整体ROE创2010年以来历史新高。非银金融中券商和保险板块ROE均在回升,其中保险板块ROE创2010年以来历史新高。
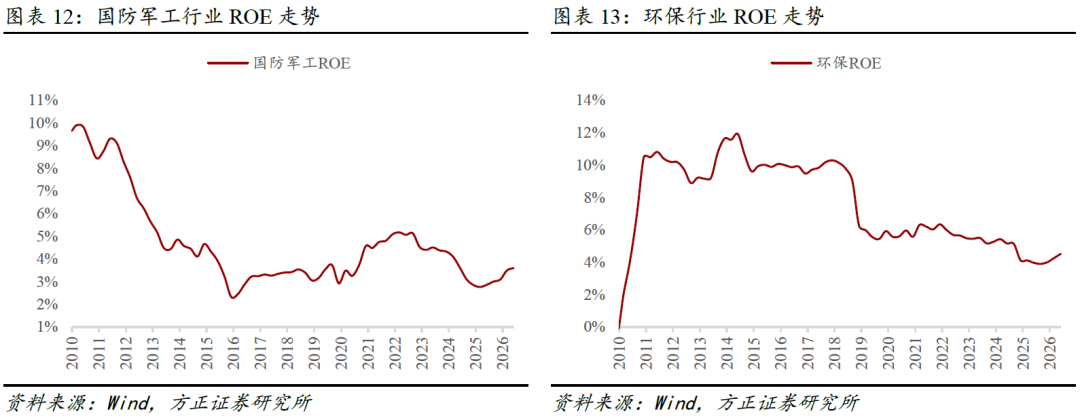
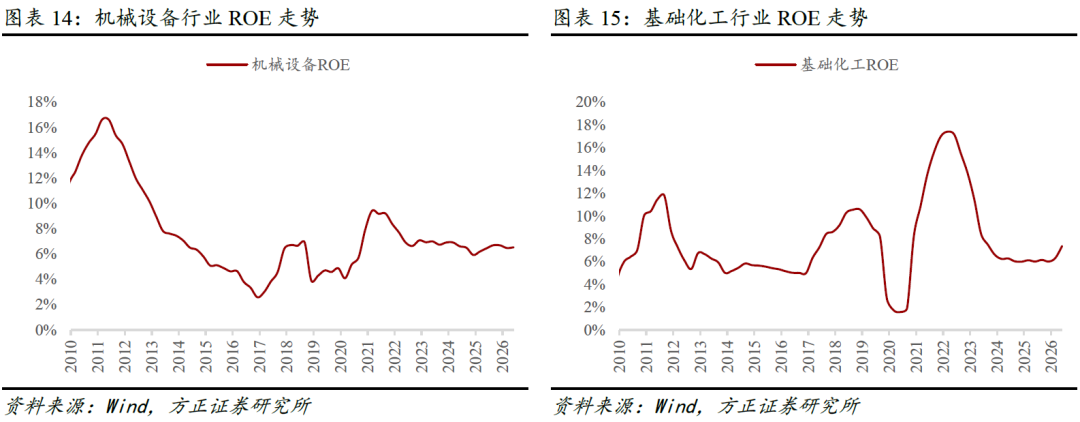
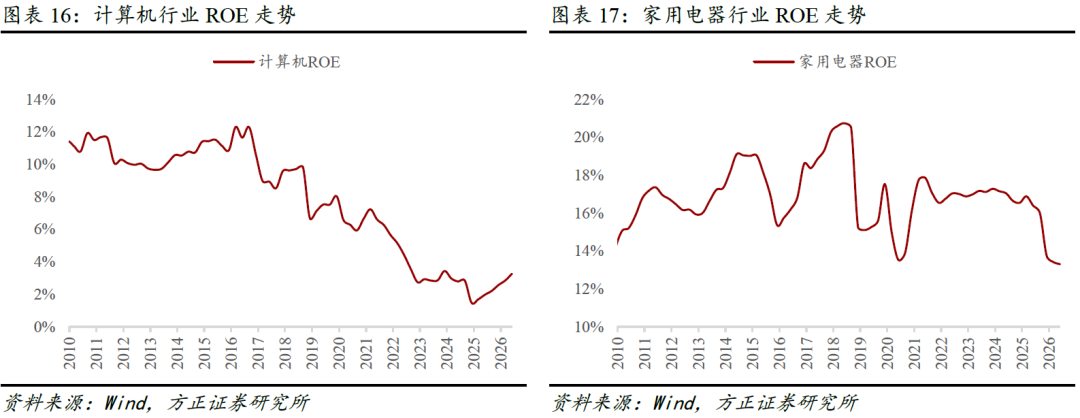
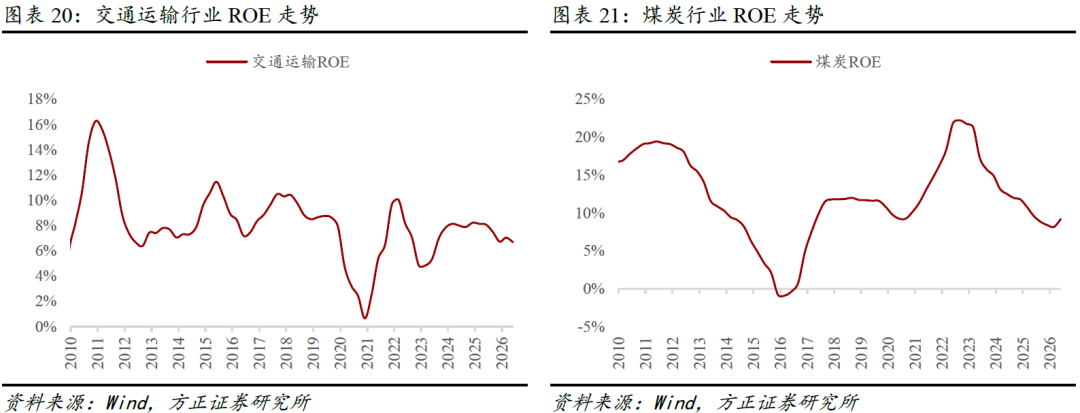
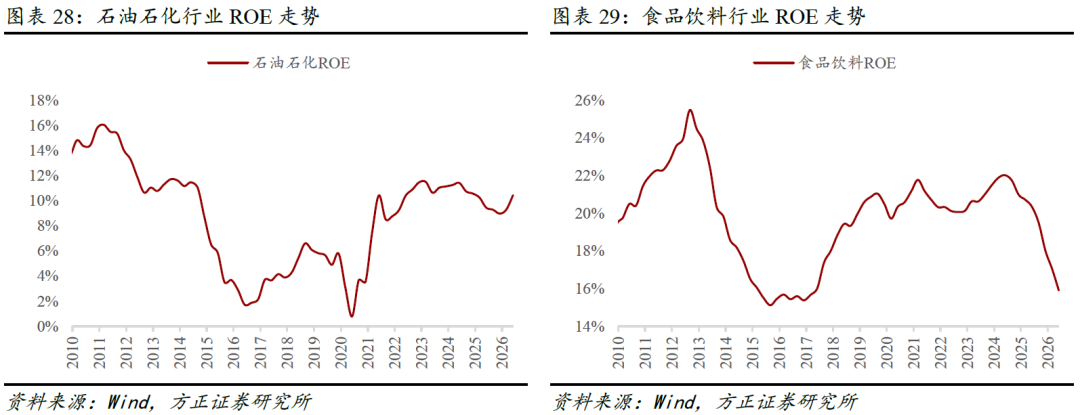
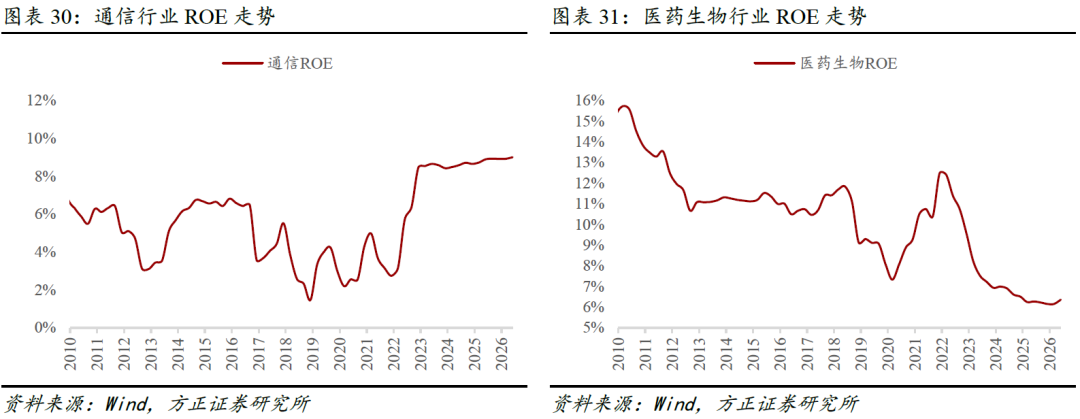
(2)一级行业盈利周期有筑底回升迹象的主要包括:计算机、国防军工、化工、煤炭、医药等。计算机和国防军工一方面从产业逻辑看,蕴含AI应用、商业航天、核聚变等多个产业热点主题,另一方面当前盈利周期略有回升迹象,后续持续性值得重点关注。化工和煤炭行业盈利受2026年全球油价上涨影响较大,目前盈利周期均有抬升。医药行业整体ROE有企稳迹象,内部细分板块分化较大。
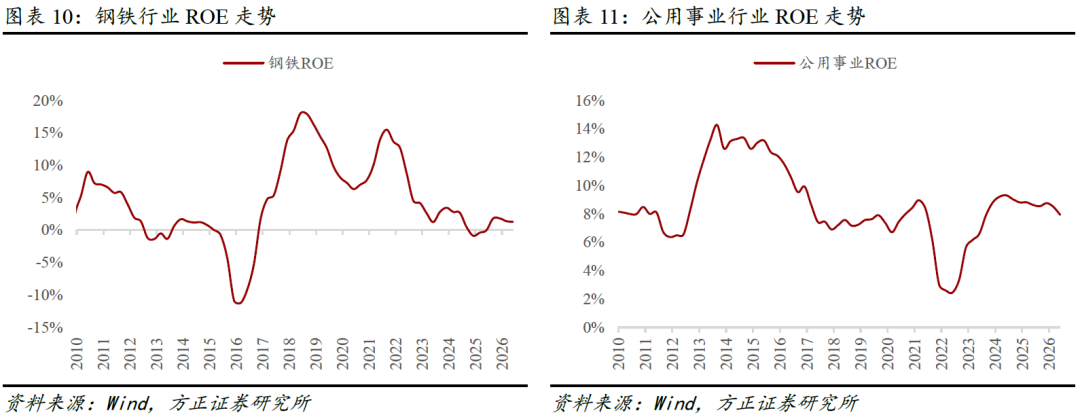
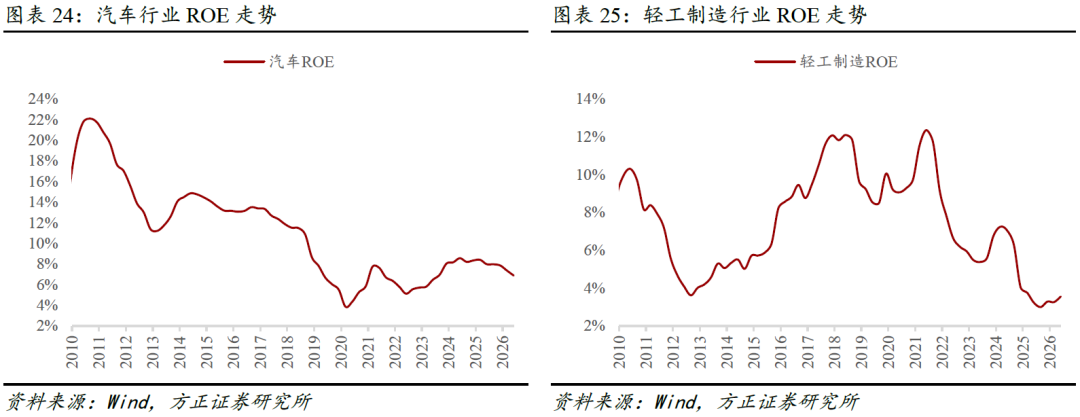
(3)一级行业盈利周期位置持续稳健走平的主要包括:通信、公用事业、环保、机械设备、汽车、交通运输、传媒、纺织服装等。总体看,公用事业类和中游制造大类板块盈利保持稳健,ROE连续多个季度保持平稳。通信板块情况略有特殊,两大子行业中通信设备行业(光模块等)ROE大幅增长,处于明确盈利景气上行周期与电子行业相似,权重更大的通信服务行业总体盈利稳定。
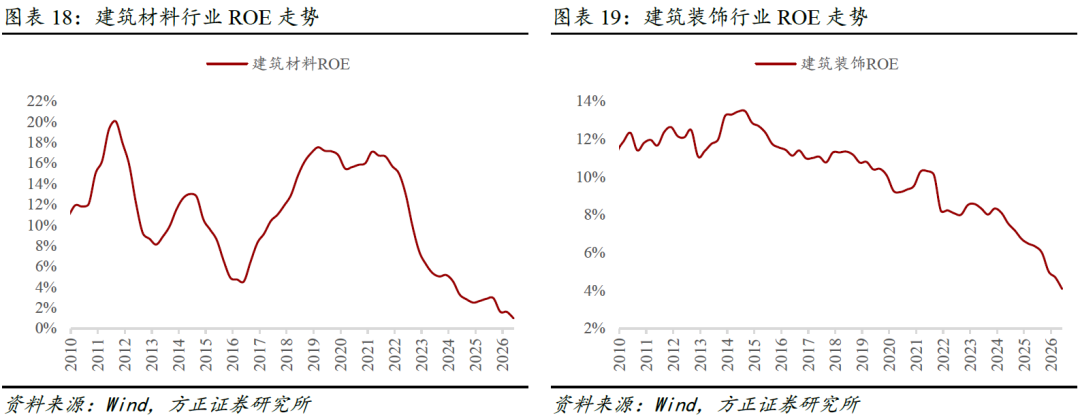
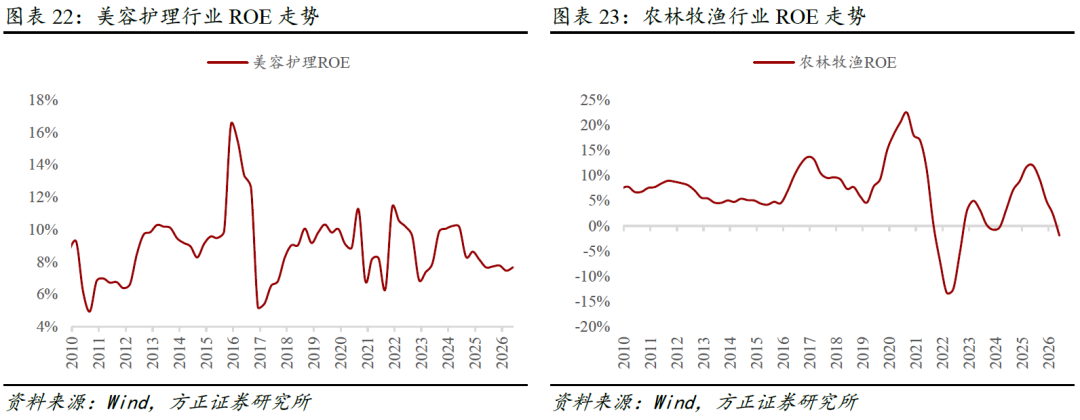
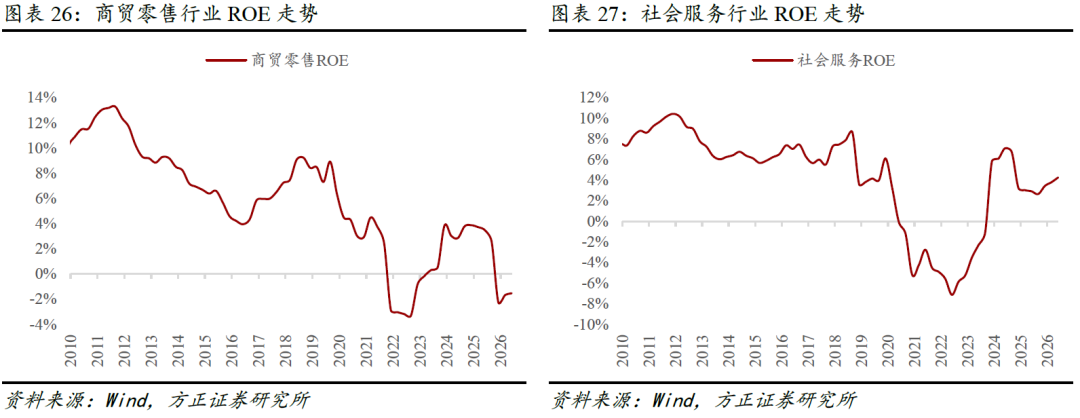
(4)一级行业盈利周期仍在下行通道的主要包括:房地产、建筑装饰、建筑材料、食品饮料、家用电器、农林牧渔等。总体来看,当前A股盈利相对较弱的依然集中在房地产和部分消费领域,后续基本面变化值得进一步关注。
风险提示:宏观经济不及预期、海外市场大幅波动、历史经验不代表未来。
报告正文
1 市场整体ROE与盈利增速
2 一级行业ROE走势