


最新高手视频! 七禾网 时间:2026-09-02 10:46:00 来源:见微知著杂谈
26H1全球采矿业运行回顾与成本曲线分析
核心内容:
1)成本中枢上移:受霍尔木兹海峡航运中断事件冲击,全球矿业成本曲线出现永久性抬升。铜开采成本较年初预期上涨5.1%,试剂成本飙升36%,标志着行业低成本运营时代告一段落。
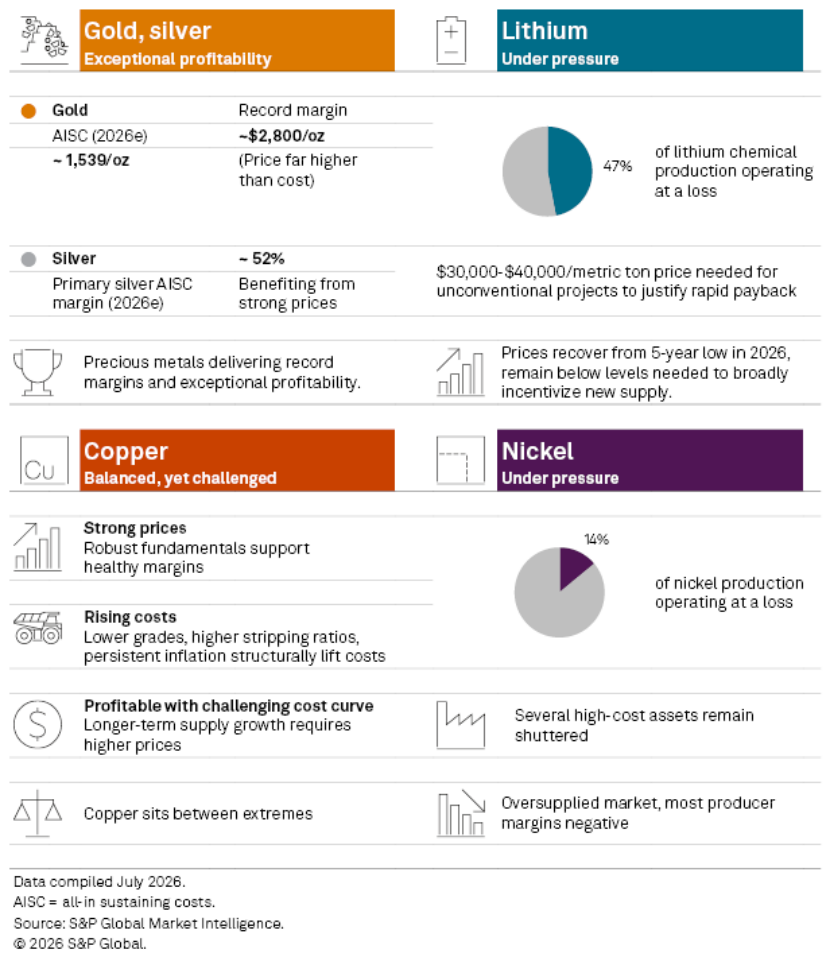
2)品种表现显著分化:贵金属与电池金属行业景气度呈现极端分化。黄金利润空间触及约2,800美元/盎司的历史峰值,而同期约47%的锂产能处于现金成本线以下。
3)铜资产战略地位凸显:铜仍是资本开支的核心方向,但可行性研究假设价格趋近于现货(溢价空间收窄至18%),表明未来项目对价格回调的缓冲垫显著削弱。
4)供给格局面临重塑:西芒杜项目投产将压制高成本铁矿石产能;资源民族主义升温显著增加了主要矿业辖区的运营风险溢价。
一、地缘政治冲击与成本传导机制
2026年上半年,全球采矿业的成本曲线遭受了显著的外部冲击。
以美国-以色列与伊朗的冲突为导火索,霍尔木兹海峡的航运中断直接切断了关键能源与试剂的供应链条,其影响迅速穿透至采矿业的各个细分领域。
·能源与试剂价格非线性上涨
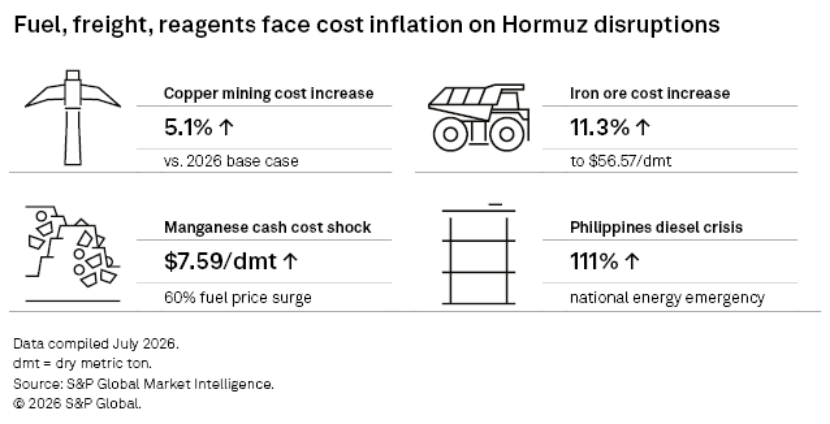
数据显示,此次地缘事件导致全球铜矿开采成本较年初行业共识预期抬升5.1%(约10美分/磅)。从成本分项看,硫酸及硫磺价格的暴涨是主要推手,带动试剂成本整体上行36%。
在黑色系品种中,铁矿石单位成本受海运费及柴油价格上涨拉动,预计增加11.3%至56.57美元/干吨。
菲律宾作为镍矿重要中转地,柴油价格在供应链中断期间骤升111%,触发了国家层面的能源紧急状态,并直接威胁全球镍矿对印尼的正常发运。
·对行业成本底部的再定价
此次事件对行业的根本启示在于:矿业的成本底部已不再单纯由资源禀赋和开采技术决定,地缘政治风险溢价已成为成本函数中的固定项。
燃料、运费、试剂的共振式上涨,意味着即使大宗商品价格维持高位,企业实际获得的超额利润也将因运营成本攀升而受到侵蚀。
图1:霍尔木兹海峡中断事件对主要大宗商品成本的影响
二、资源民族主义与运营风险的显性化
在外部供应链冲击之外,资源国的内部政策变动进一步加剧了矿企的执行风险。2026年上半年,资源民族主义呈现出从"公开征收"向"隐性合规"演变的特征。
1)加纳:本土化所有权的强制推进
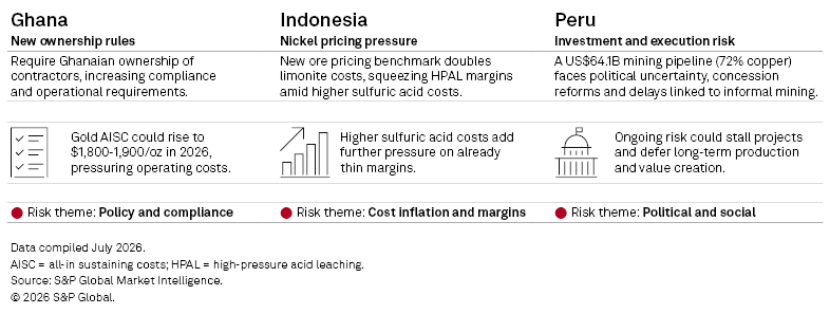
加纳政府通过立法要求露天采矿作业必须由全资本土企业承包,地下作业需保证至少50%的本土所有权。这一模式在形式上规避了直接没收资产的法律风险,但在实质上增加了矿企的过渡成本。该国黄金全部维持成本(AISC)预计将从1,728美元/盎司推高至1,800-1,900美元/盎司区间。
2)印尼:定价机制改革挤压HPAL利润
印尼大幅修订镍矿定价体系,将高压酸浸(HPAL)工厂的关键原料——褐铁矿的基准价格翻倍。在硫酸成本本已高企的背景下,该政策显著压缩了HPAL路线的利润空间,并从中长期角度加速了市场向更具成本竞争力的磷酸铁锂(LFP)电池技术路线的倾斜。
3)秘鲁:制度瓶颈制约产能释放
尽管总统选举结果暂时缓解了宪法重写的极端风险,但秘鲁国会悬而未决的特许权改革法案,叠加"综合采矿正规化登记处(REINFO)"框架下停滞的约70亿美元铜矿项目,表明该国面临的最大挑战并非资源储量,而是制度执行力与政策稳定性。该国的矿业投资管道虽达641亿美元,但短期释放产能的障碍依然显著。
图2:主要矿业资源国政策风险变动示意
三、行业资本配置与整合趋势
尽管面临成本上升压力,矿业巨头对铜资产的战略布局并未放缓。
·并购与资本开支维持高位
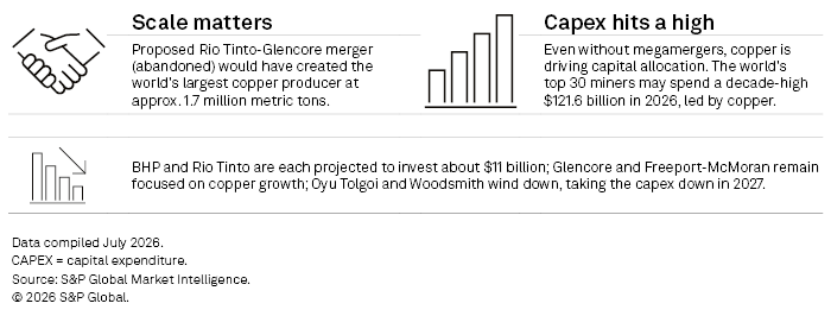
上半年,力拓与嘉能可的巨额合并提案虽最终搁置,但其背后反映的逻辑——即通过整合获取大规模铜产能(提案中合计年产量约170万吨)——代表了行业共识。
数据显示,全球前30大矿商2026年资本开支预计将达十年来峰值,约1,216亿美元。其中,必和必拓、力拓年度投资均接近110亿美元,嘉能可及自由港麦克莫兰亦持续聚焦铜资产扩张。
·资本开支周期的隐忧
值得注意的是,随着蒙古奥尤陶勒盖、英国伍德史密斯等超级项目逐步收尾,2027年起行业整体资本开支预计将出现显著回落。
在当前铜矿建设周期普遍拉长的背景下,投资强度的下降可能加剧未来铜供需平衡的紧张态势。
图3:全球前30大矿商资本开支趋势(2016-2026E)
四、主要品种盈利状况与成本曲线分化
2026年上半年,不同品种的盈利水平呈现显著的分化特征,成本曲线右端的高成本产能正经历严峻的出清考验。
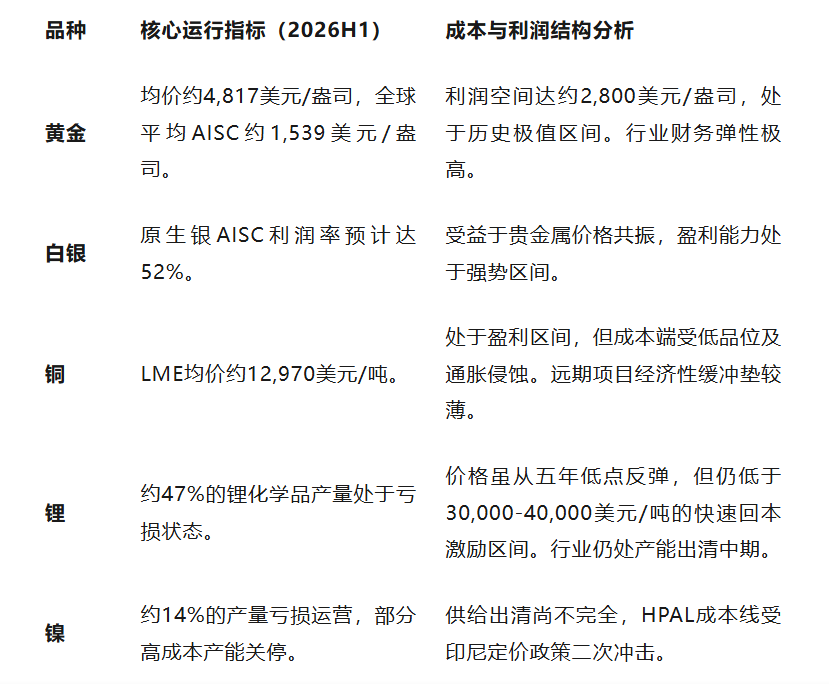
图4:主要品种利润率与亏损产能占比对比
五、供给端结构性变量的引入:西芒杜效应
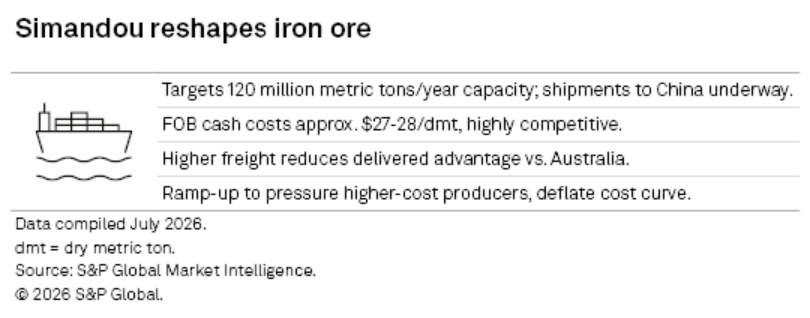
2026年上半年,铁矿石供给端迎来了重要的结构性变量。几内亚西芒杜项目已正式启动发运,目标产能为1.2亿吨/年。以离岸价(FOB)计算,其现金成本约为27-28美元/干吨,处于全球成本曲线左端。
尽管较高的海运费削弱了其在中国到岸价方面的绝对优势,但庞大的增量产能将对成本曲线右端的高成本产能(主要为国产精粉及加拿大精粉)形成持续挤压。
西芒杜的产能爬坡过程,将在未来数年内对铁矿石价格形成顶部压制,并加速高成本边际产能的退出。
图5:西芒杜项目在全球铁矿石现金成本曲线上的位置
六、可行性研究假设的参考价值与定价偏差
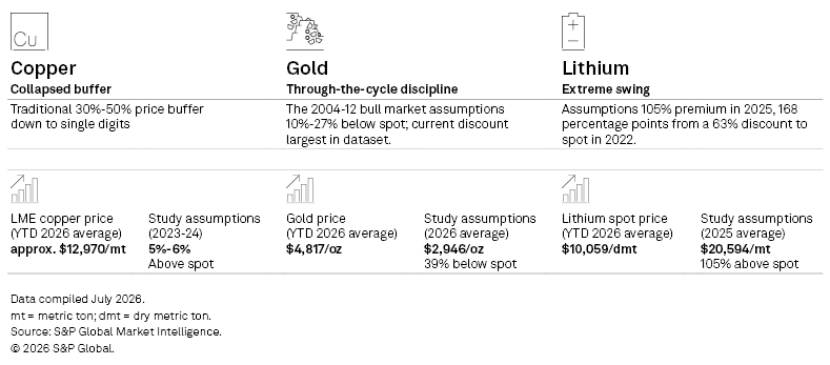
从可行性研究中的基准价格假设与现货市场的偏离度来看,不同品种在项目经济性评估上呈现出显著的风格差异。该维度有助于评估新项目在价格波动下的抗风险能力,并前瞻性地判断潜在减值风险或估值弹性。
·铜:周期性安全垫的消失
2026年铜可行性研究平均假设价格为10,647美元/吨,仅较年初至今现货均价低18%。历史上,铜项目研究假设通常较现货有30%-50%的折价,而当前个位数的偏差意味着,一旦铜价回调至8,500-9,000美元/吨区间,新获批项目将面临较大的利润挤压乃至减值风险。
·黄金:保守假设下的估值弹性
黄金开发商的假设纪律依然严格。2026年可行性研究假设均价为2,946美元/盎司,较同期现货均价(4,817美元/盎司)低39%。这一极端的折价率为现有资产创造了巨大的内在上行空间。若金价维持高位运行,相关项目的实际现金流将显著超出立项时的保守预期。
·锂:假设波动反映情绪周期
锂品种的可行性假设波动最为剧烈。研究均价从2022年较现货折价63%(20,594美元/吨 vs 10,059美元/吨),极端跃升至2025年较现货溢价105%。这一巨大的摇摆幅度,直观反映了行业情绪从悲观到非理性乐观的切换,投资者需对高溢价假设下的项目审批保持审慎。
图6:铜、金、锂可行性研究价格与现货价格偏离度对比
七、下半年展望
展望2026年下半年,全球采矿业将在高成本与高波动的环境中寻求平衡。高企的金属价格(尤其是铜、金)虽能提供利润支撑,但能源安全、水资源获取、社区关系及供应链韧性等非地质因素,正上升为决定项目成败的关键变量。
行业竞争格局已从单一的"资源禀赋驱动"转向"运营效率与风险管理并重"。能够在审慎配置资本的同时,有效驾驭地缘政治与运营风险的矿企,将在本轮周期中积累显著的相对优势。
责任编辑:七禾编辑
【免责声明】本文仅代表作者本人观点,与本网站无关。本网站对文中陈述、观点判断保持中立,不对所包含内容的准确性、可靠性或完整性提供任何明示或暗示的保证。请读者仅作参考,并请自行承担全部责任。

返回七禾首页
本网站凡是注明“来源:七禾网”的文章均为七禾网 www.7hcn.com版权所有,相关网站或媒体若要转载须经七禾网同意0571-88212938,并注明出处。若本网站相关内容涉及到其他媒体或公司的版权,请联系0571-88212938,我们将及时调整或删除。
【打 印】 【顶 部】 【关 闭】

调研报告
中信建投期货:疆棉调研与中期展望
Mysteel:台风返场扰动叠加冷空气南下,火电日耗或迎来季节性回落
棉纺研修班南疆线|结构调整加速,企业积极应对市场环境
新棉长势|新疆精河:丰产基础良好,脱叶即将开始
七禾研究
英雄所见略同?章建平、葛卫东重仓押注同一公司!
十年最惨玻璃行情:物极必反还是继续磨底?
鹰派迷雾中的"超级财报周":美股下一站驶向何方?
废铜都抢疯了!铜:牛来?
书籍推荐

每个人都应该了解期货

涨跌沉浮

期货英雄

期货英雄2

期货英雄3

期货英雄4

期货英雄5

期货英雄6

期货英雄7

期货英雄8

期货英雄9

基金风云录2

基金风云录3

基金风云录4

基金风云录5

基金风云录6

期货实盘赛

《期货兵法》白金版

投资真相

交易之道

中国崛起的奥秘-财富论

伟大的时代

一个农民的亿万传奇

私募春秋

私募圈

期货高手访谈录

投资高手访谈录2

裸奔的钱

时间财富

谁能帮你赢利

期货兵法

交易技巧与期货本质

期货策略-方志