
大家好,我是标叔。
荷兰原以为拿走安世半导体的控制权,这件事就算尘埃落定,可它真的算清楚中国这边还有多少牌吗?
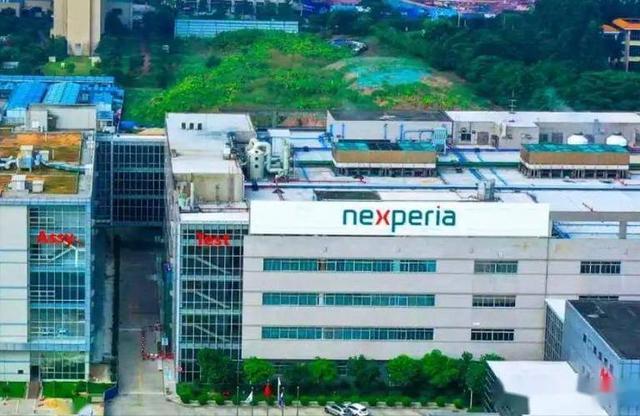
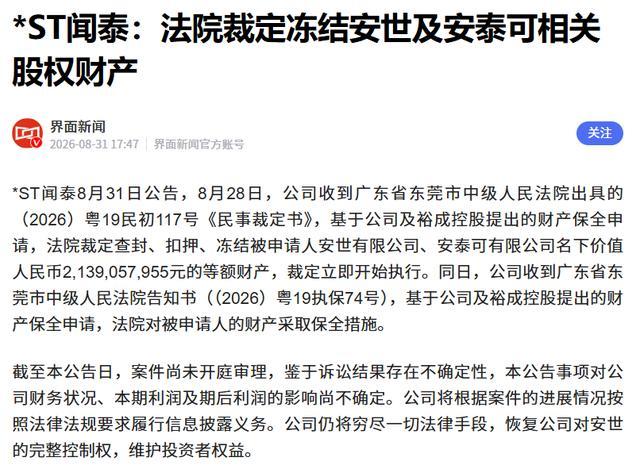
日前,广东省东莞市中级人民法院对相关案件采取财产保全措施,查封、扣押、冻结荷兰安世有限公司、安泰可有限公司名下价值21.39亿元的等额财产。
此次被保全的核心资产涉及安世半导体在中国多家重要子公司的股权,冻结期限最长达到三年。
单看数字,21.39亿元和闻泰科技方面提出的80亿元索赔相比似乎并不算特别惊人。
但真正值得关注的,从来不是21亿元这个数字本身,而是被冻结的究竟是什么。

21.39亿元不只是数字,真正被锁住的是安世在华产业根基
这场风波的源头,还要追溯到2025年。
按照闻泰科技此前披露的信息,荷兰方面通过行政和司法程序介入安世半导体治理,并对闻泰旗下相关主体所持安世股份的控制权作出限制安排,部分股份被交由独立第三方管理。
对于闻泰科技而言,这并不是简单的董事会分歧,更不是普通意义上的跨国企业内部治理纠纷。
安世原本属于闻泰科技全球半导体业务中极其重要的一部分。
一家中国上市公司通过合法商业并购取得企业控制权,完成资本投入、业务整合和长期经营之后,如果外国政府以所谓“国家安全”等理由重新介入企业股权和治理结构,那么问题的性质就发生了变化。
企业面对的已经不是单纯的市场风险,而是政策风险。
这也是为什么2026年5月,闻泰科技及相关子公司选择在中国境内提起诉讼,并提出高达80亿元的索赔要求。
如今东莞中院采取财产保全措施,意义就在这里。
所谓财产冻结,并不等于案件最终判决,更不能简单理解成21.39亿元已经归属于任何一方。
财产保全的核心作用,是在案件审理过程中限制相关资产被转移、出售或者作出其他可能影响未来执行的安排,为后续司法裁判保留现实执行条件。
但放在安世半导体这起案件中,其影响显然比普通商业诉讼更加复杂。
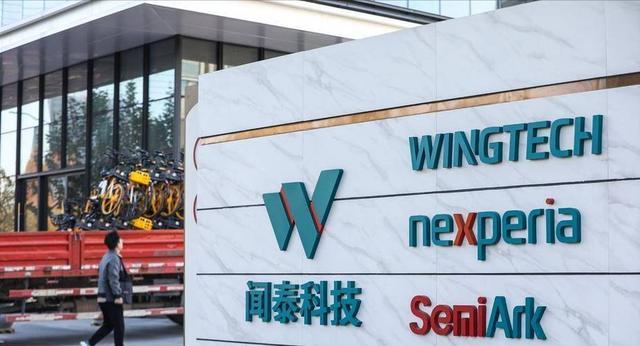
因为安世在中国拥有庞大的产业布局。
半导体行业有一个非常现实的特点:技术、资本、制造、客户和供应链高度绑定。
一家企业可以改变注册地,可以调整股权结构,也可以更换部分管理层,却很难在短时间内把已经形成多年的生产体系、客户认证、工程团队和供应链关系整体搬走。
尤其是功率器件、汽车芯片和成熟制程半导体领域,下游客户更加看重长期稳定供货。
在标叔看来,此次21.39亿元资产被冻结,真正形成约束的并不仅仅是账面价值,而是安世半导体在中国经营体系中的可处置空间。
如果荷兰方面此前认为,只需要在欧洲层面重新安排股权和公司治理,就能够继续依赖中国工厂、中国客户和中国市场保持正常经营,那么现在必须重新计算成本。
跨国企业从来不是只有一张股权证书。
总部控制权是一部分,真正支撑企业运转的实体资产、供应链和市场同样是控制权的重要组成部分。
这也是此次案件最值得其他跨国企业关注的现实意义。

闻泰把争议带回中国司法体系,说明游戏规则已经发生变化
此次事件还有一个容易被忽视的变化,就是中国企业应对海外行政干预的方式正在改变。
过去很长一段时间,中国企业在海外遭遇出口管制、投资审查、强制剥离或者所谓“国家安全”调查后,往往只能按照对方设定的规则进行申诉。
企业首先要证明自己不存在安全威胁,其次还要承担漫长的诉讼和合规成本。
即便最终能够获得部分司法救济,时间、市场以及企业估值造成的损失,也很难完全挽回。
安世事件显然出现了另一条路线。
2026年5月22日,闻泰科技及其子公司裕成控股向东莞市中级人民法院提起诉讼,将安世控股、安世有限公司、安泰可有限公司以及相关管理人员列为被告,要求赔偿损失,并寻求恢复相关控制权益。
更重要的是,这场争议开始进入中国法律体系之内。
这意味着,荷兰方面采取的措施将不再只有荷兰法院和欧洲监管机构进行评价,其对中国股东、中国资产和中国企业造成的影响,也可能进入中国司法机关的审理范围。
标叔认为,这一点甚至比21.39亿元本身更值得关注。
过去西方对中国企业施加限制时,存在一个隐含前提:政治干预主要发生在西方司法管辖区,而中国企业即使遭受损失,也只能被动接受或者选择退出。
可只要相关外国企业仍在中国拥有资产、客户、利润和经营实体,这种单向施压就不可能永远没有代价。
法律关系是相互的,资产关系同样是相互的。
你可以审查中国投资,中国同样可以依法保护中国投资者的合法权益;你可以对企业股权采取行政措施,中国法院也可以根据具体案件对境内相关资产采取司法保全。
这并不意味着任何商业争议都要演变成政治对抗,而是说明跨国商业关系必须建立在基本的产权稳定和规则对等基础上。
否则所谓全球化,就会变成一方随时可以修改规则,另一方只能承担损失。
这样的模式显然无法长期持续。

荷兰真正要承担的成本,可能远远超过被冻结的21.39亿元
安世事件之所以受到广泛关注,还因为荷兰在全球半导体产业中拥有极其特殊的位置。
ASML掌握全球最先进光刻设备的重要供应能力,近年来荷兰围绕先进半导体设备对华出口不断收紧,背后始终绕不开美国的政策压力。
如今安世控制权风波再次发生在荷兰,自然会让外界重新思考一个问题:当国家安全不断扩大解释范围以后,跨国投资到底还剩下多少稳定性?
这才是荷兰面临的真正风险。
闻泰当年收购安世,本质上是一笔跨境商业交易。
中国资本投入之后,安世继续保持全球经营,中国市场、中国制造体系和中国供应链也成为企业发展的重要支撑。
如果一家已经完成多年经营整合的企业,仅仅因为国际政治环境发生变化,就可能重新面临股权干预,那么其他投资者必然会重新评估当地的政策风险。
资本最在意的东西并不是口号,而是可预期性。
今天可以因为半导体安全改变规则,明天是否会因为人工智能、通信设备、新能源或者关键矿产再次改变规则?
一旦这种疑虑形成,损失就很难用几十亿元衡量。
因此,标叔认为,荷兰需要认真计算的其实有三笔账。
第一笔是安世自身的经营账。
欧洲如果获得了形式上的股权控制,却导致中国业务受限、供应链关系恶化、客户信心下降,那么所谓“控制权”能够产生多少实际商业价值,本身就需要打一个问号。
第二笔是中荷产业合作的信用账。
半导体并不是荷兰单方面向中国提供技术。中国同样拥有全球最大的电子制造体系之一、完整的产业链以及巨大的芯片消费市场。
产业合作从来是双向依赖,而不是单向施舍。
如果荷兰不断提高中国资本进入欧洲核心产业的政策风险,中国企业未来进行投资时自然也会重新评估。
第三笔,则是更长远的国际示范效应。
过去几年,美国不断通过出口管制、实体清单、投资审查和长臂管辖压缩中国科技企业的海外经营空间,一些欧洲国家也在跟进类似政策。
但问题是,美国拥有庞大的国内市场、金融体系和科技产业,欧洲国家是否拥有同样的承压能力?
跟随美国政策的成本,最终并不会全部由美国承担。
企业订单减少、投资下降、供应链重新布局以及与中国市场关系恶化,真正承受这些成本的还是本国企业和本国经济。
安世事件就是一个非常现实的提醒。
中国并不是没有应对工具。
中国拥有超大规模市场,拥有成熟的制造体系,也拥有越来越完善的涉外法律制度。
当中国企业的合法权益遭遇不合理干预时,企业通过司法途径维护自身利益,将越来越成为常态。
这不是谁要主动把商业问题扩大化,而是全球经济已经进入一个必须重新强调规则对等的阶段。
在标叔看来,安世事件最终留给欧洲的启示非常简单:国际竞争可以激烈,国家之间也可以制定各自的产业政策,但产权保护和商业规则不能因为政治需要随意改变。
因为一旦有人认为中国企业的资产可以随意处置,就必须同时想到另一个现实——外国企业同样在中国拥有庞大的资产、市场和产业利益。
全球化从来不是单行道。
想对中国企业动手之前,最好先算清自己的筹码和代价。
21.39亿元只是眼前看得见的一笔账,真正影响更深的,是市场信任、投资预期和未来合作空间。
这几笔账加在一起,恐怕才是安世风波最终最昂贵的部分。