

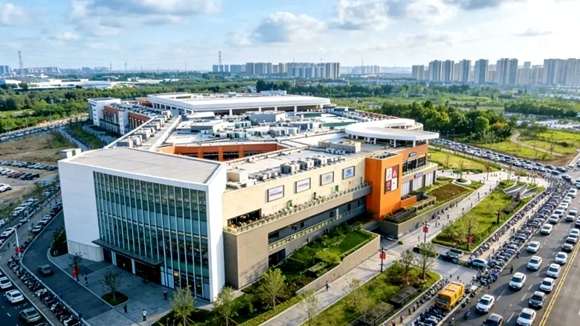
观点网 在2026年中期报告发布之后,华夏首创奥莱REIT、中金唯品会奥莱REIT于同一天召开了中期业绩说明会。
作为以奥特莱斯项目作为底层资产,在市场上率先挂牌上市的消费基础设施REITs,这两支产品的表现始终受到市场关注。
从资产构成来看,两者呈现出显著的差异化特征。华夏首创奥莱REIT于2024年8月正式上市,底层资产为济南首创奥莱与武汉首创奥莱两个项目,以“双城双店”实现了山东、湖北两省的分散化布局;
中金唯品会奥莱REIT于2025年9月上市,是两者中上市更晚的一支,其底层资产为位于浙江宁波的杉井奥特莱斯,属于典型的单一核心资产项目。
底层资产的数量、区位禀赋,以及运营模式、客群结构与成长逻辑的不同,也让这两单项目各具看点。
REITs基本面
收入表现上,在今年上半年,华夏首创奥莱REIT实现基金收入1.44亿元,同比增长9.68%;中金唯品会奥莱REIT的基金收入为1.56亿元,略高于华夏首创奥莱REIT。
在收益分配端,两支REITs年化现金流分派率均超过4%。首创奥莱REIT年化现金流分派率4.44%、本期分派率2.20%,本期可供分配金额7197.25万元,同比增长12.82%,实际分配6485.60万元;唯品会奥莱REIT年化现金流分派率4.15%、本期分派率2.06%,本期可供分配金额8765.11万元,实际分配5700万元,为其上市后首次分红。
不过,首创奥莱REIT本期净利润4132.73万元,经营活动现金流量净额3337.83万元,均为正;唯品会奥莱REIT本期净利润为-1532.57万元,经营活动现金流量净额-518.03万元,均为负。
从中期报告来看,唯品会奥莱REIT净利润为负,主要因财务费用体量较大。
根据其项目公司成本结构,财务费用9139.98万元,占营业成本及费用合计的61.38%,主要为股东借款利息;基金层面期内折旧和摊销亦达1.09亿元。但在经营层面,杉井奥莱EBITDA为1.11亿元,毛利率87.34%、息税折旧摊销前利润率73.06%,底层资产经营本身保持盈利。
经营活动现金流方面,公告称与报告期内完成分红资金归集拨付有关,项目公司货币资金较上年末减少33.3%。
项目层面,宁波杉井奥莱一期已开业运营14.8年,三期、四期分别运营9.7年、6.2年,合计可供出租面积5.14万平方米,是杉杉商业旗下成熟项目。截至报告期末,项目出租率为100%,租金收缴率100%,租金单价为405.90元/平方米/月。
华夏首创奥莱REIT的两座底层资产济南首创奥莱项目及武汉首创奥莱项目,分别于2019年1月及2018年4月正式投入运营。截止报告期末,济南首创奥莱项目已平稳运营7年5个月,武汉首创奥莱项目已平稳运营8年2个月。
报告期末,华夏首创奥莱REIT的出租率为97.85%,租金收缴率为99.94%。其中,济南项目出租率97.36%,租金收缴率99.88%,租金单价208.80元/平方米/月;武汉项目出租率98.38%,租金收缴率100%,租金单价为169.05元/平方米/月。
出租率与租金单价表现也进而影响到项目的收入规模。数据显示,首创奥莱REIT的项目公司整体营业收入1.42亿元,同比增长9.17%;中金唯品会奥莱REIT的项目公司营业收入1.52亿元,同比增长16%,其中一季度增长19.7%、二季度增长11.6%。
底层资产经营成色
华夏首创奥莱REIT与中金唯品会奥莱REIT的旗下资产同处“名品+折扣”的奥莱赛道。
随着近年来国内经济环境的转变以及消费者消费理性程度的提升,消费者的购买行为和消费习惯也发生了较大的变化,“性价比”越来越成为其更重要的考量因素。凭借与生俱来的性价比优势,奥特莱斯也持续获得消费者青睐。
在今年上半年,华夏首创奥莱REIT旗下济南项目的零售租户面积占比达89.27%,武汉项目零售租户面积占比92.4%,宁波杉井奥莱零售业态商户面积占比83.77%。同期,三个项目均有序进行重点品牌招调,实现了品牌矩阵的完善和品牌级次的提升。
其中,报告期内,宁波杉井奥莱采用“存量焕新提质+增量品牌补位”并行策略。存量端完成始祖鸟、雅戈尔、太平鸟男装、麦檬等8家零售门店形象重装升级,持续提升门店规格和货品组合;
增量端,引入轻奢品牌Tory Burch、运动户外品牌Jack Wolfskin等多个知名品牌,进一步巩固头部运动及轻奢的品牌矩阵优势;餐饮业态同步完成多品牌迭代升级,落地全国奥莱首店山缓缓,丰富全时段家庭休闲配套。
济南首创奥莱顺利完成原有品牌爱步的移位扩铺及依文的重装升级工作,并推动新引进品牌百丽、尹默、安奈儿等的开业亮相,通过品牌调整带动客流及销售额增长,为项目注入新的发展动能。
同时,项目紧抓淡季招调契机,同步制定并推进下半年招调方案。具体而言,济南项目一方面与CARNAVALDEVENISE、1807、帕拉丁等潮流休闲品牌达成合作意向,挖掘年轻客群消费潜力、丰富多元消费场景;另一方面重点聚焦大淑女装街区的迭代升级以及儿童区域低效品牌的专项调改,以进一步完善品牌矩阵、提升经营质效。
武汉首创奥莱项目则聚焦场内两大核心区域空间改造与业态升级。
一是推进原美食广场“食美汇”区域业态重构与铺位优化的全面落地,SKECHERS、Le Coq Sportif、波司登等移位、扩店品牌均已重装焕新开业,另有Adidas全新旗舰形象店已于7月亮相,夯实运动品类竞争优势;
二是完成原二层鞋区改造为餐饮区域的业态转型,引入胖仔蘇、辣汀、秦大宽等多家高翻台率的连锁餐饮品牌,优化顾客一站式消费体验。
此外,项目持续拓展国际名品、优质户外、年轻潮流等品牌资源,完成Y-3、Marisfrolg、ACMEITEM等品牌开业及LACOSTE、THE NORTH FACE、KAILAS等品牌签约,形成新的业绩增长点。
此外,三个项目也分别结合春节、五一假期、毕业季等节点,通过营销活动带动客流与销售额的增长。
竞争壁垒与护城河
然而,竞争情况是商业零售不动产项目业绩表现的核心影响因素。
在过去一段时间里,基于武汉市有新增奥莱项目入市的情况,华夏首创奥莱REIT的投资者对于基金底层资产项目面临的市场竞争态势有过一定的担忧。
2025年9月,武汉杉杉奥莱开业,该项目位于汉阳区武汉经济技术开发区。在项目开业后,武汉市百联奥莱、杉杉奥莱以及首创奥莱在彼此直线30公里左右的空间距离上形成三足鼎立之态。
管理人认为,在此背景下,一方面武汉奥莱市场整体饱和度有所提高,另一方面,伴随近年奥特莱斯在零售商业领域的价值发现和持续获得消费者熟悉认可,优质奥莱项目也将合力推动武汉市奥特莱斯业态的渗透与发展,促进市场整体份额的扩大。
济南首创奥莱所在城市另有可比奥特莱斯项目2家,分别为百联奥特莱斯广场(济南海那城店)及百联奥特莱斯广场(济南高新店)。
其中,百联奥特莱斯广场(济南海那城店)位于济南市西北方向,其一期项目开业于2016年12月、二期项目开业于2025年12月,与济南首创奥莱项目的部分零售品牌存在一定重合,但两项目直线距离约30公里,直接竞争较小。
百联奥特莱斯广场(济南高新店)开业于2019年3月,位于济南首创奥莱项目东侧,其与济南首创奥莱项目直线距离约6公里,开业时间略晚于济南首创奥莱项目,市场占有率较低。
整体而言,济南及武汉首创奥莱项目未来短期的竞争态势整体仍相对平稳。无论是济南市还是武汉市,预期在未来短期可比的标准奥莱项目数量都将保持稳定,不会因为竞品项目的供应而显著影响济南项目在济南市以及武汉项目在武汉市长江以南地区的领先态势。
而在宁波杉井奥特莱斯方面,其所在的宁波市范围内目前仅有一处同类的奥特莱斯竞品项目,该项目为宁波前湾盛世里文旅·奥特莱斯。
项目总建筑面积约22万平方米,商业建筑面积约11.2万平方米,于2025年6月28日正式营业。尽管同属奥特莱斯业态,但前湾奥莱位于慈溪市,距杉井奥莱驾车距离约80公里,主要服务于慈溪本地客群。
同时,前湾奥莱的定位为“奥莱+文旅”,品牌矩阵与宁波杉井奥莱存在显著差异。除前湾奥莱外,宁波杉井奥莱在1小时核心车程圈内,暂无其他奥特莱斯项目供应。
这也意味着,以上三个项目在各自的核心辐射圈内,均已构筑起较为坚固的竞争壁垒与区位护城河。
武汉首创奥莱依托长江以南的区位深耕区域客群;济南首创奥莱凭借先发优势与成熟的会员体系稳固市占率;而宁波杉井奥莱则借力唯品会的强大供应链与“线上+线下”闭环,在品牌级次与折扣力度上有不小的优势。
对于后市,济南、武汉首创奥莱项目预计将继续分别在济南市及武汉市长江以南区域占据领先地位,基金管理人与运营管理机构将持续积极探索不动产项目业绩长期稳健增长的合理方法和路径;
宁波杉井奥莱则表示将继续进行品牌招商与门店升级,同时通过省域渗透、声量提升、线上加码等举措,实现营销升级。
免责声明:本文内容与数据由观点根据公开信息整理,不构成投资建议,使用前请核实。