


9月11日晚间,紫光国芯微电子股份有限公司(002049,下称“紫光国微”)披露了一份发行股份及支付现金购买资产报告书(草案)(修订稿)。这家以特种集成电路和智能安全芯片为主业的芯片设计龙头,拟以19亿元的总对价,收购功率半导体企业瑞能半导体科技股份有限公司(下称“瑞能半导”)100%股权。
紫光国微选择以“发行股份+现金”的方式将一家拥有晶圆制造能力的IDM功率半导体企业收入囊中,其战略意图清晰而紧迫:从Fabless走向Fabless+IDM,从芯片设计延伸到功率器件制造,补上其半导体产业链布局中的一块关键拼图。
19亿对价:3.8亿现金+15.2亿股份
根据报告书,紫光国微此次收购瑞能半导的交易由两部分组成:发行股份及支付现金购买资产,以及募集配套资金。
紫光国微将以发行股份和现金方式向南昌建恩、北京广盟、天津瑞芯、建投华科等14名交易对方购买瑞能半导100%股权,交易价格19亿元;并拟向不超过35名特定投资者发行股份募集配套资金,总额不超过3.96亿元,用于支付本次交易的现金对价、中介机构费用及交易税费等并购整合费用。
在支付结构上,本次交易的现金对价3.8亿元,股份对价15.2亿元。发行价格原定为61.75元/股(不低于定价基准日前20个交易日股票交易均价的80%),后因2025年度利润分配实施除权除息,调整为61.45元/股,发行数量相应调整为24,735,548股。交易完成后,上市公司控股股东仍为紫光春华,持股比例从26%微降至25.26%,仍无实际控制人,控制权不发生变更。
值得关注的是,本次交易构成关联交易。交易对方南昌建恩、北京广盟、天津瑞芯合计持有瑞能半导71.11%股权,其执行事务合伙人北京建广同时担任紫光国微间接控股股东智广芯的合伙人,且双方存在董事重合。此外,上市公司董事长陈杰通过天津瑞芯间接持有瑞能半导股权,交易对方郭睿为上市公司董事。关联董事和关联股东已在相应审议程序中回避表决。
虽然本次交易未设置业绩补偿安排,但设置了减值补偿条款:在交易实施完毕第三个会计年度期末进行减值测试,若标的公司所有者权益价值低于交易作价,减值承诺方需优先以股份、不足部分以现金方式进行补偿。这一安排在一定程度上回应了市场对估值合理性的关注,但补偿金额以交易对价减去资产基础法估值的差额为上限,存在无法完整覆盖交易对价的风险。
从恩智浦承继的IDM基因
瑞能半导并非无名之辈。这家以IDM模式为主的功率半导体企业,拥有吉林晶圆厂、北京晶圆厂和上海金山模块厂三大生产基地,其设立时承继了恩智浦(NXP)双极业务的技术积累和质量体系。
产品线上,瑞能半导的主要产品包括晶闸管、功率二极管、碳化硅二极管,以及碳化硅MOSFET、IGBT及功率模块等。其中,晶闸管保持市占率国际领先,碳化硅二极管保持国内领先。
财务数据显示,2024年、2025年及2026年1-6月,瑞能半导收入分别为7.84亿元、8.71亿元和4.73亿元,净利润分别为1,918.83万元、4,715.16万元和1,881.10万元。
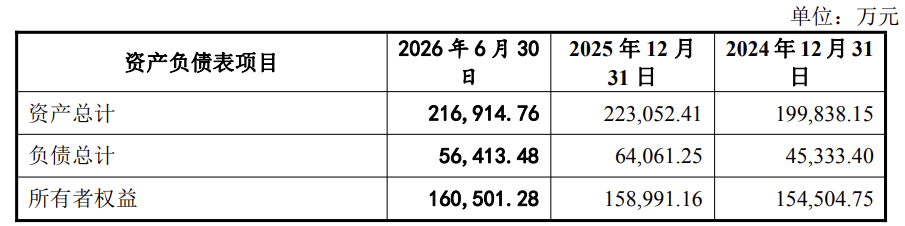
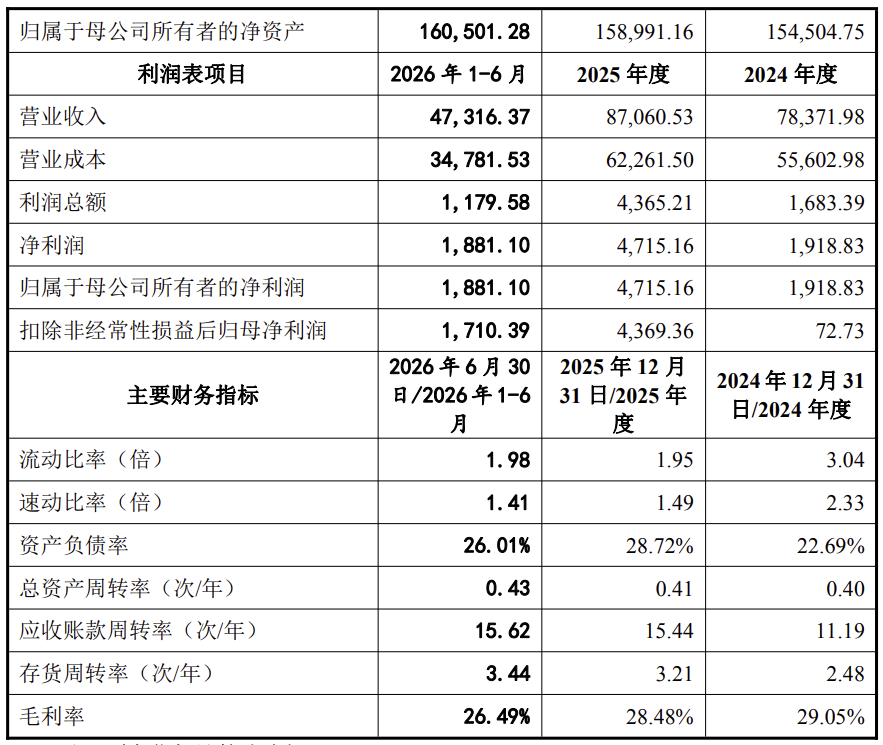
这一业绩曲线折射出功率半导体行业的周期波动与产能爬坡特征。标的公司全资子公司微恩北京的6英寸车规级功率半导体晶圆生产基地项目已竣工投产,新增功率二极管晶圆产能。虽然订单情况较好、历史产能利用率较高,但新建项目能否被充分消化,仍取决于市场环境、客户验证周期和下游需求。
产品、技术、生产、销售、供应链的五重互补
紫光国微的现有业务格局以特种集成电路和智能安全芯片为两大主业,辅以石英晶体频率器件。2025年度,公司实现营业收入61.46亿元,归母净利润14.37亿元,主营业务发展稳健。
但在功率半导体细分领域,紫光国微的产品主要为MOSFET和IGBT,且全部采用Fabless模式,晶圆制造和封装测试全部外包。收购瑞能半导有利于实现芯片设计与晶圆制造工艺的深度协同,加速产品技术迭代与良率提升,保障产能和交付稳定性,降低制造成本。紫光国微通过收购瑞能半导,可直接获得后者的晶圆制造能力,实现从Fabless向Fabless+IDM的升级,构建设计与制造协同联动的产业闭环。
紫光国微也在报告书详细阐述了本次交易的五重协同效应:
产品协同方面,上市公司现有功率半导体产品以SJ MOSFET、SGT MOSFET和IGBT为主,均为硅基产品;标的公司产品以晶闸管、功率二极管、碳化硅二极管为主,同时包括碳化硅MOSFET、IGBT及功率模块。双方产品在材料、电压等级和应用领域上形成互补,交易完成后可构建覆盖消费电子、工业制造、光伏储能、通信能源、新能源及汽车电子的多元化产品体系。
技术研发协同方面,上市公司在SJ MOSFET、SGT MOSFET和IGBT领域积累了设计技术,标的公司在晶闸管、功率二极管和碳化硅功率器件领域沉淀了设计、制造等核心技术。双方可实现技术互补,避免重复性研发投入,缩短产品上市周期。
生产协同方面,上市公司可快速补齐制造环节,实现从Fabless向Fabless+IDM的升级;同时通过统筹双方外部代工资源,提升对生产环节的把控力度。
销售渠道协同方面,上市公司聚焦移动通信、金融、政务、汽车、工业、物联网等领域,在国内拥有稳定客户基础,功率半导体业务以直销为主;标的公司承继恩智浦全球销售网络,以经销为主,客户分布于亚洲、欧洲、美洲。双方可打通销售渠道、整合客户资源,实现产品市场的纵向深度渗透和横向广度拓展。
供应链采购协同方面,上市公司采购规模较大,与主要供应商保持良好合作关系;标的公司主要采购硅片、封测服务和碳化硅晶圆代工服务。双方整合供应商资源,可发挥规模效应,控制采购成本。
风险与挑战:商誉、整合与业绩波动
本次交易也伴随着一系列风险:
1、商誉减值风险:本次交易系非同一控制下的企业合并,交易完成后上市公司将确认一定金额的商誉。根据备考审阅报告,截至2026年6月30日,上市公司商誉账面价值将从68,567.60万元增加至117,127.01万元,占总资产、净资产的比例分别为5.33%、7.31%。若标的公司未来经营状况恶化,存在商誉减值风险,将对上市公司当期损益造成不利影响。
2、整合管控风险:标的公司需全面纳入上市公司战略、内控与管理体系,双方在经营机制、管理模式、企业文化等方面需进行磨合。如果整合过程中出现核心人员流失,可能对标的公司原有业务经营造成不利影响。
3、经营业绩波动风险:标的公司经营业绩受半导体行业周期波动、新项目投建及产能爬坡等因素影响,存在较大波动。2026年1-6月净利润较2025年全年有明显下滑,部分原因在于模拟计算评估增值存货在当期实现对外销售,结转成本2,560.32万元。虽然这一影响不会在实际交割后同等程度地作用于未来经营成果,但标的公司自身的业绩稳定性仍需时间验证。
此外,碳化硅技术升级迭代风险、原材料及封测加工服务价格波动风险、新建项目效益不及预期风险、主要生产厂房租赁风险以及地缘政治及国际贸易摩擦风险,均在报告书中被逐一提示。
编辑:芯智讯-浪客剑