

核心观点
ECI指数:从周度数据来看,截至2026年9月13日,本周ECI供给指数为50.17%,较上周环比回升0.01个百分点;ECI需求指数为49.95%,较上周回升0.01%。从分项来看,ECI投资指数为49.99%,较上周环比回升0.02个百分点;ECI消费指数为49.76%,较上周回落0.01个百分点;ECI出口指数为50.18%,较上周回升0.03个百分点。
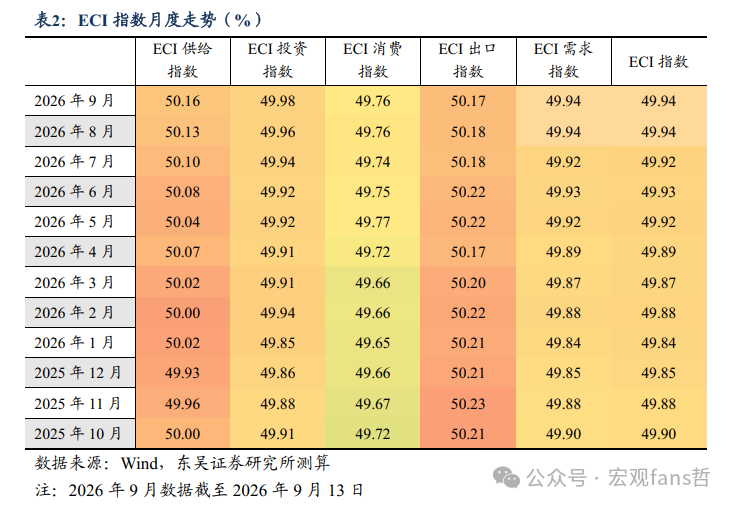
月度ECI指数:从9月前两周的高频数据来看,ECI供给指数为50.16%,较8月回升0.03个百分点;ECI需求指数为49.94%,较8月环比持平。从分项来看,ECI投资指数为49.98%,较8月回升0.02个百分点;ECI消费指数为49.76%,较8月环比持平;ECI出口指数为50.17%,较8月回落0.01个百分点。
经济高频数据:
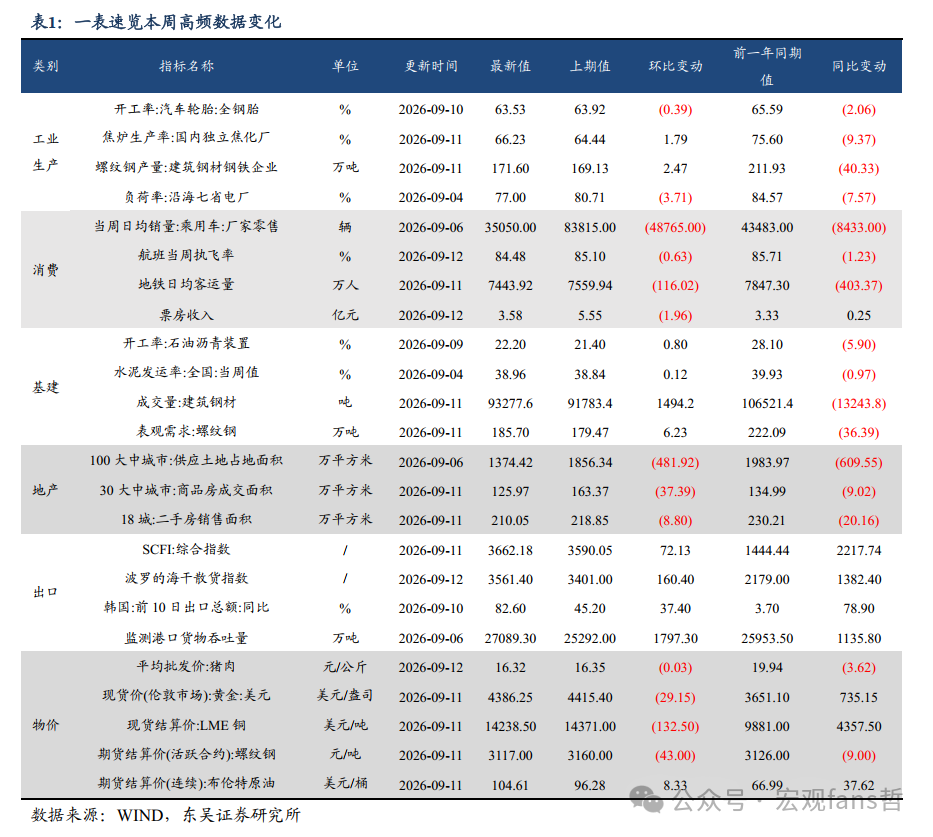
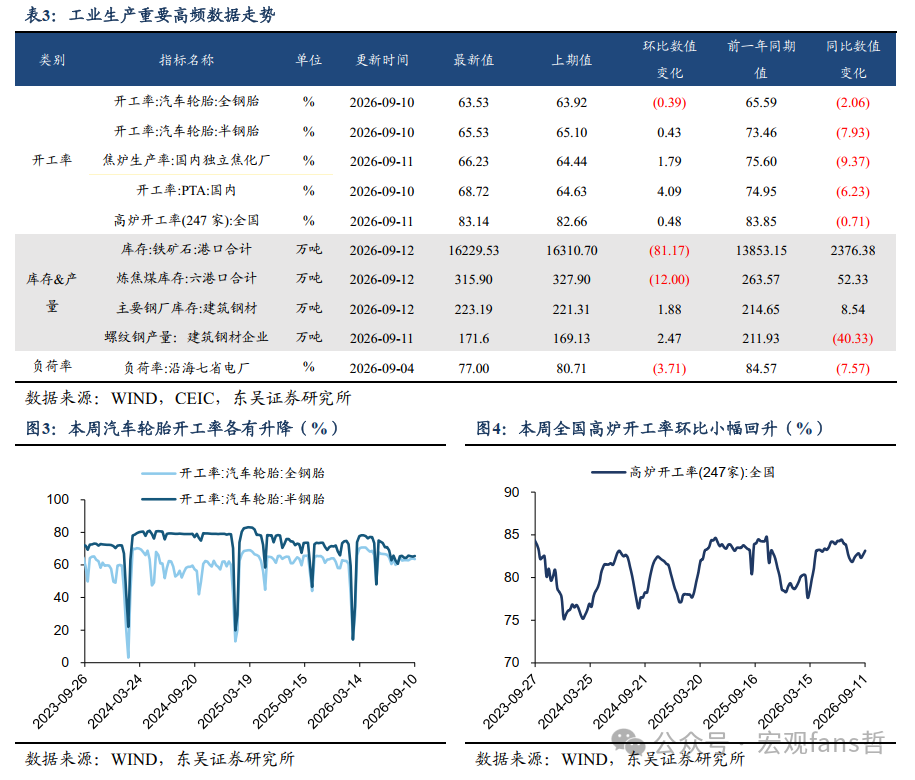
生产:工业生产延续修复但略弱于去年同期。9月以来,汽车全钢胎开工率、PTA开工率和高炉开工率等多数主要行业开工率延续边际回暖的态势,但整体来看9月上旬工业生产景气度略低于去年同期。此外,本周沿海电厂负荷率明显回落,环比下降3.71个百分点,较去年同期低7.57个百分点。
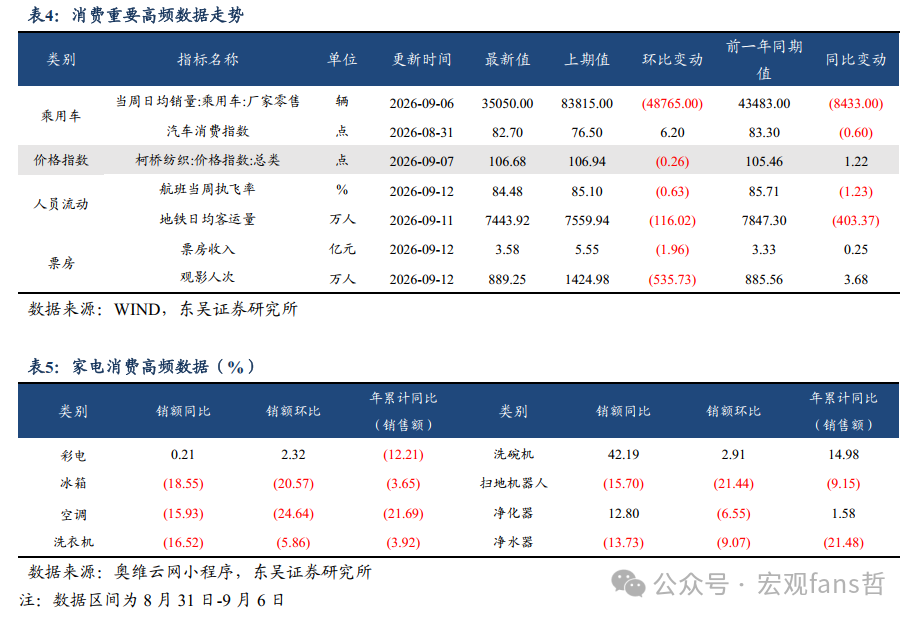
消费:燃油车零售仍旧承压。商品消费方面,9月1-6日乘用车零售仍录得-19%的同比负增长,其中新能源汽车零售仅略低于去年同期,而燃油车零售明显承压。服务消费方面,航班执飞率、地铁客运量和电影票房等延续季节性回落特征,整体景气度与去年同期基本持平。
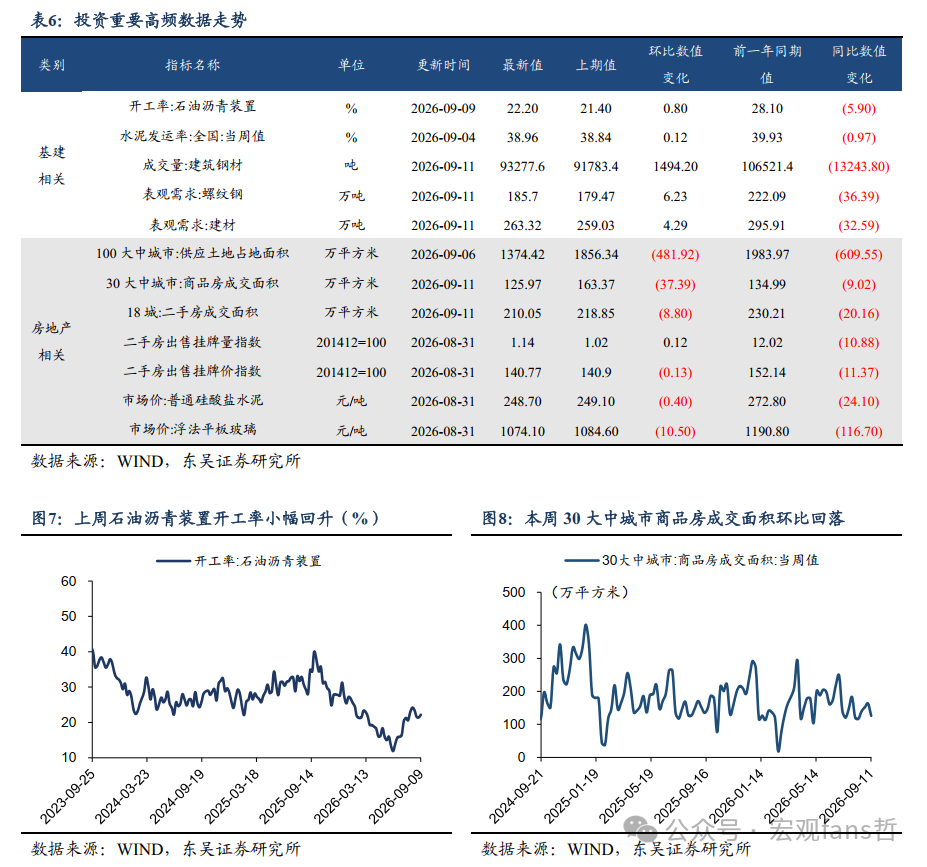
地产:9月上旬新房和二手房销售景气度均有所回落。本周(9月5日至9月11日)主要城市新房和二手房销售均环比小幅回落,而截至9月12日,9月30大中城市商品房成交面积和18城二手房成交面积同比增速分别录得-3.3%和-4.2%,其中30大中城市商品房成交面积降幅较8月有所收窄,而18城二手房成交面积同比增速较8月转负。
出口:韩国9月前10日出口同比增速录得年内次高。8月我国出口延续录得高位增长,且结构方面来看更加健康,AI相关出口品保持较强韧性而劳动密集型出口也出现明显修复。从高频数据来看,韩国前10日出口增速录得年内次高,我国9月初监测港口货物吞吐量也明显回暖,预计9月我国出口仍将保持较强韧性。
物价:美联储加息预期压制大宗商品价格。国内方面,本周猪肉和蔬菜批发价保持平稳运行态势,而油价则延续上行,9月CPI或延续环比正增长;国际方面,本周受美国CPI超预期下美联储加息预期提升的影响,大宗商品价格多数回落。
整体来看,随着去年同期基数的走低,供需两端均出现一定同比修复的迹象,而环比来看则仍旧呈现分化态势,出口和工业生产保持较强韧性,服务消费和地产销售景气度出现了一定下滑。而从经济增长的中长期结构变化来看,目前地产链条贡献正逐步下降,出口升级、服务消费和非地产投资正在成为新的稳定器,即我国也正经历“去地产化增长”。
风险提示:美国货币政策仍有不确定性;政策出台力度低于市场预期;房地产改善的持续性待观察。
正文如下
1 本周双指数概览
1.1 ECI指数:9月初经济保持平稳修复
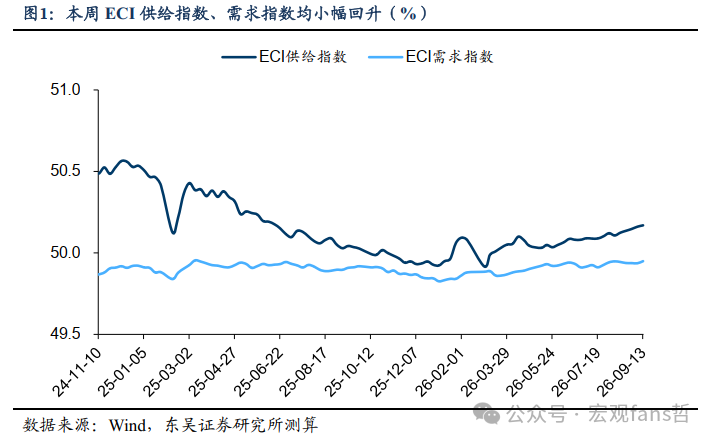
从周度数据来看,截至2026年9月13日,本周ECI供给指数为50.17%,较上周环比回升0.01个百分点;ECI需求指数为49.95%,较上周回升0.01%。从分项来看,ECI投资指数为49.99%,较上周环比回升0.02个百分点;ECI消费指数为49.76%,较上周回落0.01个百分点;ECI出口指数为50.18%,较上周回升0.03个百分点。
从9月前两周的高频数据来看,ECI供给指数为50.16%,较8月回升0.03个百分点;ECI需求指数为49.94%,较8月环比持平。从分项来看,ECI投资指数为49.98%,较8月回升0.02个百分点;ECI消费指数为49.76%,较8月环比持平;ECI出口指数为50.17%,较8月回落0.01个百分点。
1.2 ELI指数:本周ELI指数较上周回落0.05个百分点
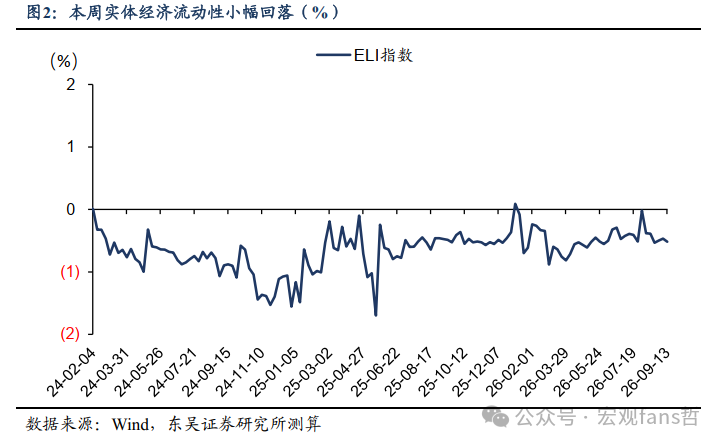
截至2026年9月13日,本周ELI指数为-0.52%,较上周回落0.05个百分点。
2 本周高频数据概览
2.1. 工业生产:沿海电厂负荷率明显回落
开工率方面,本周主要行业开工率多数回暖。其中本周汽车全/半钢胎开工率为63.53%和65.53%,分别环比回落0.39个百分点和回升0.43个百分点;本周PTA开工率录得68.72%,环比回升4.09个百分点,较2025年同期回落6.23个百分点;本周钢厂高炉开工率录得83.14%,环比回升0.48个百分点,较2025年同期回落0.71个百分点。
库存和产量方面,本周六港口炼焦煤库存合计315.90万吨,环比回落12.00万吨;本周主要钢厂建筑钢材库存录得223.19万吨,环比回升1.88万吨;本周建筑钢材企业螺纹钢产量录得171.60万吨,环比回升2.47万吨。
负荷率方面,9月4日沿海七省电厂负荷率均值录得77.00%,环比回落3.71个百分点,较2025年同期回落7.57个百分点。
2.2. 消费:油车零售仍旧承压
乘用车消费方面,9月6日乘用车当周日均销量录得35050辆,较2025年同期回落8433辆。根据乘联会发布的最新数据,9月1-6日乘用车市场零售录得21.0万辆,同比2025年同期下降19.0%,环比上月同期下降1.0%,其中新能源车市场零售录得15.0万辆,同比2025年同期下降3.0%,环比上月同期增长15.0%。
家电消费方面,8月31日- 9月6日家电线上零售额环比多数录得负增长,年内线上零售额累计同比增速降幅多数走阔。
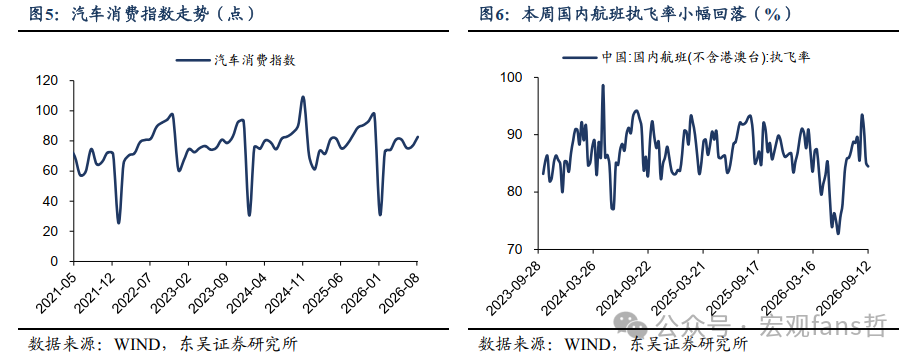
人员流动方面,本周航班执飞率均值为84.48%,环比回落0.63个百分点,较2025年同期回落1.23个百分点。地铁日均客运量录得7443.92万人,环比回落116.02万人,较2025年同期回落403.37万人。
票房方面,本周票房收入录得3.58亿元,环比回落1.96亿元,较2025年同期回升0.25亿元;本周观影人次录得889.25万人,环比回落535.73万人,较2025年同期回升3.68万人。
2.3. 投资:基建实物工作量小幅回暖
基建投资方面,2026年9月9日石油沥青装置开工率录得22.20%,环比回升0.80个百分点,较2025年同期回落5.90个百分点;2026年9月4日全国水泥发运率录得38.96%,环比回升0.12个百分点,较2025年回落0.97个百分点。2026年9月11日螺纹钢和建材表观需求分别录得185.70万吨和263.32万吨,分别环比回升6.23万吨和4.29万吨。
房地产投资方面,上周100大中城市供应土地占地面积录得1374.42万平方米,环比回落25.96%;本周30大中城市商品房成交面积录得125.97万平方米,环比回落22.89%;本周18城二手房成交面积录得210.05万平方米,环比回落4.02%。
2.4. 出口:海运价格指数延续高位
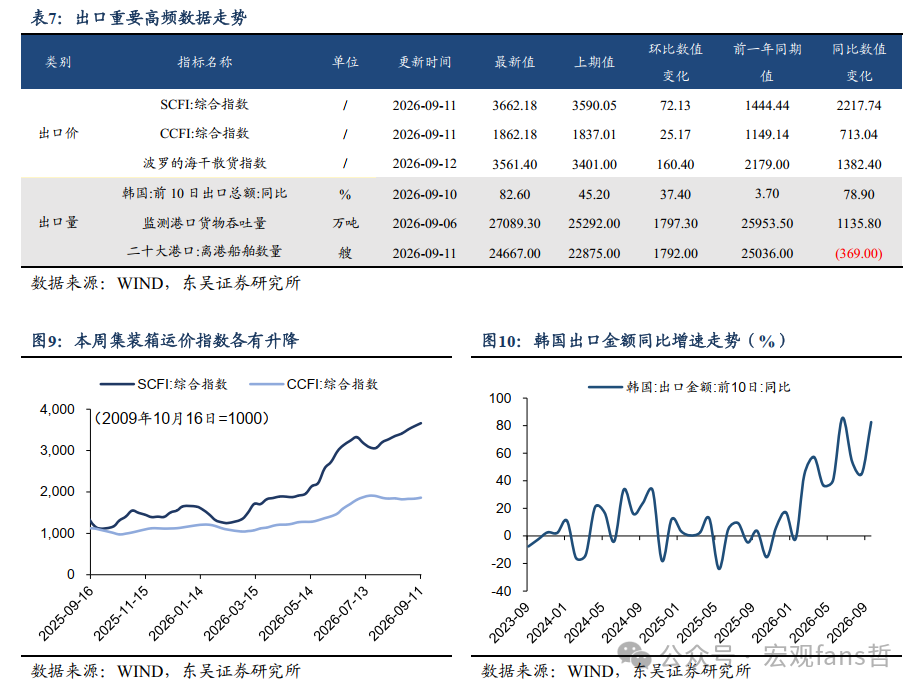
出口价格方面,本周上海/中国出口集装箱运价指数分别录得3662.18点和1862.18点,分别环比回升72.13点和25.17点;本周波罗的海干散货指数均值录得3561.40点,环比回升160.40点。
出口数量方面,韩国9月前10日出口总额同比增速录得82.60%,较8月回升37.40个百分点,较2025年同期回升78.90个百分点。国内方面,2026年8月31日-2026年9月6日监测港口累计完成货物吞吐量录得27089.3万吨,环比回升7.11%。本周二十大港口离港船舶数量录得24667艘,环比回升1792艘,较去年同期回落369艘。
2.5. 通胀:美联储加息预期压制大宗商品价格
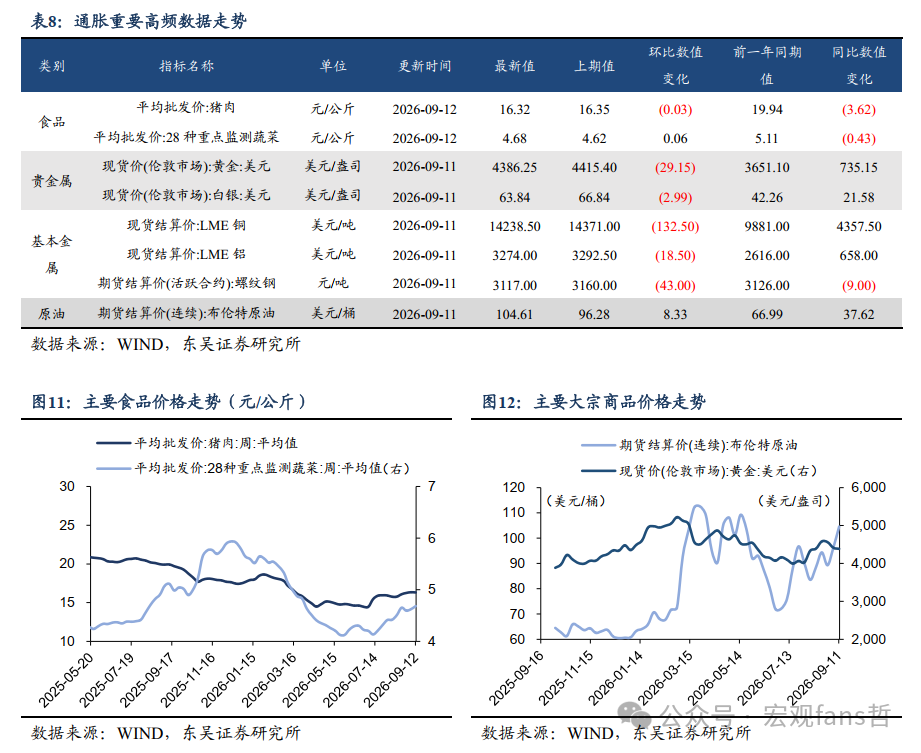
食品方面,本周猪肉平均批发价录得16.32元/公斤,环比回落0.03元/公斤;本周28种重点监测蔬菜平均批发价录得4.68元/公斤,环比回升0.06元/公斤。
贵金属方面,本周现货黄金价格录得4386.25美元/盎司,环比回落29.15美元/盎司;本周现货白银价格录得63.84美元/盎司,环比回落2.99美元/盎司。
基本金属方面,本周LME铜、铝期货结算价分别录得14238.5美元/吨和3274.0美元/吨,分别环比回落132.5美元/吨和18.5美元/吨;本周螺纹钢期货结算价录得3117.0元/吨,环比回落43.0元/吨。
原油方面,本周布伦特原油期货结算价为104.61美元/桶,环比回升8.33美元/桶。
2.6. 流动性:本周货币净回笼15亿元
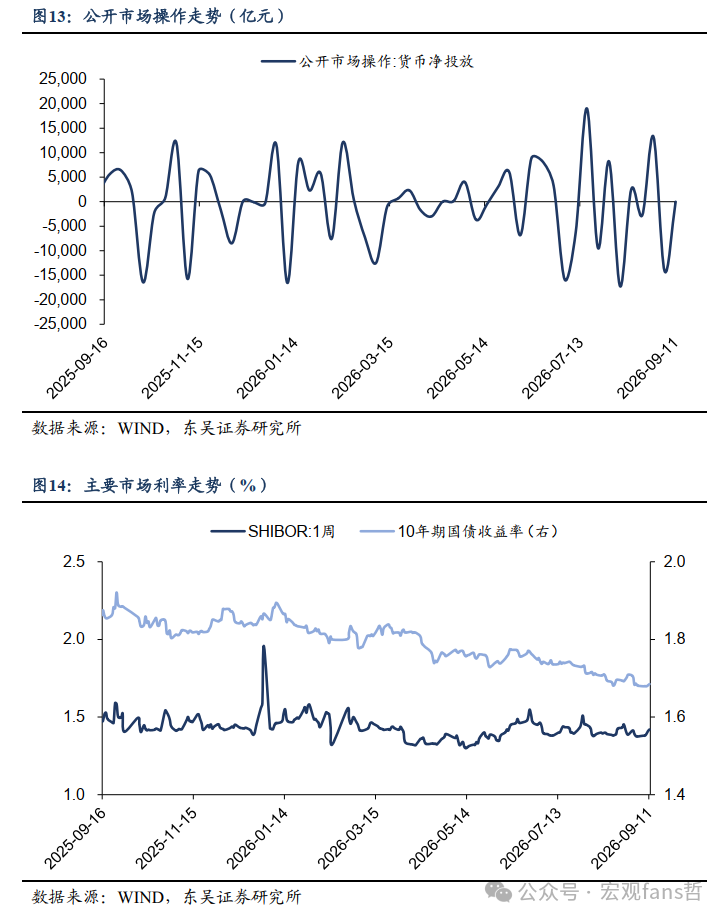
公开市场操作方面,本周央行进行85.0亿元逆回购操作,有100.0亿元逆回购到期,当周货币净回笼15.0亿元。
受到政策及资金面变化影响,本周7天shibor利率小幅回升,从周初的1.3800%回升至周末的1.4200%;本周10年期国债收益率小幅回升,从周初的1.6792%回升至周末的1.6850%。
3. 本周政策一览
4. 风险提示
美国货币政策仍有不确定性;政策出台力度低于市场预期;房地产改善的持续性待观察。