

9 月 13 日晚间,港股 AI 龙头智谱(02513.HK)披露新一轮大额融资方案,合计募资约 50 亿美元,包含 20 亿美元 H 股股份配售,以及 30.16 亿美元零息可转债。距离 7 月完成 314 亿港元配售仅仅过去两个月,公司再度启动大额资本补充动作。在股价自历史高点回撤超 73%、上一轮参与配售的机构账面深度浮亏的背景下,本次 “折价配售 + 可转债” 组合方案,迅速在资本市场引发巨大争议。有投资者质疑,连续配售持续稀释老股东权益;但看多一方认为,大模型行业算力与研发投入属于刚性支出,募资是支撑 GLM 模型迭代、抢占 MaaS 市场的必要选择。在 Kimi、DeepSeek、字节、阿里等对手环伺的赛道里,智谱从项目制转型 API 经常性收入的新估值故事,正迎来市场的全面检验。
本次股份配售方案显示,智谱配售价定为 714 港元,较公告前一交易日 793 港元收盘价折让 9.96%,配售股份占扩大后股本 4.5%;配套发行的零息可转债初始转股价 892.5 港元,较配售价溢价 25%,高于公告前收盘价 12.55%。资金用途上,公司表示约 60% 资金投向下一代 GLM 模型、完全自训练体系以及算力基础设施建设;25% 用于优化资本结构、补充营运资金;剩余 15% 用于业务拓展与战略并购。
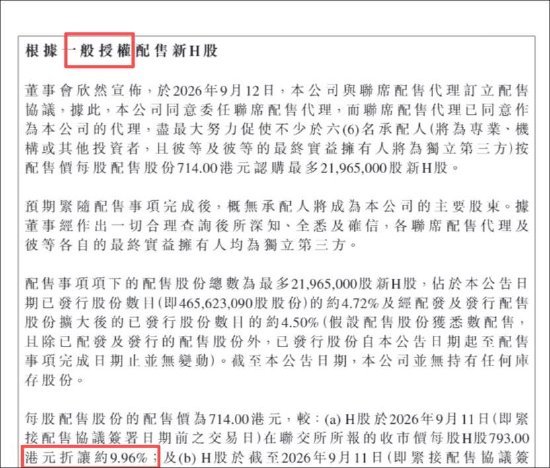
市场争议的核心,首先集中在港股 “一般性授权” 的配售规则与股权稀释效应。根据港股上市规则,上市公司可在年度股东大会取得一般性授权,董事会可在授权额度内直接完成新股配售,无需就单笔配售再次提请全体股东表决,中小股东没有投票否决权,只能被动承受股权摊薄。
从财务逻辑看,折价配售将带来双重股价压力。短期之内,新增股本会直接摊薄每股收益与每股净资产;而低于二级市场价格的配售价,也容易形成新的市场心理锚点,压制股价上行空间。数据显示,7 月智谱上一轮配售配售价高达 1588 港元,对比本次 714 港元的配售价,短短两个月配售价近乎腰斩,参与 7 月配售的机构账面浮亏显著,这也进一步加剧了二级市场投资者情绪。
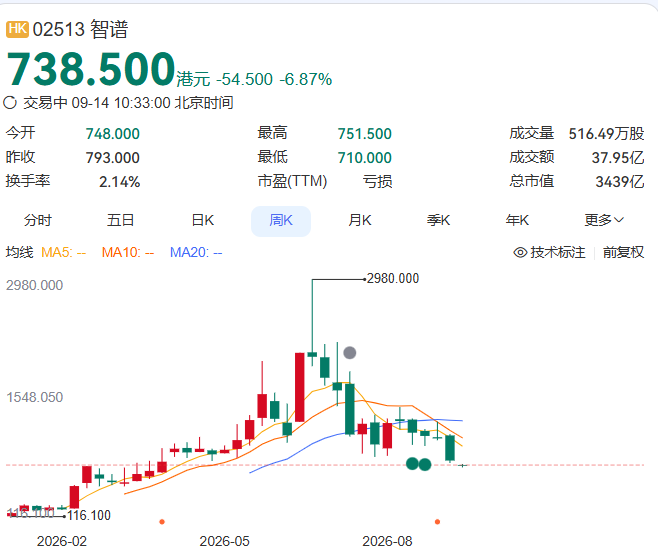
智谱上市后股价经历剧烈震荡,上市初期一度冲高至 2980 港元,市值短暂突破万亿港元,随后持续回落。暴涨暴跌背后,是公司商业模式发生根本性切换,也是市场估值逻辑的重大转变。
2026 年半年报显示,智谱上半年实现营收 9.54 亿元,同比大增近 400%;但期内仍亏损 20.72 亿元,亏损规模虽然同比小幅收窄,但公司尚未实现盈利。业务结构发生颠覆性变化:开放平台及 API 业务收入 8.25 亿元,同比暴涨 2735.7%,营收占比由去年同期 15.2% 飙升至 86.5%;曾经作为核心收入来源的企业本地化部署项目制业务,收入占比大幅收缩至 7%。
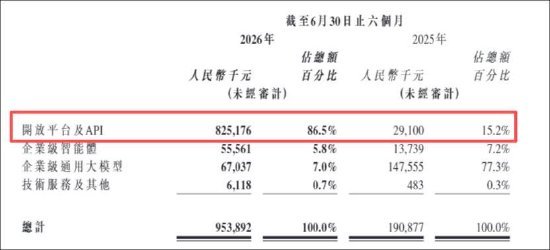
此前智谱的收入以一次性项目交付为主,收入波动大、缺乏持续性,难以获得高估值。公司主动收缩本地化项目,转向 MaaS 平台 API 调用收费模式,收入由一次性确认转为持续性的按调用量结算,这也是市场用 ARR(年度经常性收入)为其估值的底层逻辑。截至 8 月 31 日,智谱披露平台企业及开发者用户突破 740 万,Token 调用量较年初增长超 40 倍,付费日活用户增长 603%,API 业务实现量价齐升,管理层给出 2026 年底 ARR 目标 24 亿美元。
亮眼的 ARR 数据,是智谱支撑估值的核心叙事,但市场对于这份新故事的可持续性,仍然存疑。
国内大模型赛道已经进入白热化竞争阶段,多家对手持续发力。月之暗面 Kimi 模型迭代提速,Kimi K3、K2.8 Preview 持续补齐代码与智能体能力,ARR 增长势头迅猛,今年 3 月 ARR 约 1 亿美元,8 月已经突破 10 亿美元。另一边 DeepSeek 持续掀起 API 价格战,9 月再度下调 Flash 系列模型调用价格,部分档位降幅最高达到 60%,以低价抢占开发者流量。全栈云厂商字节、阿里的体量优势更加突出,8 月行业 ARR 统计数据显示,字节大模型相关 ARR 约 300 亿元,阿里 ARR 约 160 亿元,二者规模数倍于智谱。云厂商拥有自研芯片、算力集群、数据生态的一体化能力,不仅 ARR 体量领先,毛利率表现同样更优。
行业价格战的大背景下,智谱的盈利质量挑战逐步显现。半年报数据显示,公司整体毛利率由去年同期 50% 下滑至 26.4%。智谱解释称,毛利率下滑是业务结构切换所致,云端 MaaS 业务处于爆发初期,尚在爬坡阶段,拉低整体毛利水平;API 板块自身毛利率已经实现由负转正,提升至 24.6%。与之对比,DeepSeek API 业务毛利率达到 82.9%,阿里 AI Token 业务毛利率维持 50% 以上,横向对比差距明显。
业内人士分析,大模型行业短期算力供给紧张,带来 API 价格上行红利;拉长周期,算力供给持续释放,模型降价是长期趋势。一旦行业进入价格竞争,定价权较弱的模型厂商,毛利率会持续承压,ARR 增长很可能陷入 “增收不增利” 的困境。对于智谱而言,虽然成功完成从项目制到经常性收入的转型,但赛道强敌环伺,持续烧钱的研发、算力投入压力长期存在。
本次大额募资,本质是大模型赛道资本耐力赛的一次集中体现。支持者认为,算力和模型训练需要巨额前置投入,当下亏损换规模是行业常态,资金将帮助智谱巩固 GLM 模型技术优势,抓住全球开发者市场窗口;质疑方则指出,连续折价配售持续摊薄老股东权益,若 ARR 增长不及预期、行业价格战持续恶化,估值逻辑会面临重估风险。大模型商业化长跑刚刚开启,智谱拿到了新的弹药,但市场的拷问并未停止:ARR 高速增长能否持续?API 业务毛利率能否稳步抬升?在大厂与创业公司双重夹击之下,GLM 模型能否守住差异化竞争力?这一系列问题,将决定智谱本次募资究竟是助力突围,还是仅仅延缓赛道淘汰赛的到来。