

ETF 赛道持续迭代,产品谱系日趋完善。被动 ETF 早已为广大投资者熟知,而主动 ETF 作为 ETF 家族里特色鲜明的一员,不少投资者常会把它和被动 ETF、传统公募基金、指数增强 ETF 相互混淆。下图将从多维度对比拆解主动 ETF、被动 ETF、传统公募基金与指数增强 ETF 的核心异同,厘清各自的策略定位与底层特点。
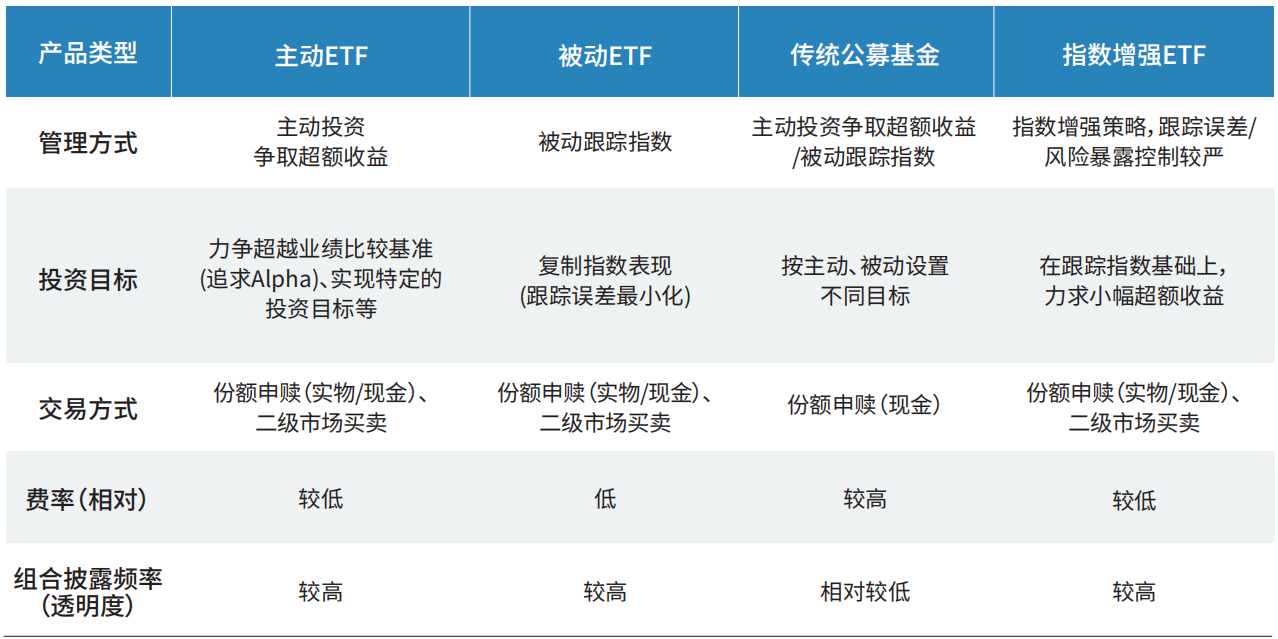
注:上表中信息仅供说明之用,用以展示不同类型基金特点,具体的基金产品特征可能存在差异。具体基金产品信息请参考相关《基金合同》、《招募说明书》和《基金产品资料概要》等法律文件。
关键异同总结:
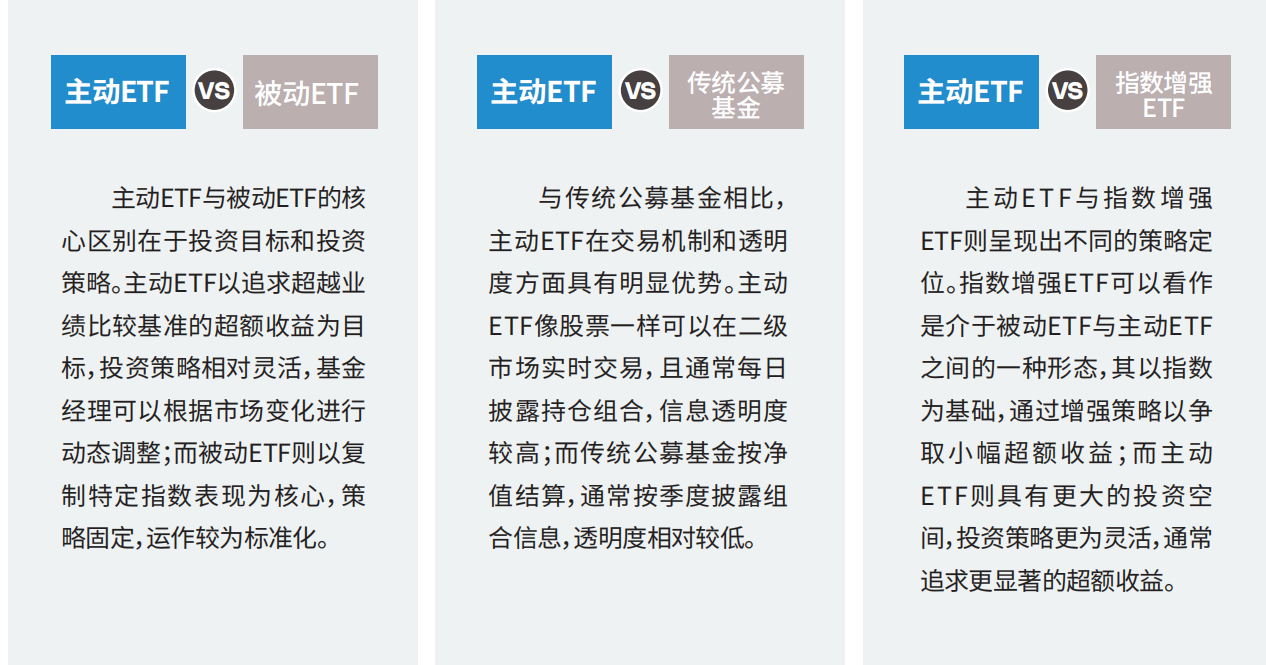
主动ETF的优势
1、主动ETF填补了市场空白
当前的主流基金类型,无论是被动ETF、传统公募基金,还是指数增强ETF,都具有其各自的定位和投资场景。
被动ETF具备成本低、透明度高、流动性好等优势,但持仓结构受指数编制规则的限制,通常集中于行业龙头股,或难以捕捉中小盘或细分赛道优质个股的潜在超额收益。
传统公募基金,尤其是主动管理类基金,在选股和策略上具备较高的灵活性,能够根据市场变化进行主动调整,但 其在信息披露、流动性等方面保持着传统的设计机制。例如,传统公募基金一般按照季度披露定期报告,基金的申赎价 格按照当日收盘后计算并公布的净值进行确认。
指数增强ETF虽然在基准指数的基础上进行一定程度的主动管理,但由于其策略仍受到基准指数的约束,偏离幅度有限,超额收益的空间相对被压缩。
因此,市场需要一种兼具投资策略灵活性、信息透明度与高流动性的投资工具,以填补传统产品之间的配置空白。 主动ETF正是在这一背景下应运而生,它结合了主动管理的灵活性与ETF的高流动性、高透明度等优势,为投资者提供了更丰富的资产配置选择。
2、相对传统公募基金的优势
主动ETF相较于传统公募基金,在多个方面展现出显著优势,特别是在透明度、流动性、交易成本等方面,或使其成为 投资者较佳的投资工具。
高透明度:主动ETF通常每日披露持仓信息,帮助投资者能够及时掌握基金的资产配置情况、持仓构成及行业等,从而 更精准地进行投资决策与风险管理。这一机制不仅提升了市场的透明度与运作效率,也为投资者提供了全面的信息支持, 有助于清晰地了解基金的投资策略。
高流动性:主动ETF可以在交易日内实时买卖,具备与股票相似的交易便利性,为投资者提供了灵活的交易方式。
低交易成本:主动ETF通常具有较低的管理费率和交易成本,费率结构具竞争力,有助于投资者在投资过程中有效控 制成本。
需要补充的是,传统公募基金的销售渠道更加丰富,不仅涵盖银行、券商等传统渠道,还可以通过第三方 销售渠道广泛触达各类投资者,尤其是非股票投资者,使其更容易参与和配置主动管理类基金。此外,对于长 期投资者而言,流动性并非主要影响因素,优秀的主动管理类基金在长期持有过程中,仍能通过基金经理的主 动判断与策略执行,持续争取超额收益。
因此,传统公募基金,尤其是主动管理类基金,在投资策略的灵活性与争取超额收益方面,依然具有配置 价值。
相对被动ETF的优势
从海外主动ETF的实践来看,主动ETF凭借投研驱动的主动决策机制,在投资覆盖维度、风险控制能力、市场周期适应 性等方面具备显著优势。
从投资覆盖维度来看,主动ETF具备广泛的可投资范围。
在海外股票市场中,被动ETF所跟踪的主流市场指数多以市值权重为核心编制逻辑,通常聚焦于行业龙头企业,或难 以捕捉中小盘或细分领域的超额收益;
在海外固定收益领域,许多被动ETF所跟踪的市值加权债券指数同样存在一些局限性:
(1)市值加权债券指数通常会给予债务规模最大的发行人最高的权重,使被动ETF被动集中配置于负债最重的发行 人。相比之下,主动管理的固定收益ETF以严谨的信用研究为支撑,因此能够向信用质量更高的发行人配置,并尽量回 避那些可能面临评级下调风险的发行人,这在经济或市场承压时期可能有助于保护资本并改善回报。
(2)市值加权债券指数通常并不会覆盖所有债券资产和类别。比如,美国58万亿美元债券市场中有49%的市值未被彭 博美国综合指数覆盖,并且高收益公司债券等债券类别也未被其覆盖。主动ETF则不受固化指数成分与编制规则约 束,能够深入挖掘更多资产类别和市场细分领域,有效突破被动产品的投资边界局限,为投资者提供更加多元化和全面的投资机会。
主动ETF在固定收益领域拥有更广的投资范围
美国58万亿美元债券市场中有49%的市值未被彭博美国综合指数覆盖
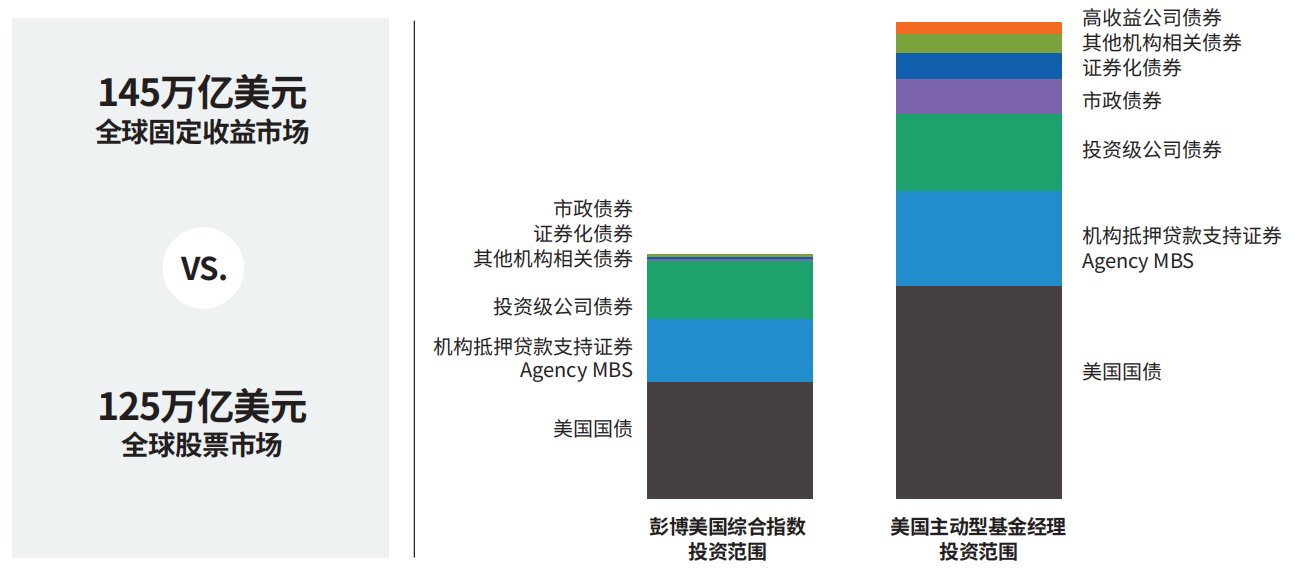
资料来源:彭博、SIFMA、ICE美银美国高收益指数、CS杠杆贷款指数、摩根大通、摩根资产管理。上述数据反映了截至2025年7月28日的最新可用数据。部分成分数据可能存在滞后。彭博美国综合债券指数是一个广泛的基础性基准指数,用于衡量投资级、美元计价、固定利率的应税债券市场。该指数包括国债、政府相关及企业证券、固定利率机构MBS(抵押贷款支持证券)、ABS(资产支持证券)和 CMBS(商业抵押贷款支持证券,包括机构和非机构)等。所提供信息仅用于展示宏观趋势,所示的信息基于分析时 的市场状况,可能会发生变化,不构成要约、研究或投资建议。 《ETF环球市场纵览 — 亚洲版》。反映截至2026年3月31日的最新数据。
从投资标的筛选逻辑来看,主动ETF更加注重从风险管理或回报角度优选标的。
无论是股票还是债券被动ETF,通常以最小化跟踪误差为唯一核心目标。不过,有时候即便是跟踪指数的被动ETF也不 得不做出主动的投资决策。比如,跟踪固定收益指数的ETF,因为其所跟踪的广泛的债券指数通常包含数千只成分证券,如果将指数中的所有证券全部纳入组合,则可能会面临高昂的成本,而且操作难度大。因此,被动ETF管理人通常会基于尽可 能降低跟踪误差来决定证券取舍,而不是从风险管理或回报角度出发进行选择。而这恰恰是主动ETF的典型做法。主动ETF 通常依托严谨的基本面研究开展持仓筛选,从风险控制、估值高低、收益潜力等多维度优选标的。
从市场周期适配性来看,主动ETF赋予基金经理更大的策略调整空间,使其能够根据市场环境灵活调整投资策略。例 如,基金经理可以结合宏观趋势、市场周期、估值变化等动态调整行业/个股配置比例、久期等,或根据市场波动性选择承担 更多或更少的风险,从而在不同市场条件下优化投资组合的表现,提升长期收益潜力。
上一篇回顾:认识主动ETF | 主动ETF的本质:主动管理与ETF工具属性的融合
下一篇预告:认识主动ETF|主动ETF与被动ETF、传统公募基金、指数增强ETF的异同
内容来源:摩根资产管理《从入门到进阶:主动ETF投资指南》
风险提示:基金有风险,投资需谨慎。本文为投资者教育资料,非营销材料,亦非对某只证券或证券市场所做的推荐、介绍或预测,不应被依赖视作预测、研究或投资建议,也不应该被视为购买、出售任何证券或采用任何投资策略的建议。投资者在投资前请认真阅读《基金合同》《招募说明书》等法律文件,充分评估自身风险承受能力,审慎做出投资决策。海外市场案例仅供参考,境内产品规则、市场环境与海外存在差异。