


中邮证券有限责任公司盛炜,杨帅波,闫依洋近期对横店东磁进行研究并发布了研究报告《磁材器件受益AI增长,光伏差异化经营彰显韧性》,给予横店东磁买入评级。
横店东磁(002056)
投资要点
事件:2026年8月19日,公司发布2026年半年度报告。2026年上半年公司实现营业收入123.4亿元,同比+3.4%;实现归母净利润9.5亿元,同比-7.0%;实现扣非归母净利润8.1亿元,同比-24.3%;公司上半年产生3.5亿元汇兑损失,使得财务费用率同比+4.8pcts。其中,2026年二季度公司实现营业收入68.6亿元,同比+2.2%,环比+25.3%;归母净利润5.6亿元,同比+0.1%,环比+45.8%;扣非归母净利润4.9亿元,同比-19.6%,环比+55.5%。
光伏业务在行业调整中保持盈利。2026年上半年公司光伏产品出货量超12GW,实现收入73.7亿元,同比-8.5%,毛利率11.2%,同比-5.5pcts。在行业需求阶段性回落、贸易壁垒升级、原材料价格上升的多重压力下,公司严控成本,增强差异化市场的开拓,光伏业务保持盈利,欧洲重点市场多个百MW级单体项目顺利交付。
磁材器件业务产品结构优化,AI基建打开成长空间。2026年上半年公司磁材器件业务出货量约12万吨,同比+10.7%,收入29.9亿元,同比+25.9%。其中,上半年磁性材料收入21.8亿元,同比+12.4%,毛利率25.9%,同比-1.8pcts;振动器件收入8.1亿元,同比+86.5%。公司在永磁方面聚焦高性能车规磁瓦等高端产品;粘结永磁持续拓展热管理业务;软磁着力拓展AI服务器及数据中心相关产品及市场,芯片供电用铜铁共烧电感产能利用率保持高位,整体收入保持稳步增长。产能方面,公司越南(永磁系)和泰国(软磁系)基地均已实现量产。
锂电产能利用率、盈利能力提升。2026年上半年公司锂电池出货量超3亿支,收入17.5亿元,同比+35.91%,毛利率20.1%,同比+7.2pcts。公司加快锂电产能结构转型,加速推进产品体系迭代,全极耳中试线正式投产,整体产能利用率实现较大提升。在碳酸锂等核心原材料价格宽幅震荡下,公司积极应对市场变化,盈利能力有所提升。
盈利预测与投资评级
我们预计公司26-28年营收分别为247.0/279.9/318.3亿元,归母净利润分别为19.3/22.9/27.2亿元,对应PE分别为17x/14x/12x,首次覆盖,给予“买入”评级。
风险提示:
汇率波动风险;下游需求不及预期风险;行业竞争加剧风险
最新盈利预测明细如下:
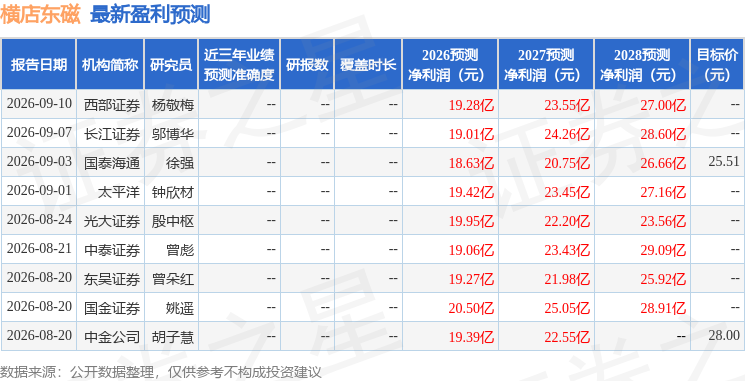
该股最近90天内共有9家机构给出评级,买入评级7家,增持评级2家;过去90天内机构目标均价为26.76。
本文数据来源于中邮证券有限责任公司,仅供参考不构成投资建议。