


太平洋证券股份有限公司宋辰超近期对申菱环境进行研究并发布了研究报告《26H1营收稳健增长,液冷业务加速放量》,首次覆盖申菱环境给予买入评级。
申菱环境(301018)
事件:公司发布2026年中报。2026上半年公司营业收入17.56亿元,同比增长4.39%;归母净利润0.54亿元,同比下降64.07%。得益于数据中心散热需求驱动,公司存货和发出商品显著增加,确收后有望贡献利润。在建工程和预付款项高增助力公司顺利扩产保障订单交付。
2026上半年公司营收17.56亿元(+4.39%),归母净利润0.54亿元(-64.07%),净利润下滑主要系项目结转确认收入滞后、拓展海外市场导致销售和研发费用增加、工业特种板块竞争加剧导致毛利率下降。公司总体销售毛利率19.65%,同比下滑4.76个百分点。分业务看,设备业务收入13.53亿元(-2.99%),毛利率18.63%(-4.41pct);解决方案及服务业务收入3.92亿元(+39.81%),毛利率21.54%(-8.40pct)。经营性现金流净额-5.54亿元(-397.67%),主要系支付采购款增加。此外,公司存货18.51亿元,较2025年末增加9.82亿元,其中发出商品11.95亿元,较2025年末增加7.92亿元,增量主要来自数据算力服务业务,预计确收后,将在下半年为业绩做出积极改善;在建工程1.22亿元,较2025年末增加0.88亿元,具体包括液冷新质智造基地、高州二期项目,公司在订单增长背景下积极备料扩产,将有利于业绩充分释放。
算力液冷布局卡位领先,高效温控产品加速放量。AI基础设施和智算中心建设伴随着单柜功率密度的提升,数据中心对液冷、相变冷却、高效风冷及集成冷站等温控方案的需求将持续增长。公司数据服务产品覆盖液冷、风冷、相变及主机系列,主要应用于云数据中心、算力中心、通信基建等场景,并已服务于运营商、互联网厂商、云厂商客户。公司于2011年布局数据中心液冷技术,具备深厚的技术积累和标准参与经验,并在中国液冷数据中心CDU及智算液冷市场处于领先位置。今年6月,推出全预制大液冷系统方案,采用“风液同源”一体化架构,构建冷源供给-输配调度-液冷散热的全链路闭环系统,实现单机柜180kW+高效散热,PUE低至1.15以下,市场竞争力进一步增强。2026H1公司数据服务板块营收同比增长30.68%,延续较快增长,新增订单约为上年同期的2.3倍,新增订单同比明显提升,其中液冷相关新增订单约18亿元,提高业绩可见度。
国内/海外市场双突破,实现AI液冷核心资产转型。海外市场方面,公司正大力拓展海外业务,2025年境外营收1.44亿元,同比增长649.48%。在东南亚市场进展迅速,预制化数据中心集装箱解决方案已取得较高市场份额,在泰国、马来西亚设立分支机构,加快构建及完善本土化服务体系;北美市场实现初步突破,与当地主流液冷服务器厂商达成合作意向。国内市场方面,公司与华为、字节跳动、腾讯、阿里巴巴、百度、美团、快手、京东等头部客户建立了稳固合作关系。公司凭借CDU高市占率、垂直一体化解决方案能力及头部客户的深度绑定,完成了从工业温控向AI液冷核心资产的转型。
投资建议:受高密度AI芯片出货规模拉动,液冷已逐渐成为高功耗算力服务器散热的标准配置。公司是国内液冷数据中心领先企业,厂房基地将陆续投产促进利润释放,我们预计,2026-2028年公司归母净利润分别为4.06/13.06/24.04亿元,对应EPS分别为1.09/3.49/6.42元,当前股价对应PE分别为88.42/27.52/14.95倍。给予“买入”评级。
风险提示:数据中心建设需求不及预期;产能扩张不及预期;行业竞争加剧风险。
证券之星数据中心根据近三年发布的研报数据计算,德邦证券李宏涛研究员团队对该股研究较为深入,近三年预测准确度均值为58.62%,其预测2026年度归属净利润为盈利3.36亿,根据现价换算的预测PE为76.19。
最新盈利预测明细如下:
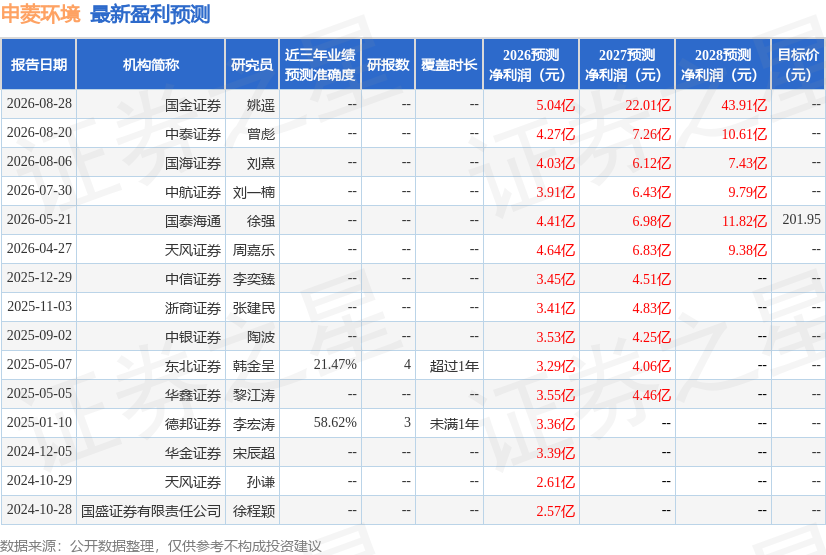
该股最近90天内共有5家机构给出评级,买入评级4家,增持评级1家。
本文数据来源于太平洋证券股份有限公司,仅供参考不构成投资建议。