


9月14日,全球领先的光通信与光连接平台型企业纳真科技公司(Ligent Technologies, Inc.)正式启动香港公开招股,计划于港交所主板挂牌,花旗与中信证券担任联席保荐人。这份招股书所呈现的,不仅是一组高速增长的财务数字,更是一个关于"稀缺性如何被定价"的典型样本。
在光通信行业的投资图谱中,纳真科技的坐标极为特殊——它是业内极少数同时具备高速光芯片与高端光模块全流程自研量产能力的企业。这种"芯模一体"的垂直整合模式,在当前AI算力驱动的行业景气周期中,正在从"成本优势"升级为"定价权优势"。
业内资深投资人士指出,纳真科技不仅在光芯片自研领域展现出巨大的毛利弹性与成长空间,其此次赴港挂牌,更意味着资本市场正式补齐了全球光模块头部第一阵营上市版图中的‘最后一块关键拼图’。对于寻求全产业链卡位的长线机构而言,其资产稀缺性不言而喻。
锚点一:坚守“芯模一体”垂直突围,光芯片自研跨过拐点跃升为高毛利利润引擎
光模块行业长期面临一个结构性困境:上游核心光芯片被海外巨头垄断,国内厂商大多从事后段封装,芯片采购成本占比高企,盈利能力受制于供应链。纳真科技的差异化在于,它通过2012年和2013年两次跨国并购美国Archcom与Multiplex的核心资产,将半导体激光器与光芯片工艺纳入自身技术体系,并在此后十余年持续投入,形成了掩埋异质结与脊波导两大高端加工平台,实现了从晶圆外延、微纳刻蚀到封测的IDM级全流程自主。
过去几年,公司主要生产用于电信光模块的光芯片,2024至2025年,由于光芯片对外销售量下降,收入不足以摊销高昂的的设备折旧及研发成本,毛利率一度为负数。然而,公司光芯片业务始终坚持自主研发、长期投入的战略定力。2024至2025年,面对传统电信市场周期性调整,公司主动优化产品结构,将核心资源集中于面向AI算力的高速光芯片平台构建,阶段性承压换取了关键技术突破。2026年,随着自研光芯片正式量产并导入头部客户,公司"芯模一体"战略进入收获期,成为全球光通信产业中极少数具备从芯片到模块全链条自主能力的领先企业。这一财务格局在2026年迎来了历史性拐点。
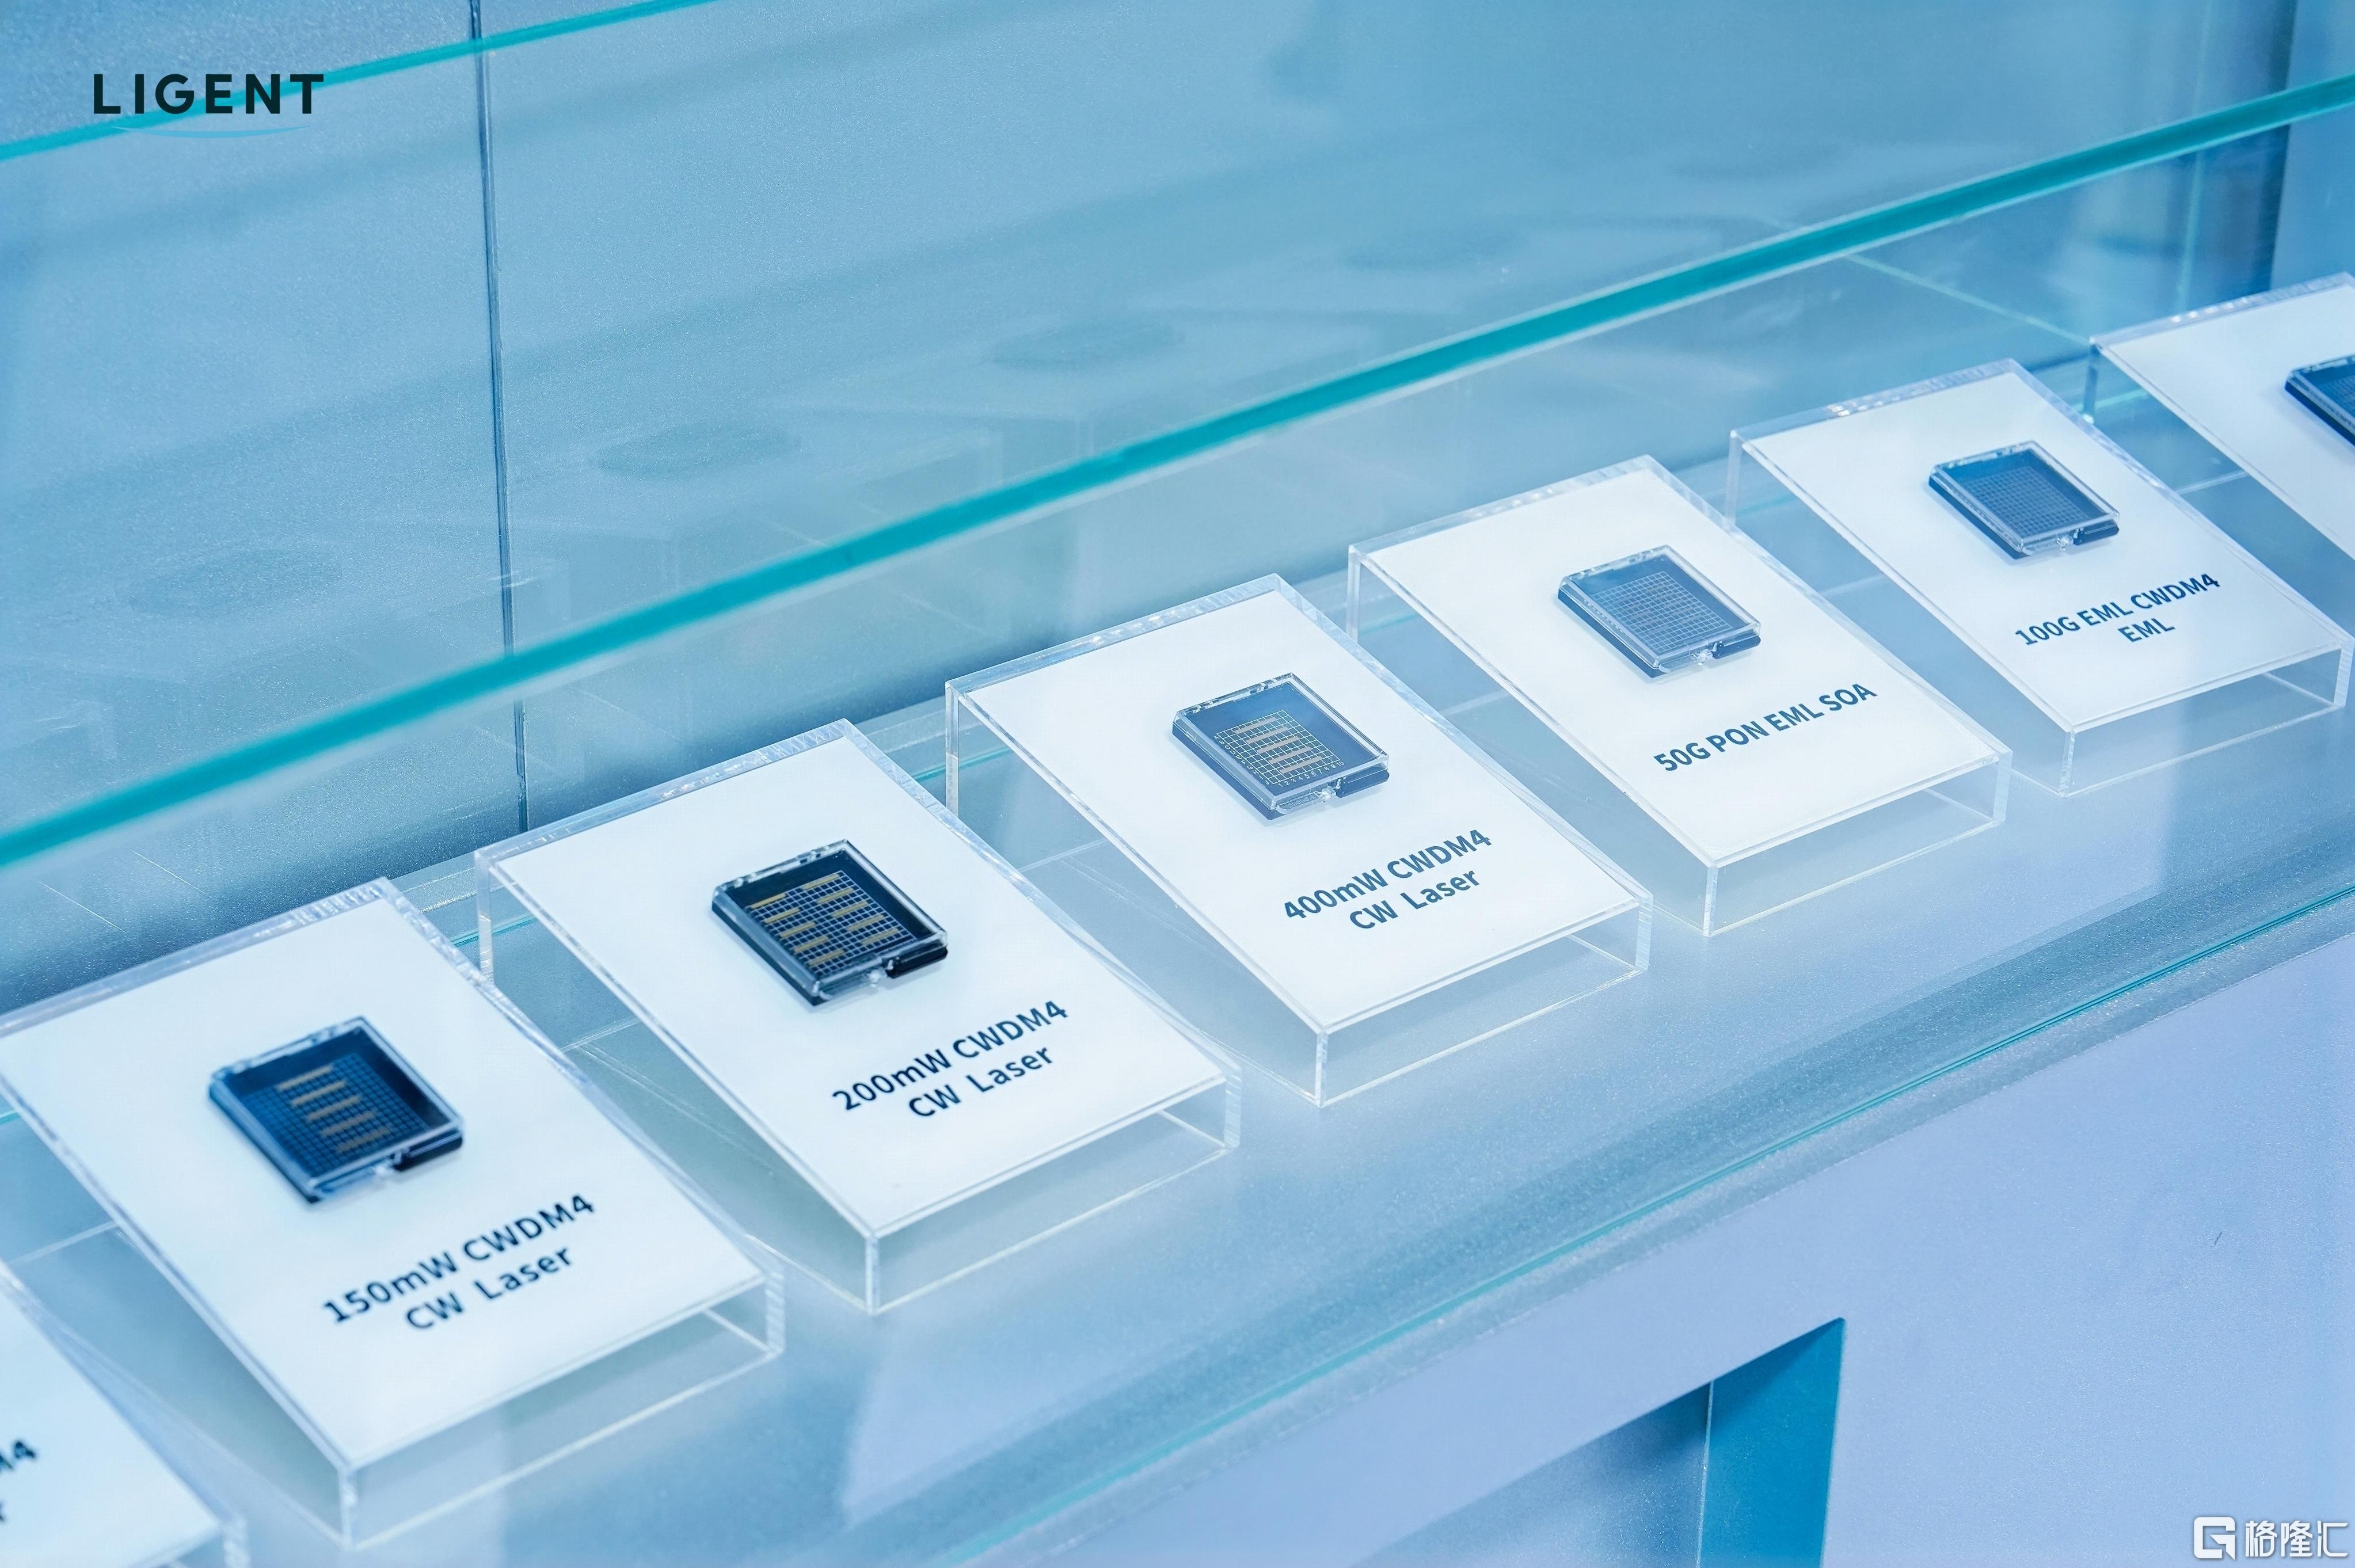
招股书显示,随着75mW大功率CW-DFB激光器芯片在2026年一季度全面实现规模化量产外销,公司光芯片业务毛利率从以往战略投入期的负值飙升至40.7%;2026年7月单月,光芯片对外出货量同比暴增约18倍。更关键的是,自研芯片不仅是一个独立的收入板块,更支撑公司得以在800G、1.6T等高端数通产品上实现差异化定制。反映在整体财务上,公司综合毛利率已从2024年的17.4%提升至2025年的20.0%,2026年上半年进一步升至24.2%,毛利率改善幅度持续高于收入增速,规模效应与产品结构升级的双重红利正在释放。
锚点二:收入结构从电信周期切换至AI成长,数通占比三年提升近45个百分点
判断一家光通信企业是周期股还是成长股,核心看其收入结构。纳真科技的转型路径在招股书中呈现得极为清晰:数通光模块收入占总收入的比重,从2023年的24.9%剧烈攀升至2026年上半年的69.4%,三年间提升了近45个百分点。这意味着公司已从一家以FTTx光纤宽带为主的电信光模块供应商,质变为由AI算力驱动的高端数通光模块供应商。
业绩数据印证了这一转型的爆发力。2023年至2025年,公司营业收入由42.39亿元增长至83.55亿元,2025年同比激增64.3%;净利润从2024年的0.89亿元大幅跃升至2025年的8.73亿元。2026年上半年实现营收53.93亿元(同比+27.9%),净利润6.61亿元(同比+29.7%)。
2026年7月,公司800G及以上高端光模块单月出货量同比增长约78%,显示全球AI算力基础设施建设对高端模块的需求仍处于加速通道。对于机构投资者而言,这种收入结构质变叠加盈利能力提升的双击格局,正是成长股定价的核心依据。
锚点三:全球化制造网络构筑供应链韧性,泰国基地免额外关税优势凸显
在当前全球贸易环境复杂化的背景下,供应链布局已成为光通信企业的核心竞争力之一。纳真科技前瞻性地构建了跨越中国青岛、江门以及泰国、美国的四大智能制造基地。其中,泰国基地的战略价值尤为突出——经权威法务与海关认定完全免缴美国额外关税,对美出口货值2023年至2026年上半年实现连续跨越式增长。
这种跨区域研发加跨国柔性制造加全球本地化服务的网络架构,使公司在全球供应链扰动中具备极强的抗风险韧性,也成为国际顶级云巨头在关键算力节点上深度绑定的重要考量。叠加青岛、武汉、硅谷、新加坡四大研发中心和超950人的科研团队(硕博比例超40%),以及1,581项全球专利和61项行业标准的参与制定,纳真科技已形成技术、制造、客户三位一体的全球化平台壁垒。
锚点四:前沿技术储备与募资投向:定义下一代互连标准
在技术路线图上,纳真科技已超越行业跟跑者定位,构建起贯穿“光芯片—传统光模块—低功耗模块—共封光互联”的全场景前沿矩阵。在高速可插拔及低功耗演进方向,公司已实现800G与1.6T光模块的规模化量产,同时积极推进3.2T光模块及6.4T光引擎的技术储备;
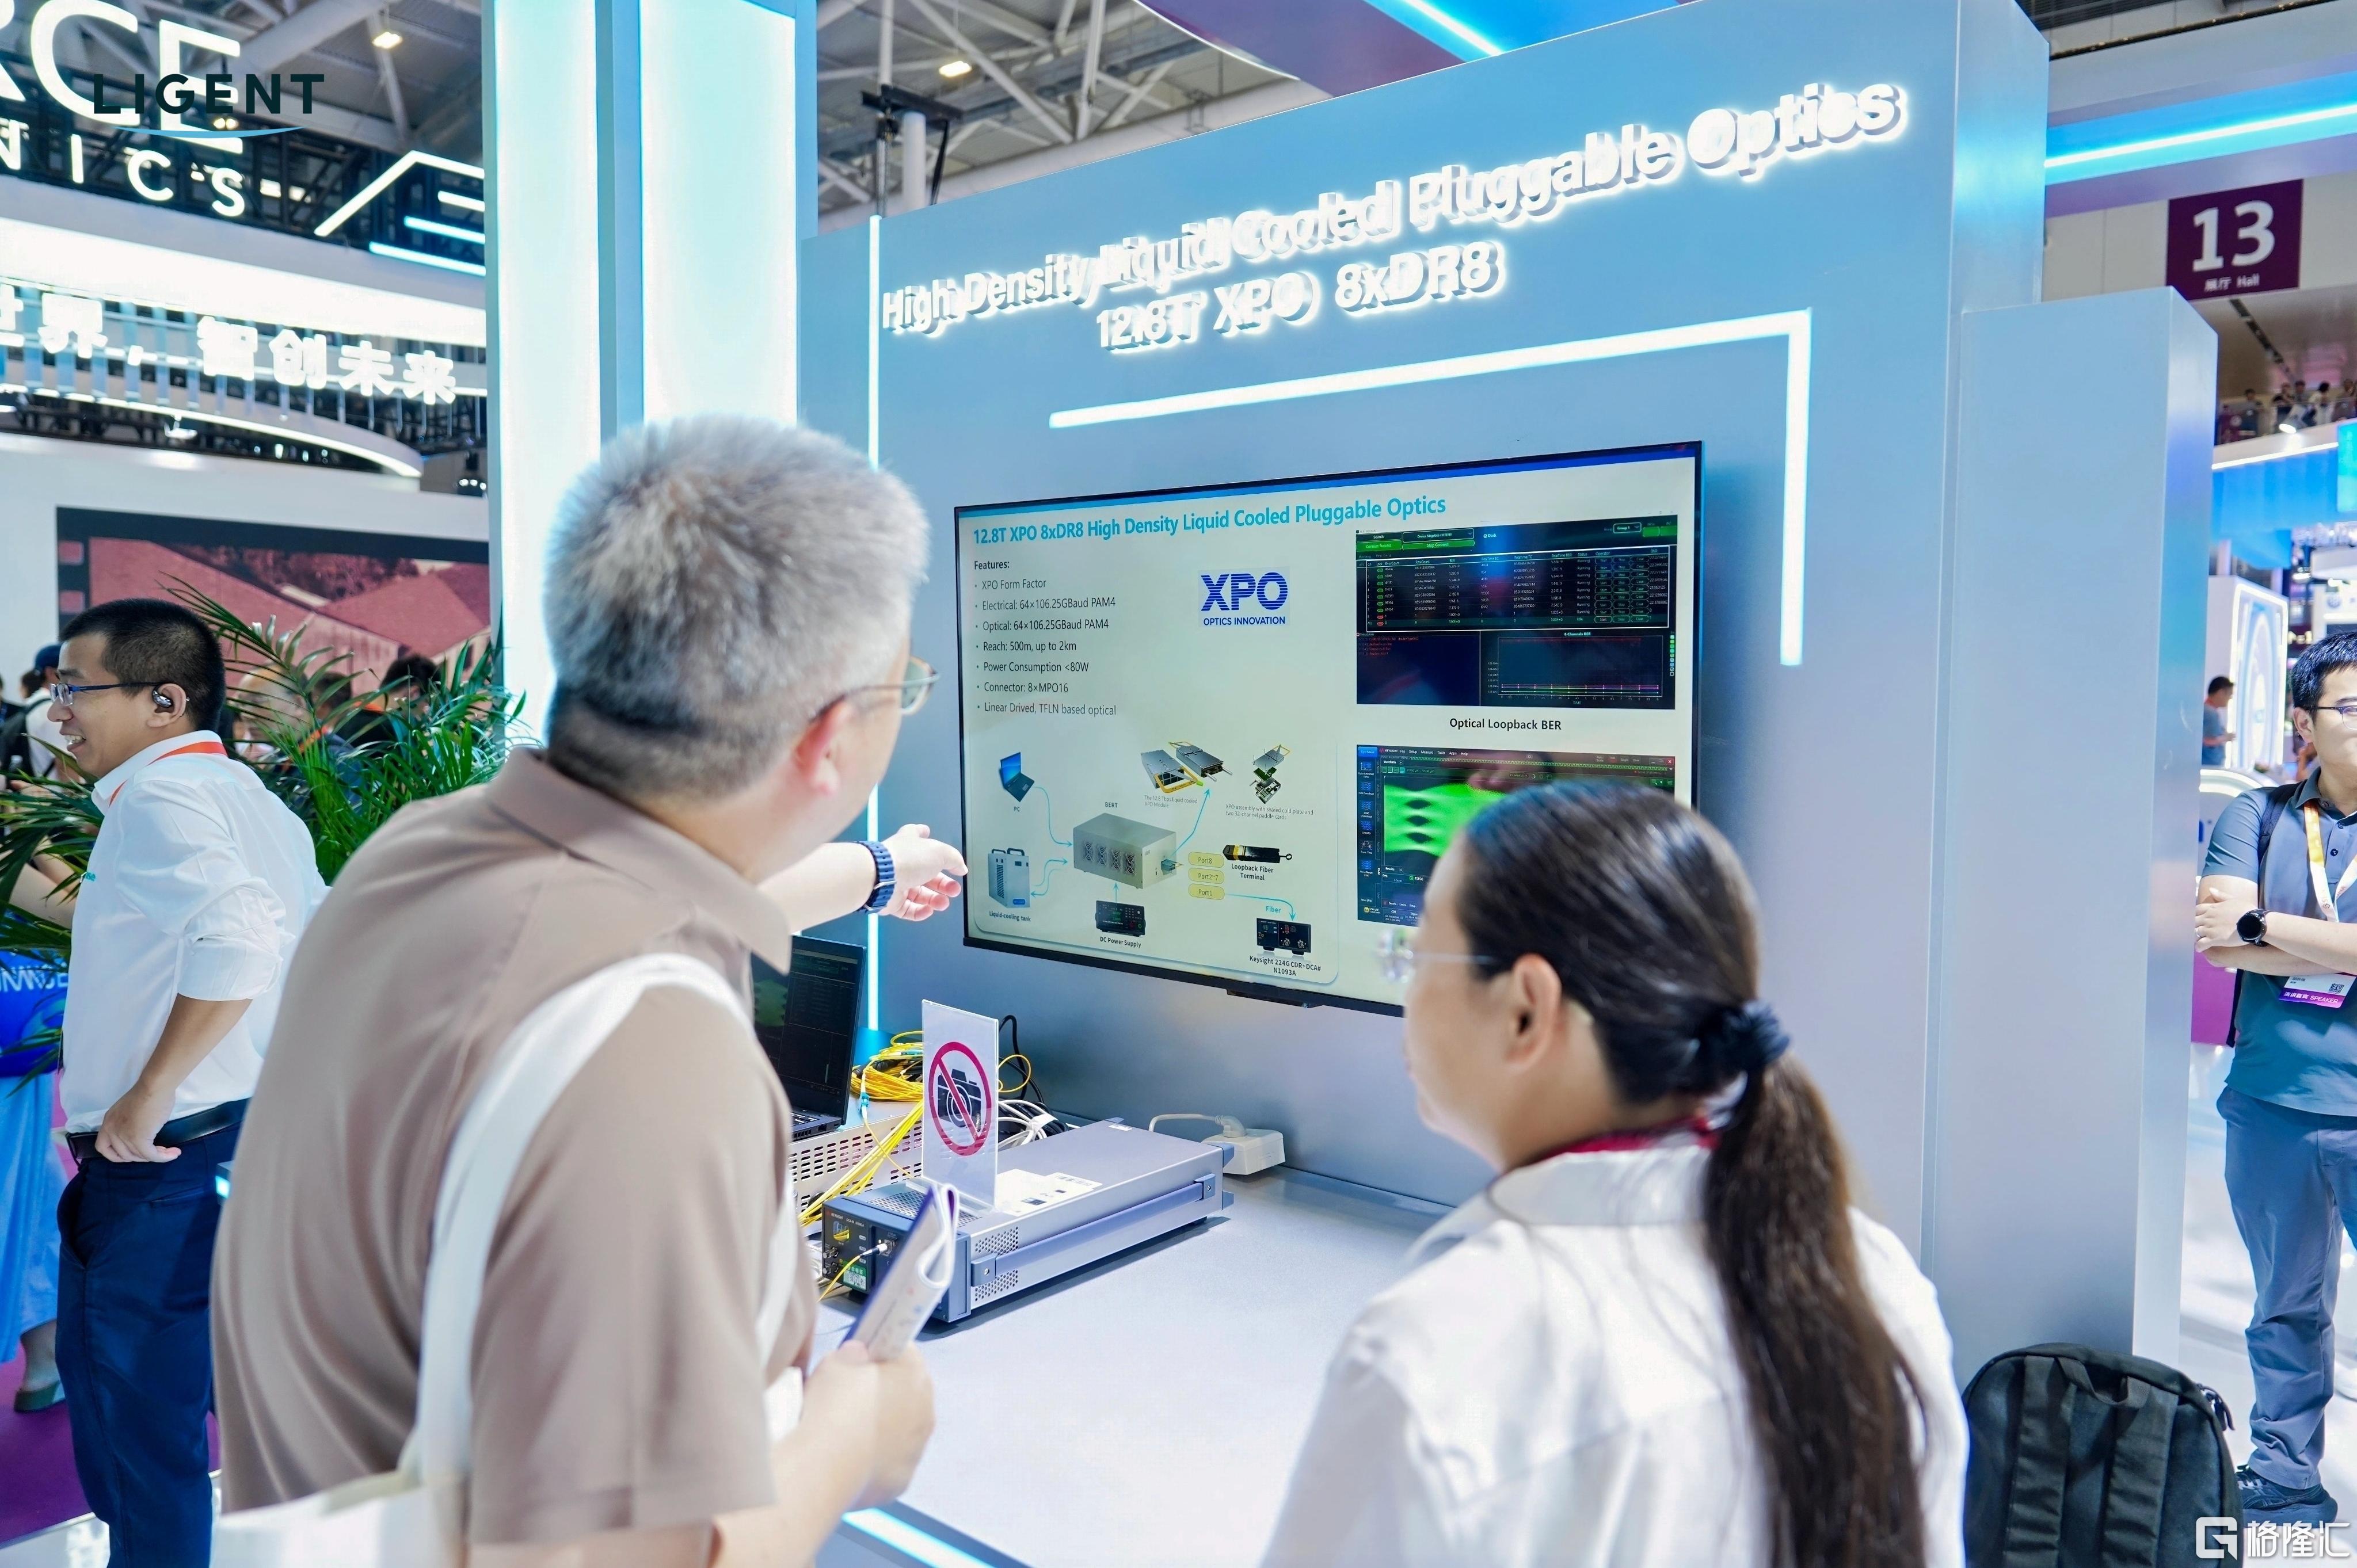
在更具代际颠覆性的共封与近封光互联方向,公司已实现支持NPO及CPO技术的ELSFP外置光源模块初期商业化,率先交付3.2T NPO光引擎样品供核心客户验证,并正协同大客户联合开发6.4T NPO光引擎及下一代12.8T XPO超高密度可插拔光模块。与之紧密协同的是上游激光器芯片的底层突破,在自主量产75mW、100mW大功率CW-DFB芯片的基础上,公司正全力攻超大功率芯片,以及单波400G InP激光器芯片,从源头打破垄断。
本次 IPO 募集资金将投向新产品与前沿技术攻坚(加速NPO/CPO及高端芯片商业化)、升级并扩建光模块与光芯片先进产能(持续强化高速光芯片量产能力并推进产线智能化升级)、强化海外营销网络及产业链战略并购,持续定义下一代智算互连标准。