周五的8月CPI出来以后,美股没跌,反倒涨了,标普500涨0.9%,纳指涨1%,看起来市场对这份数据挺淡定。
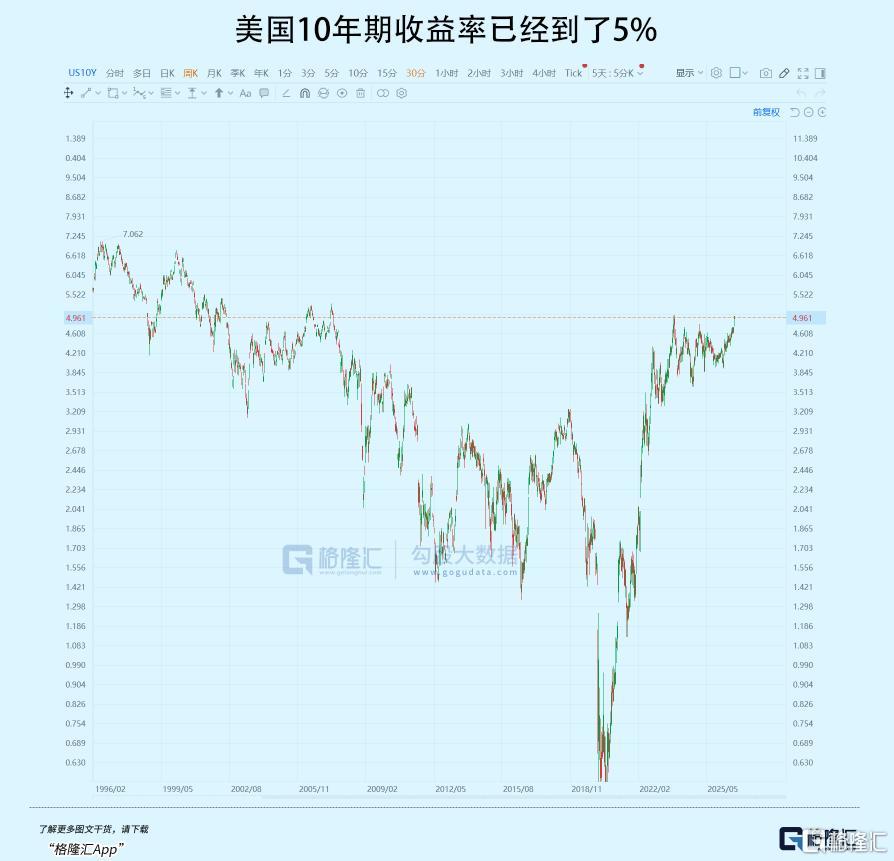
当然,债市那边是另外一个场景,US10Y直接摸到4.97%,两年期收益率也上行,9月加息概率冲到85%以上。
其实那天真正让股票喘气的,是布伦特原油从盘中接近110美元回落到104.61美元。
到了周一,沙特一条用来绕开霍尔木兹海峡的主要输油管道停运,油价在亚洲时段又涨了3%以上。
于是事情又绕回原点,美股夜盘不少公司又把周五涨幅都直接给跌回去了。
01
CPI涨幅大部分是汽油贡献
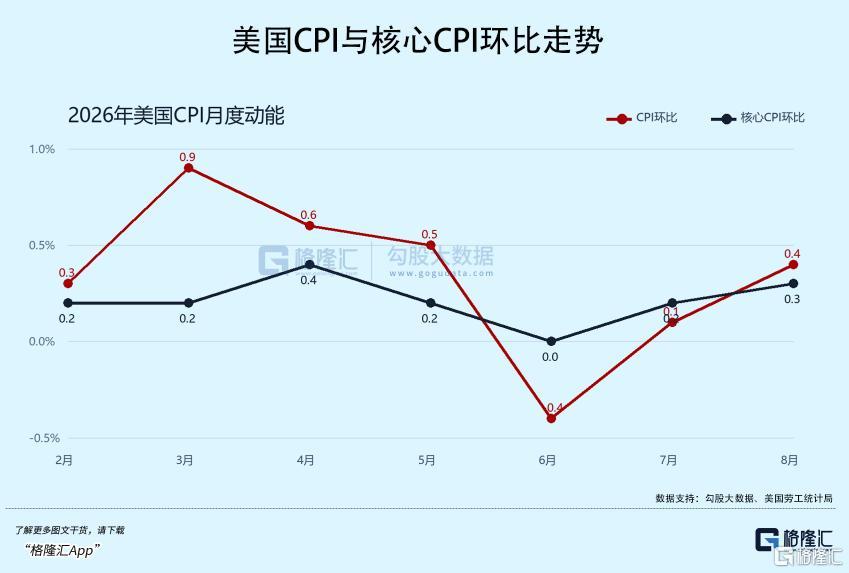
8月美国CPI同比3.4%,和7月一样。
核心CPI同比2.4%,还比上个月低了0.1个百分点。只看同比,通胀并没有二次失控,核心通胀甚至在往下磨。问题出在月度环比。总CPI环比0.4%,7月只有0.1%;核心CPI环比0.3%,也比7月的0.2%高。
这0.4%里面,汽油价格一个项目就贡献了超过三分之一。汽油环比涨3.9%,能源整体涨2.1%。这还只是8月的账。进入9月,布伦特和WTI都重新站上100美元,后面的汽油、柴油、航空和运输价格还会补进来。
油价以外的数据暂时算平静,但也谈不上彻底降温。住房成本环比涨0.3%,运输服务涨0.5%,机票涨2.7%,核心服务没有全面加速。
把6月至8月的核心CPI折成年率,大约在2%左右,趋势还可以,但你让Warsh在这个位置宣布抗通胀胜利,底气明显不够。
02
八成多的加息概率,交易重点已经往后挪
美联储FOMC 9月会议在15日至16日举行,CPI公布前,市场看到的数字还在七成出头,PPI和CPI出来之后9月加息基本从争论题变成接近明牌。
对这份CPI数据的定性很简单,它还算不上全面过热,但已经足够给沃什加25个基点的理由,联储真正防的是油价从一次性冲击变成服务价格、工资和通胀预期的第二轮传导。
而且,在9月加息比不加息会更让市场信服点,对市场说不定是好事,毕竟大家加息预期也打的挺满了。
当然现在更激进的是后面的预期,现在到12月利率加息两次概率超过60%。换句话说,市场已经不满足于押9月一次,还在押年内至少再加一次。
这个地方我没市场那么鹰。
原因也很直接。现在最扎眼的是能源,核心商品同比只有0.7%,核心CPI同比还在回落。只要原油供应逐步恢复,headline inflation会先难看一阵,随后基数和需求会重新起作用。
Warsh用一次加息稳住信誉即可,联储若每次都追着油价跑,很容易在中东油运供应恢复时把加息刹车踩过头。
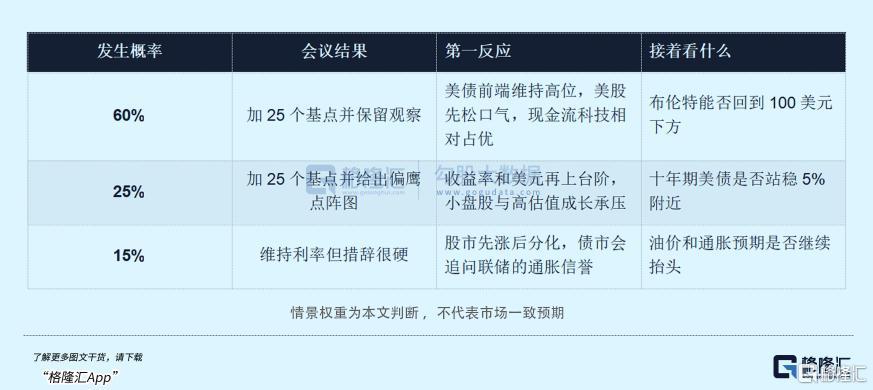
暂时来说9月加25个基点85%的概率,维持利率15%,年内不考虑50个基点不放进基准情景,除非真的伊朗和懂王对抗到天荒地老。且9月加息以后,更偏向走一步看一步。要连续加息成立,至少要看到油价长时间停在100美元上方,核心CPI连续维持0.3%附近,眼下还差后两项。
沃什大概率会先加25个基点,把态度摆出来,同时尽量不给连续加息的硬承诺。8月Warsh在杰克逊霍尔会议上把通胀风险讲得很重,现在CPI给了台阶,他若完全不动,市场会先怀疑联储到底在等什么。
周五布伦特结算在104.61美元,WTI结算在100.05美元。虽然当天都跌了2%以上,一周仍然上涨超过8%。
周一的再度跳涨说明,市场根本没有把中东供应风险看成结束。沙特东西向管道原本承担绕开霍尔木兹海峡的功能,它一停,替代路线的可信度也打了折扣。
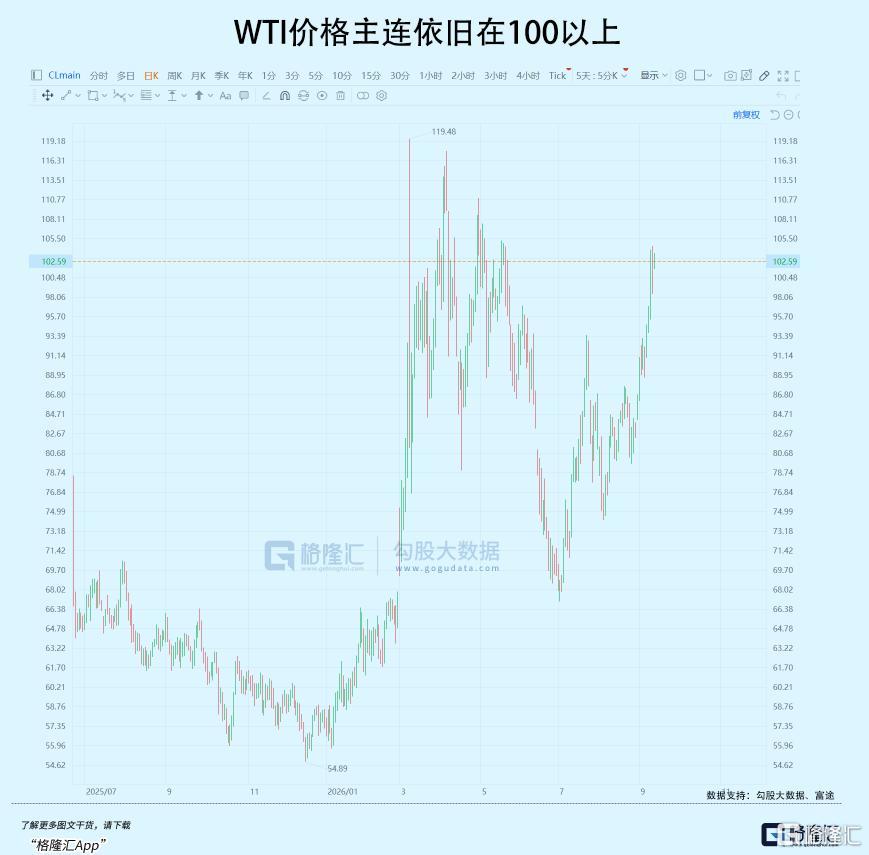
EIA在9月展望里预计,下半年布伦特均价约90美元,全球石油库存三季度平均每天减少300万桶,四季度仍减少170万桶,油价以后可能回落,但眼前的库存垫子却很薄。
加息能压需求,修不了管道,也开不了海峡。加得慢,通胀信誉受损;加得快,实体经济先被能源税和融资成本夹住。
接下来判断利率路径,先看布伦特能不能回到100美元下方,再看核心CPI。油价在105美元附近多停几周,9月的汽油和运输项目就很难看。油价冲过110美元并停住,12月再加一次会迅速变成主流答案。
所以其实现在的问题关键不在Warsh那边,9月即使加息市场,当个一次性事件处理也没啥问题,但油价这玩意,只能靠懂王、沙特和伊朗在中东边打边谈,和Warsh关系也不大,所以现在市场K线又回到了懂王手里。
03
市场会怎么走
Warsh若把这次9月FOMC加息解释成针对能源冲击预防加息,并且保留观察期,市场预计会先交易利空落地。
其实周五加息概率上升,美股直接就反弹了;同一周油价冲高,美股期货就下跌,盘面已经告诉我们,市场眼下的排序是油价>长期利率>联储动作,9月加不加息只排在第三。
先说美股,大型现金流科技公司能扛住一次已计价的加息,前提是十年期收益率别持续站在5%上方。未盈利成长、小盘股、地产和高杠杆消费更难受,它们吃的是融资成本。
若会议后油价回落、长债收益率同步松动,纳指和大盘成长可能先反弹;若油价和长债一起往上,指数内部会迅速恶化。
现在油价里有很厚的地缘溢价,管道恢复或临时通航安排都可能让它一天吐回5%,所以反而现在和油气直接挂钩的板块反而是不太好算位置到哪了。
黄金会来回拉扯,更高的实际利率和美元对它不友好,中东风险和通胀焦虑又在托底,不是一条单边走势,最好的条件是加息落地+油价开始下行,如果条件不够的话可能就一直是偏弱势震荡。
港A股这边对美元流动性和美债实际利率更敏感,高久期互联网、生物科技容易放大流动性压力。
整体来讲油价上涨对港A股属于输入性通胀,又杀流动性又杀基本面,比对美股影响大的多,但现在在9月FOMC之前港股已经提前跌了一个多月,如果9月FOMC只加息一次,油价又回到100美元下方,港股反而可能比美股弹得快,毕竟仓位和预期都更低,如果条件适当,要尽快把景气度较好的龙头公司给拿回来,比如AI、创新药、有色、分红等龙头股。
上面行业提到的机会风险我们已经梳理好。
如果,你对产业投资感到困惑;
如果,你对如何找到产业龙头和潜力公司感到迷茫;
如果,你对板块波动感到无所适从;
那么,请扫码加入我们,获取更详细的产业链分析和投资策略,跟随格隆汇研究院一起,在投资的浪潮中把握机会,分享产业革命的红利吧!
风险提示:投资有风险,决策需谨慎,以上分析仅为行业研究和市场策略参考,不构成具体投资建议。想要及时获取标的最新动态和操作策略,若想第一时间抓信号识别风险布局机会,欢迎扫描下方二维码,获取更及时详细的专业投资策略: