


证券之星消息,2026年9月14日比亚迪(002594)发布公告称公司于2026年9月11日接受机构调研,国金证券分析师 徐慧雄参与。
具体内容如下:
问:如何看待上半年整体经营表现,各项战略投入会给后续发展带来哪些支撑?
答:当前正处于全球汽车产业电动化、智能化交汇的变革中场,从上半年经营结果来看,公司实现营业收入 3448亿元,归母净利润 123 亿元,综合毛利率 18.85%,创下近一年新高,核心经营指标韧性凸显。通过持续优化产品结构,有效对冲上游原材料涨价带来的压力;期末现金储备达到 1674亿元,为各项战略落地积蓄充足力量。
上半年,公司研发投入 289亿元,坚持“技术为王、创新为本”持续加大对智驾、I、具身智能等前沿方向布局,依靠全栈自研构筑技术护城河。伴随全球化、高端化战略持续纵深推进,新技术逐步完成落地转化,为业务发展提供坚实支撑。
问题二公司海外销量增长十分突出,但市场也关心海外市场经营会面临不少客观现实挑战,公司怎么看待后续海外增长空间,本地化落地过程对产品和业务带来哪些实际改变?
上半年公司新能源汽车全球销量 180.9万台,蝉联全球新能源汽车市场销量冠军、中国汽车市场品牌销量冠军。其中海外乘用车及皮卡销售 78.9 万台,同比增长 68%,稳居中国新能源汽车出口第一,在全球多个市场取得领先成绩。
出海不是简单将国内整车对外输出,而是围绕属地市场完成产品、制造、渠道、服务的全链条适配。泰国、巴西、乌兹别克斯坦生产基地已经投产,结合当地法规、道路工况以及用户消费偏好完成产品适配打磨,更好匹配属地市场实际需求。
随着海外各基地产能有序释放,海外业务具备进一步增长基础。同时也要注意到,海外经营也会受到当地消费环境、供应链配套等现实条件约束。
问题三公司高端板块当前运行情况以及中长期的规划思路
?仰望、腾势、方程豹共同构筑公司的高端品牌矩阵,高端化是集团长期核心战略。上半年三大高端品牌合计销量同比增长61.0%,占公司乘用车总销量比重已经达到 12.8%。
仰望品牌依托易四方、云辇等前沿技术,打造硬派越野、旗舰轿车、纯电超跑等产品矩阵,探索中国新能源汽车的技术与品牌向上空间。腾势全新车型瞄准高端家用消费群体,伴随闪充系列换代上市,在空间体验、智能配置、整车安全层面形成新的综合竞争力。方程豹的产品布局并不局限硬派越野赛道,除现有硬派产品之外,钛系列产品已经推出,轿车系列新品也计划于年内发布,进一步拓宽细分市场覆盖。
未来公司会持续迭代扩充高端产品线供给,优化品牌及产品结构,带动集团单车收入结构、盈利改善。
问题四国内市场竞争压力持续加大,从产品结构层面,公司有哪些举措来维护好国内市场基本盘?
国内新能源汽车行业已经进入体系能力比拼阶段,各个细分赛道竞争强度持续提升。想要稳固国内市场基本盘,核心在于用核心技术提升产品溢价、打磨产品结构,构建综合体系竞争力。公司坚持纯电、插混双路线并行,依托全栈自研能力持续迭代各级别产品,覆盖主流家用、大空间、特色细分等多元需求。闪充补能生态也成为重要的差异化竞争抓手,改善用户全周期用车体验。
后续公司会持续跟踪细分市场需求变迁,迭代产品配置与产品组合,依托整车、电池、补能协同的综合实力,夯实国内市场基本盘,更加追求有质量的销量表现。
问题五闪充生态已经建成 1 万座站点,如何评估这套补能网络的价值?
闪充生态布局已经逐步见到成效,闪充技术可以实现 5分钟充好(10%→70%)、9分钟充饱(10%→97%),接近燃油车补能效率,但技术优势需要实体基础设施承接,才可以转化为消费者真实可感知的用车体验。
已落成的 1万座闪充站点,有助于缓解用户补能焦虑,释放闪充车型本身的产品力,对整车业务形成坚实支撑。目前公司向着年底 2万座闪充站的目标稳步推进,站点建设节奏会结合城市条件有所差异,一二线城市城区站点布局密度持续提升,三四线城市网络铺设也在加速推进。
问题六储能作为集团重点推进的战略重心业务,公司如何平衡业务规模与项目质量,后续布局有哪些侧重点
?储能是集团整体的战略重心业务。全球风光新能源装机持续扩张带动储能配套需求释放,但行业阶段性价格波动、项目分化的现象客观存在。上半年公司储能系统出货量位居全球第一,产品覆盖 110多个国家和地区,落地场景涵盖电源侧、电网侧、工商业、户用以及 IDC算力配套储能。
依托刀片电池在安全、循环寿命、综合成本层面的产品实力,公司储能解决方案在海内外项目具备较强竞争力。公司充分发挥规模化制造以及全产业链垂直整合能力,缓释行业周期带来的扰动。后续公司将一方面持续挖掘海外大型储能项目机会,另一方面把握国内新型电力系统建设窗口,兼顾业务体量与合理盈利,推动储能板块稳健发展。
比亚迪(002594)主营业务:从事以新能源汽车为主的汽车业务,手机部件及组装业务,二次充电电池及光伏业务,同时利用自身的技术优势拓展城市轨道交通业务领域。
比亚迪2026年中报显示,上半年度公司主营收入3448.15亿元,同比下降7.13%;归母净利润123.25亿元,同比下降20.54%;扣非净利润123.73亿元,同比下降9.02%;其中2026年第二季度,公司单季度主营收入1945.9亿元,同比下降3.15%;单季度归母净利润82.41亿元,同比上升29.66%;单季度扣非净利润82.26亿元,同比上升51.54%;负债率70.96%,投资收益-1.77亿元,财务费用50.96亿元,毛利率18.85%。
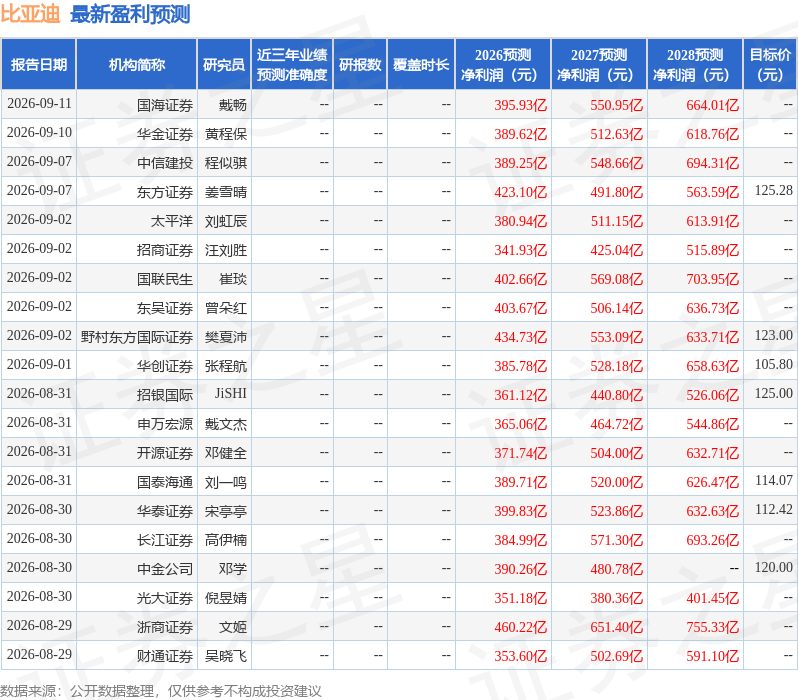
该股最近90天内共有25家机构给出评级,买入评级22家,增持评级3家;过去90天内机构目标均价为115.88。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出12.5亿,融资余额减少;融券净流出1683.41万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。