


9月7日华为Mate XT 2、小米18 Fold同期,9月10日苹果iPhone Duo入局,折叠屏第一次在72小时窗口内完成“三国对撞”。但真正变化的不是折痕更浅、铰链更轻,而是产品叙事整体后移:形态退成容器,芯片、系统、端侧大模型往前站。折叠屏的竞争规则,正从“怎么折”切换到“本地怎么跑AI”;而卷轴、拉伸等下一代专利密集落地,说明大厂已经在为后折叠时代卡位。形态会趋同,AI与生态不会。

原创ⓒ科技新知 AI新科技组
作者丨雅婷 编辑丨九黎
72小时,三场发布会,一个信号。
9月7日,华为Mate XT 2非凡大师发布,19999元起,三折叠继续往上探高端;同日晚间小米18 Fold亮相,10999元起,是小米首款破万量产机,走“中折叠”。9月10日凌晨,苹果首款折叠屏iPhone Duo登场,国行15999元起,横向书本式内折,被外界称为“最贵iPhone”。三家形态各异、价格错位,但讲稿重心出奇一致:折痕、厚度、转轴越来越少,端侧模型、NPU算力、系统级智能体越来越多。
这不是发布会话术调整,而是折叠屏价值锚点迁移。过去比“能不能折、折几次、折痕多深”;现在比“展开之后本地能跑什么模型、多窗口里AI会不会中断、跨应用工作流是不是原生”。屏幕只是画布,AI才是落笔。
01
从比折痕,到比端侧算力
形态路线三家分得清:华为三折叠,10.2英寸展翼大屏,主打商务多窗口;小米中折叠,外屏5.38、内屏7.58英寸,在便携和大屏之间取中间值;苹果书本式内折,外屏5.4、内屏7.6英寸,优先双屏一致性与生态适配。路线不同,但底层逻辑同一套——大屏不是为看视频更大,而是为端侧AI留工作台。
华为按发布口径搭的是麒麟9050 Pro+鸿蒙+盘古端侧模型:据披露Mate XT 2可本地做相册整理、文档摘要、多轮对话,弱网离线不降级;三折叠多窗口给模型更多“并发展示位”。小米18 Fold按口径是玄戒O3+澎湃OS 4+端侧MiMo,中折叠分屏做文档、内容生成,发布会侧重点在“自研芯片全栈”而非单看屏幕;玄戒O3为3nm,配合国产LPDDR6,是小米把AI从软件层下沉到硅片的信号。苹果iPhone Duo用2nm A20 Pro、双16核神经引擎,Apple Intelligence做分屏摘要、跨屏任务流转;其优势不在参数激进,而在内外屏、系统、模型调度一体,降低“切屏丢上下文”的摩擦。
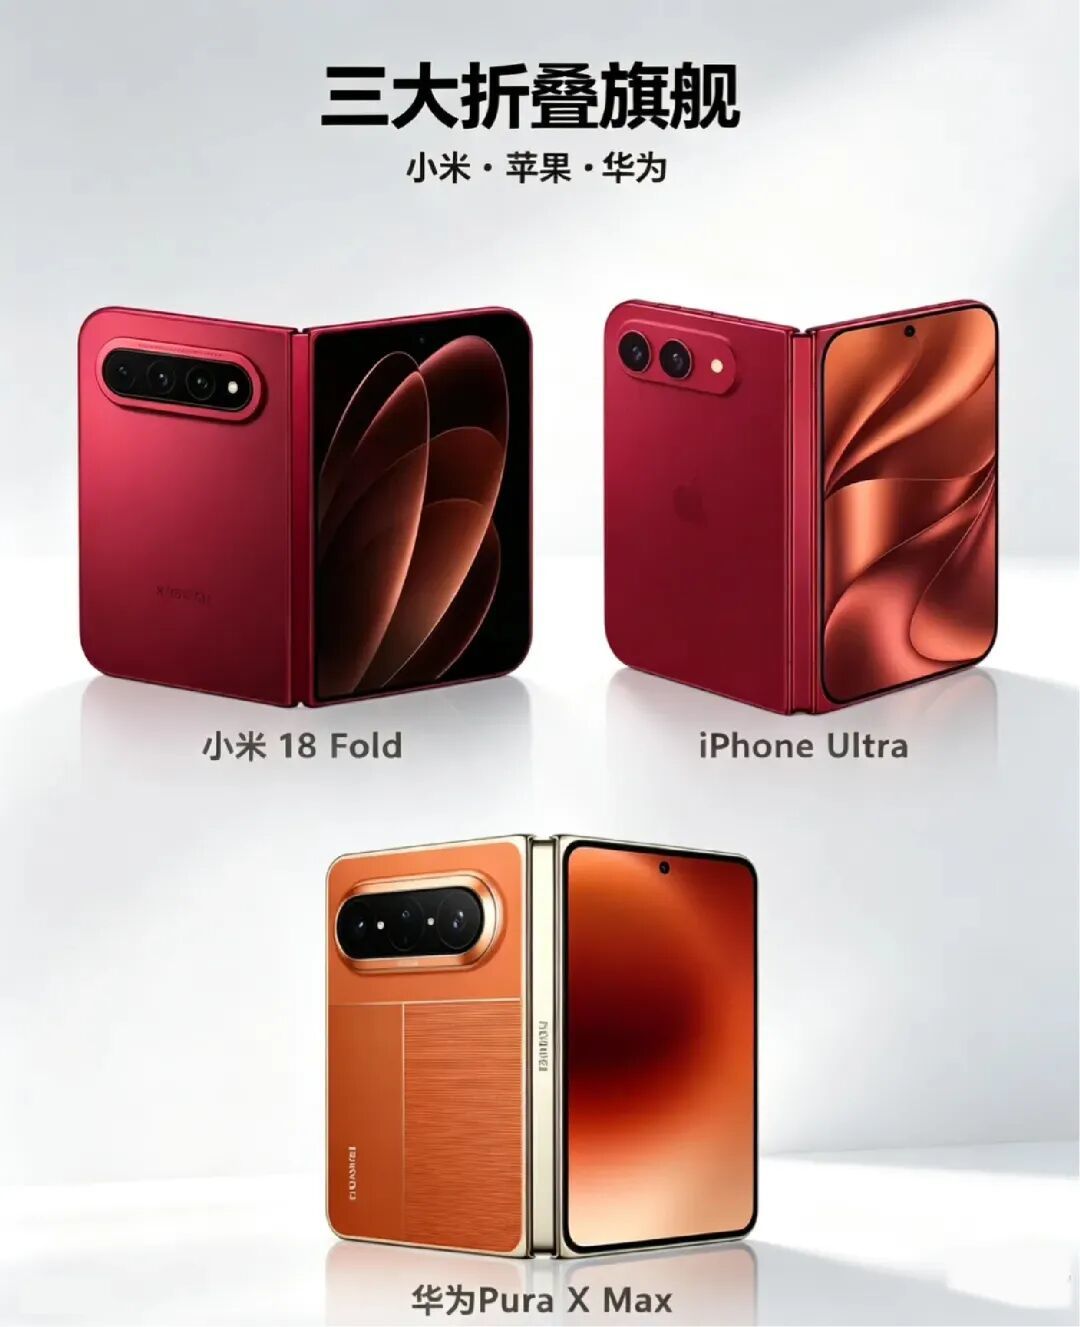
排开看就是三句话:华为重“全栈自研+大屏多任务”,小米重“自研芯片+中折性价比高端”,苹果重“系统封闭+生态一致性”。参数可以各说各话,方向没有分歧——折叠屏的硬件冗余,开始为端侧推理服务,而不是为折叠而折叠。
Counterpoint 2026年6月报告把这个趋势说得更直:书本式大折叠内屏7.8—8.3英寸、可多窗口并行的形态,更适合把“原始内容+AI结果+操作界面”同屏呈现,减少跨应用回切;该机构预计2026年全球折叠屏出货同比增约20%,书本式占比由2025年底51.5%升至75.7%。大屏不是噱头,是AI工作流的可见性设施。
02
从比功能,到比芯片、系统、模型原生协同
很多稿件会把“折叠屏+大模型”写成功能叠加:加个摘要、加个消除、加个语音助手。真正门槛不在这里。功能可以后期装,协同必须前期长。
看底层协同有三种差别。其一,算力调度是不是从芯片定义阶段就面向端侧模型:NPU带宽、内存分配、多窗口优先级,若等SoC定型再适配OS,必然打折。其二,模型与系统是不是一套账户、一套权限、一套上下文:AI摘要、跨App拖文件、分屏续写,若模型归模型、系统归系统,切屏就断。其三,形态交互是不是为AI重画:多窗口、浮窗、拖拽、内外屏接力,若只把直屏UI放大,大屏价值剩一半。
行业里vivo与联发科是协同样本。据其MWC 2026上海圆桌披露,双方提前两年把折叠多场景、端侧AI负载纳进芯片架构讨论,从内存带宽到NPU调度按多窗口优先级定;韩伯啸总结为“行业告别参数堆叠,进入芯片、系统、AI场景共同定义终端”的阶段。虽非本次三家主菜,但逻辑通用。华为把盘古耦合进麒麟NPU与鸿蒙调度,小米把玄戒、澎湃、MiMo从设计期互适配,苹果把神经引擎与CPU/GPU统一排期,本质都是同一件事:AI不是App,是系统服务。
这也是折叠屏和直屏的分水岭。直屏受面积限制,AI多为“弹窗式”:问一句、出一段、关掉;折叠屏若协同到位,应是“画布式”:左原文、右摘要、上日程、下待办,模型在后台持续保留上下文。Counterpoint称其为“工作流画布”,IDC则给出另一组压力测试:预计2026年中国AI手机出货1.47亿台、同比增31.6%、占比首超50%。当AI手机过半,用户不会再为“能用大模型”买单,只会为“不卡、不断、不联网也能跑”买单。原生协同,决定溢价能不能守住。
03
从比屏幕,到比下一代形态与生态壁垒
折叠屏还没完全普及,下一代形态已经开卷。
苹果在9月9日获可拉伸卷轴显示专利(Stretchable Display),思路不是传统电动滚轴,而是把OLED拆成刚性像素岛、柔性区连接,降低反复形变下的像素应力;专利口径重在耐用与封装,量产另说。国内同步卡位:vivo 2026年3月公开竖向卷轴专利,6.5英寸沿高度扩至7.9英寸,无明确量产计划;OPPO 2020年X 2021概念机6.7扩至7.4英寸、卷轴专利约120项,仍未量产;小米有卷曲结构专利储备;华为有卷轴核心专利与量产传闻;三星对外规划2028年Galaxy Z Slide、约10英寸卷轴OLED。一条时间线看下来:卷轴、拉伸、三折、书本折,不是谁替代谁,而是厂商在“可形变屏幕”上多下注,避免折叠屏折痕红利见顶后被对手用新形态翻盘。
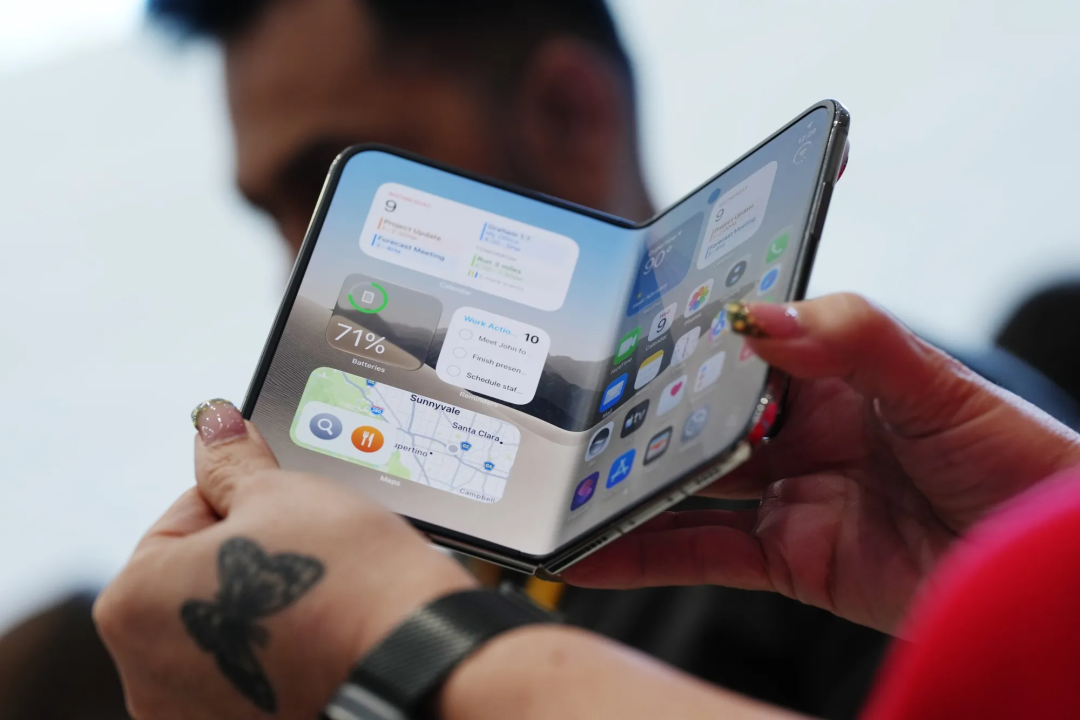
为什么形态创新仍要往前投?因为端侧AI越重,屏幕越不够用。摘要要同屏、文档要对照、智能体要常驻、多智能体要分栏,书本折只是过渡画布,卷轴拉伸是“无折痕画布”的候选。但形态永远服务于体验:卷轴若只为“能拉长”,会重蹈电动结构厚、良率低、成本高;若服务于多窗口AI工作流,才值得量产。
回到商业判断。折叠屏当下仍是小众高端:Counterpoint口径全球智能手机占比约2%,2026年整体出货预计仍小基数高增;IDC预计中国折叠屏超千万台但整体手机大盘承压。用折叠立标杆、用直屏AI旗舰走量,是头部共同打法。真正拉开差距的不是铰链几代、折痕几微米,而是三件事:自研芯片能否稳定跑端侧模型,系统能否把模型嵌进多窗口工作流,生态能否让第三方在折叠/卷轴新形态上持续适配。三者皆有的,定高价也稳;只堆屏幕的,降价也难留。
功能机末期也曾翻盖、滑盖、旋盖百花齐放,最后颠覆行业的不是转轴,而是智能系统与移动互联网。今天折叠屏的热闹很像当年:铰链会成熟、折痕会变浅、卷轴会来临,形态差异终被制造能力抹平。到那一天,用户记住的不会是“这块玻璃怎么弯”,而是“它本地懂不懂我、跨App会不会自己干活、离网还管不管用”。折叠是画布,AI是画;画不好,画布再贵也是空白。