华龙证券股份有限公司李浩洋近期对银轮股份进行研究并发布了研究报告《点评报告:数字与能源业务维持高增速,液冷&人形机器人布局逐步收效》,给予银轮股份买入评级。
银轮股份(002126)
事件:
银轮股份发布2026年半年报:2026年上半年公司实现营收90.26亿元,同比+25.93%,实现归母净利润4.52亿元,同比+2.50%;2026Q2实现营收47.81亿元,同比+27.45%,实现归母净利润2.38亿元,同比+4.09%。
观点:
商用车及数字能源业务增速领先,新项目年化收入近50亿元。分业务来看,2026年上半年公司乘用车/商用车及非道路/数字与能源业务分别实现营收44.86/33.24/9.78亿元,同比+17.03%/+37.03%/+41.30%。乘用车业务在国内竞争加剧背景下仍实现较快增长,主要系全球化客户布局对冲国内销量压力,并在日系高端客户取得新产品定点突破;商用车及非道路业务受益于马来西亚工厂属地化产能释放及新能源项目放量;数字与能源业务在数据中心液冷和电力能源需求拉动下延续高增长。分地区看,北美/欧洲分别实现营收13.13/7.01亿元,同比+18.52%/+33.34%,海外经营体量持续扩大。订单端,上半年公司累计获取161个新项目,达产后预计贡献年销售收入约49.9亿元,在手订单有望支撑后续收入持续增长。
汇兑损失压制表观利润增速,费用率延续下行趋势。公司2026H1归母净利率同比-1.25pct至5.72%,毛利率同比-1.11pct至18.14%,其中乘用车业务毛利率同比-1.10pct至12.66%,主要系客户年降及原材料价格上涨。费用端表现较好,上半年销售/管理/研发费用率分别同比-0.23/-0.10/-0.69pct;财务费用由上年同期307.43万元增至9135.87万元,主要系人民币汇率波动带来汇兑损失约0.56亿元,其中Q2单季汇兑损失约0.23亿元。若将Q2汇兑损失加回,Q2归母净利润约2.61亿元,对应同比约+14.2%,主业盈利增速明显好于表观水平。
液冷客户拓展至系统级验证,燃机与具身智能打开远期空间。数据中心液冷方面,公司产品涵盖一次侧冷却塔/干冷器、二次侧CDU板换及芯片冷板,功率段覆盖50-1500kW,上半年承接北美5家客户共5个项目、台系4家客户共7个项目,与全球头部云厂商的合作已推进至CDU系统匹配性验证阶段,国内个别客户通过供应链体系审核并获得小批量订单,并首次进入磁悬浮压缩机一次侧核心换热环节;产能端,暖通板换年产能已超50万台,首条年产1.5万台数据中心大型板换产线预计2026Q4建成投运。电力能源方面,公司获得全球发电机头部客户燃气发电机尾气排放处理系统项目定点,预计年底量产后形成年化约1.3亿美元收入。具身智能方面,公司关节电机、关节模组、大小脑热管理产品及精密加工铸件已实现小批量生产,相关产线已建成并具备量产能力。
盈利预测及投资评级:公司数字与能源业务增长迅速,新增订单维持高位,前瞻布局的液冷和人形机器人业务逐步进入合作落地和订单获取阶段,打开未来成长空间,考虑到公司主业受到乘用车行业竞争激烈影响,我们下调公司2026-2028年归母净利润预测至12.08/15.05/20.77亿元(原2026/2027年预测值为13.52/16.18亿元),当前股价对应PE为27.2/21.9/15.8倍,我们看好公司液冷及人形机器人等新业务在下游强需求拉动下的成长,维持“买入”评级。
风险提示:行业竞争加剧;定点项目需求不及预期;关税变动风险;上游原材料涨价;人形机器人量产落地不及预期;数据中心算力需求不及预期;测算存在误差,以实际为准。
最新盈利预测明细如下:
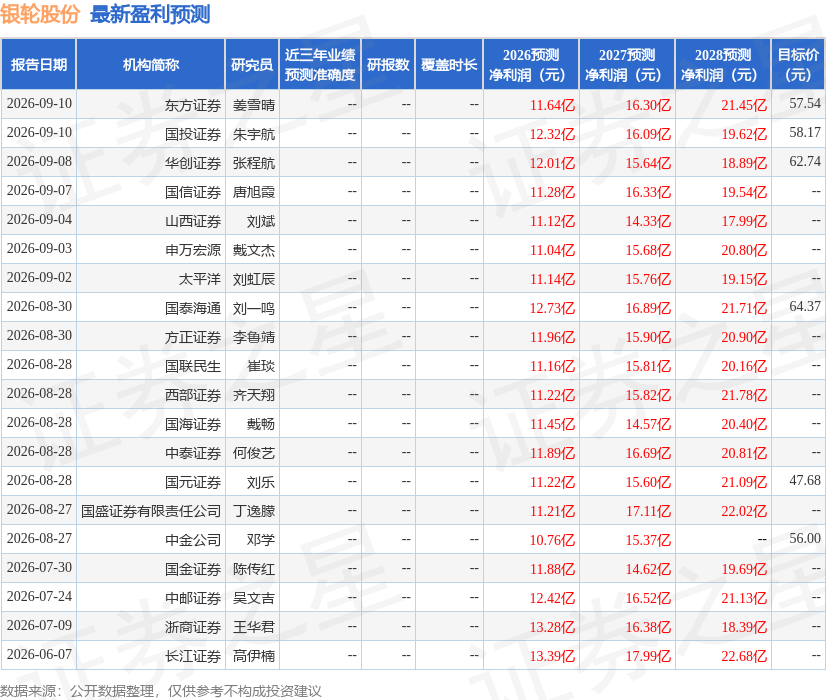
该股最近90天内共有23家机构给出评级,买入评级19家,增持评级4家;过去90天内机构目标均价为56.35。
本文数据来源于华龙证券股份有限公司,仅供参考不构成投资建议。
相关 ETF