西南证券股份有限公司叶泽佑近期对新易盛进行研究并发布了研究报告《2026年中报点评:800G/1.6T放量驱动业绩兑现,AI光互联龙头进入加速成长期》,给予新易盛增持评级。
新易盛(300502)
投资要点
事件:公司发布2026年半年度报告。2026H1实现营业收入209.10亿元,同比增长100.34%;归母净利润75.29亿元,同比增长90.98%;扣非归母净利润75.11亿元,同比增长90.92%。单看2026Q2,实现营业收入125.72亿元,同比增长96.90%、环比增长50.78%;归母净利润47.49亿元,同比增长100.40%、环比增长70.81%。业绩处于此前预告中枢附近,Q2环比加速特征显著,高速光模块放量与物料改善共同驱动业绩兑现。
AI算力景气持续,800G/1.6T结构升级推动收入与盈利共振。公司主营高性能光模块研发、生产与销售,产品覆盖可插拔光模块、LPO/LRO、XPO、NPO、CPO等形态,重点服务AI算力集群与全球超大规模云数据中心。2026H1光互联产品收入208.83亿元,同比增长100.59%,毛利率48.46%,占公司收入绝对比重。境外光互联收入占比约97.92%,高速率产品销售占比持续提升,ASP抬升带动收入增速快于销量增速。公司是全球少数具备800G以上规模化量产能力、并首批量产交付1.6T的厂商之一,Q2出货提速反映上游物料供给改善与客户提货节奏加快。
产能与供应链前置布局,订单可见度较高。公司持续扩大成都与泰国产能,2025年初泰国工厂二期运行、产能释放中。2026H1末存货约116.55亿元,较年初大幅增长,原材料、在产品/库存商品同步上升,发出商品下降,体现备料加速与客户提货迫切;预付款项升至约8.70亿元,在建工程约5.57亿元,资本开支主要用于扩产与设备安装。关联方光芯片相关交易显著增长,有助于核心物料保障。前瞻布局方面,公司已发布单波400G PAM4的1.6T DR4、6.4T NPO、12.8TXPO等方案,中长期成长接力路径清晰。
双寡头格局中利润率领先,差异化能力持续增强。高速数通光模块以中际旭创、新易盛为最直接对标。2026H1新易盛营收209.10亿元、归母净利润75.29亿元,约为旭创同期的50.1%、55.2%;综合毛利率48.44%对46.25%(+2.19pp),归母净利率36.01%对32.68%(+3.33pp),光互联分部毛利率亦高1.87pp。LPO/LRO与Alpine硅光增强交付弹性,1.6T份额仍在爬坡。股权激励考核目标为2026年营收不低于500亿元、2026–2027年累计不低于1,400亿元、2026–2028年累计不低于2,900亿元。
盈利预测与投资建议。预计2026-2028年EPS分别为14.47、25.78、39.21元,对应PE分别为28.78、16.15、10.62倍。公司26年规划目标积极,改革动作持续落地,有望全年加速成长,首次覆盖给予“持有”评级。
风险提示:AI算力需求不及预期风险;高速光模块产品迭代及技术路线风险;客户集中度较高风险;毛利率波动风险;产能扩张与供应链风险;国际贸易及地缘政治风险;盈利预测不及预期风险等。
最新盈利预测明细如下:
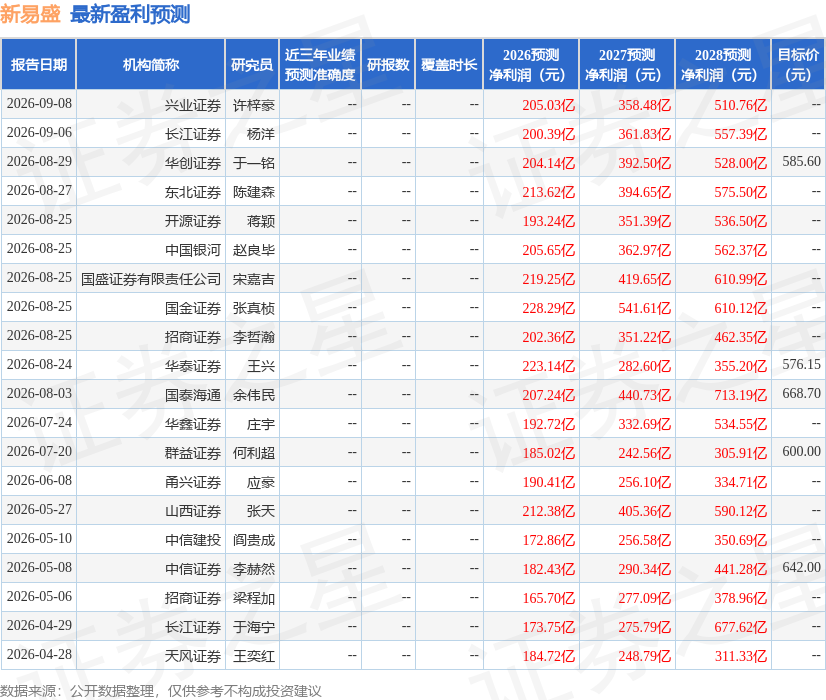
该股最近90天内共有15家机构给出评级,买入评级13家,增持评级2家;过去90天内机构目标均价为460.89。
本文数据来源于西南证券股份有限公司,仅供参考不构成投资建议。