


证券之星消息,2026年9月14日箭牌家居(001322)发布公告称公司于2026年9月14日接受机构调研,国海证券林昕宇、瓴仁投资罗志薇、招商证券李华丰、博时基金王冠桥参与。
具体内容如下:
问:卫浴行业整体发展趋势
答:当前,卫浴行业正处在从规模扩张向质量提升转型的关键阶段。新房市场虽然还在筑底,存量房更新需求已成为重要的市场支撑,为行业提供了相对稳定的市场基础。行业调整过程中分化在加速,国产品牌在零售和电商渠道的市场份额已经占主导地位,同时随着行业标准门槛提高,不具备技术和品牌优势的企业逐步出清,国产龙头品牌的优势将持续巩固。同时,卫浴空间正在从传统的功能空间升级为智慧生活场景,智能马桶、智能花洒等智能产品越来越普及,目前智能坐便器的市场普及率还处于较低水平,未来提升空间很大。总的来说,虽然行业短期还有一些压力,但长期向好的趋势没有变,公司也将继续聚焦卫浴空间,做好智能家居战略,不断提升竞争力。
问:上半年经营情况回顾
答:2026年上半年,受房地产市场持续调整以及消费需求收缩等多重因素影响,家居建材行业整体需求疲软,竞争加剧,导致公司收入端承压,营业收入同比下降约9%。尽管公司持续推动经营改善,但因原材料涨价等因素影响,公司上半年毛利率同比基本持平、略有提升,同时因资产折旧摊销等因素影响,期间费用率同比有所提升,压缩了利润空间。此外,公司正坚定推进旗舰产品开发和操盘、店效倍增、降本提效等核心变革措施,以优化产品结构、提升运营效率。但上述变革从实施到全面生效需要一定周期,目前尚处于调整与过渡阶段,短期内未能完全对冲外部环境的不利影响。
问:下半年的主要经营举措
答:产品端,将通过全面落实旗舰产品操盘,对智能马桶、智能花洒、鸿蒙生态产品等旗舰产品进行全生命周期精心策划与推广,进一步优化公司的产品结构。渠道端,零售渠道将继续推进店效倍增2.0以及下沉渠道的拓展,将加强工程渠道的主动拓展,积极拓展中小微家装公司,电商渠道则以电商店效倍增为抓手进一步改善经营质量,并加速在海外新兴市场的发展。同时,深化内部管理,优化费用结构,落实降本增效,力求改善运营效率和盈利水平。
问:公司与鸿蒙智选的合作进展情况
答:鸿蒙智选合作是公司智能化战略的重要组成部分,作为卫浴行业鸿蒙智选首批生态合作伙伴,公司已成功推出鸿蒙智选智能花洒"智雨精灵"与智能浴霸"雷达浴霸"。公司正持续深化鸿蒙智选生态融入,推动从单一智能单品向跨设备联动的整体智慧卫浴空间延伸。依托与鸿蒙智选的合作,公司借鉴合作方在 IPD 与 IPMS 体系、产品定义与体验优化、渠道协同等方面的成熟经验,持续提升产品策划与运营能力。同时,公司也会做好产品组合,持续推出"洁净大师""自洁魔方"等旗舰智能马桶,形成多元化的智能化发展路径。未来,公司将在这一框架下,围绕智慧卫浴空间持续探索创新。
箭牌家居(001322)主营业务:一家集研发、生产、销售与服务于一体的大型现代化制造企业,致力于为消费者提供一站式智慧家居解决方案,生产产品品类范围覆盖卫生陶瓷(含智能坐便器)、龙头五金、浴室家具、浴缸浴房、瓷砖等全系列家居产品。
箭牌家居2026年中报显示,上半年度公司主营收入25.77亿元,同比下降9.18%;归母净利润-6104.74万元,同比下降314.64%;扣非净利润-7562.16万元,同比下降629.29%;其中2026年第二季度,公司单季度主营收入15.99亿元,同比下降10.54%;单季度归母净利润321.47万元,同比下降96.84%;单季度扣非净利润-125.86万元,同比下降101.29%;负债率50.14%,投资收益750.37万元,财务费用2633.77万元,毛利率29.66%。
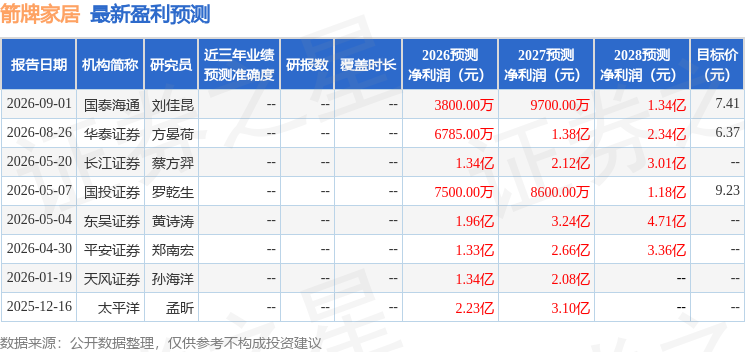
该股最近90天内共有3家机构给出评级,买入评级1家,增持评级1家,中性评级1家;过去90天内机构目标均价为6.89。
以下是详细的盈利预测信息:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。