

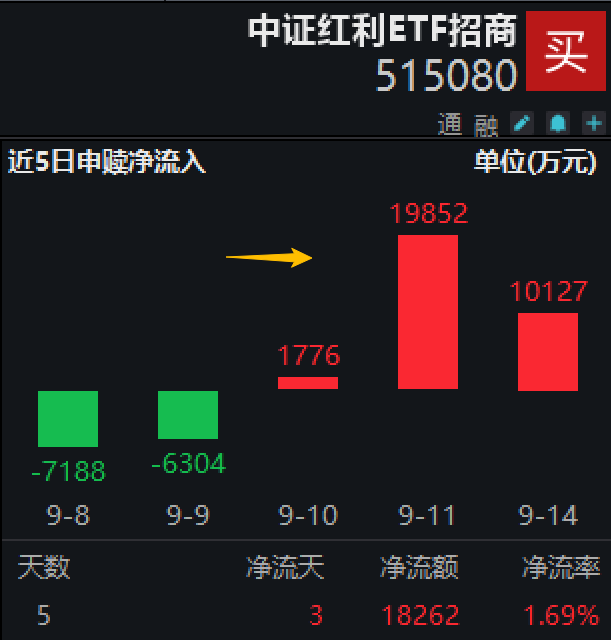
9月中旬以来,随着中证红利指数40日收益差数值持续回落,资金重拾对红利资产的关注。上交所数据显示,截至9月14日,中证红利ETF招商(515080)已连续3日获资金增仓,合计净申购额3.18亿元,反映市场对红利资产的逢低承接意愿。
同期40日收益差数据显示,中证红利全收益指数相对万得全A指数40日收益差值收敛至0.20%,基本上回归零点附近。
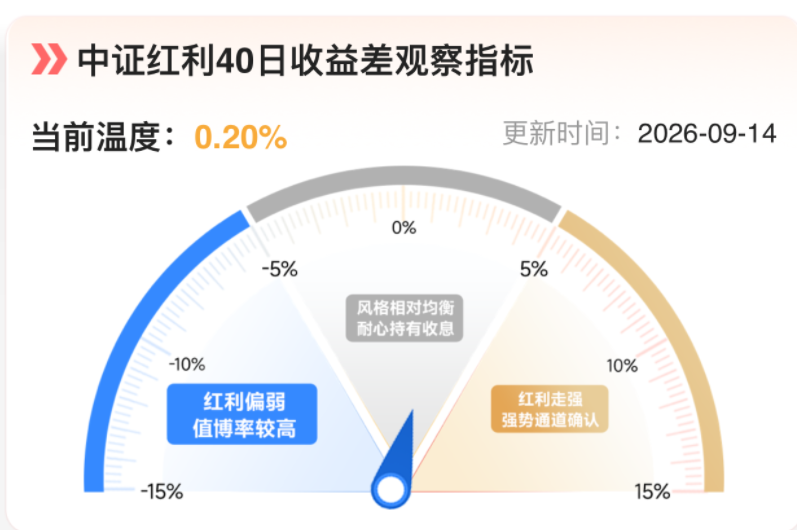
40日收益差衡量中证红利全收益相对万得全A过去40个交易日的超额收益强弱,40日收益差持续回落,意味着红利相对全市场的超额收益趋于收敛、前期过热获消化,估值性价比逐步修复,或正临近阶段性布局契机。
【七轮牛市调整期复盘:红利风格占优】
9月以来,超预期的通胀数据大幅提振美联储加息预期,全球权益资产波动加剧,A股亦步入牛市震荡阶段。
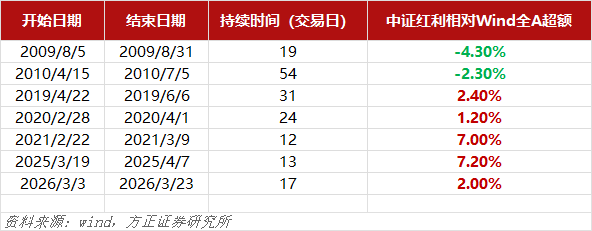
方正证券研究所梳理的七轮市场调整数据显示,红利指数在多数调整阶段的防御特征较为突出。特别是2019年以来,随着险资等长期资金持续增配、红利估值体系逐步重塑,红利在调整中由“跟跌”走向“抗跌占优”。
2019年、2020年、2021年、2025年、2026年五轮调整中,中证红利分别录得2.40%、1.20%、7.00%、7.20%、2.00%的超额收益,其中2021年、2025年两轮市场快速下挫期,红利相对全A的超额均超7个百分点,韧性尤为显著。
值得关注的是,2026年7月1日至7月30日最近的一轮调整中,万得全A区间下跌14.70%,中证红利上涨11.09%,超额近25%,再度印证红利资产在震荡市的“减震”功能。
【加息扰动叠加全球震荡,高股息底仓价值再显】
近日,超预期的通胀数据令9月美联储加息概率攀升,美债收益率与美元同步走强,全球风险资产波动加大。多家券商认为,外部扰动未消之下,高股息或仍是组合防御底仓的优选方向。
中信证券指出,全球长端利率上行令港股高股息相对海外无风险资产的收益率优势“有所收窄”,但A股高股息定价锚在国内利率(10Y国债约1.69%),其底层逻辑仍在于现金流稳定性与分红可持续性。中银证券亦表示,外部加息扰动未消,短期以低估值、高股息及必需消费等防御性方向为底仓。中信建投则认为,9月防御底仓可关注红利、高股息等低波动资产。
国泰海通证券研判,未来1—2个季度大盘以横盘震荡为主,既无大涨新高预期亦无大跌新低预期,配置上兼顾微观结构健康与预期上修环节,看好大金融与高分红。方正证券亦强调,美联储9月议息会议前后如有扰动,或提供更好的高分红布局机会。
资料显示,中证红利ETF招商(515080)跟踪中证红利指数,主要选取两市现金股息率高、分红连续性在三年及以上、同时具有一定规模及流动性的100只股票为成份股,采用股息率加权,反映A股市场高红利股票的整体表现。
值得注意的是,该ETF目前采取季度评估分红模式,其年内第三次分红正在进行中,每十份分红金额0.15元,分红比例0.92%,并于9月15日进行权益登记。在震荡市中,515080具有稳定的分红现金流叠加估值防御属性。
风险提示:以上内容仅供参考,不构成任何投资建议。基金有风险,投资须谨慎。公开募集证券投资基金(以下简称“基金”)是一种长期投资工具,其主要功能是分散投资,降低投资单一证券所带来的个别风险。基金不同于银行储蓄等能够提供固定收益预期的金融工具,当您购买基金产品时,既可能按持有份额分享基金投资所产生的收益,也可能承担基金投资所带来的损失。