

熊园、穆仁文(熊园系国盛证券首席经济学家、中国首席经济学家论坛理事)
事件:2026年8月新增人民币贷款600亿,前值-3400亿,预期3800亿,去年同期5900亿;新增社融1.66万亿,前值1.4万亿,预期1.99万亿,去年同期2.57万亿;存量社融增速7.2%,前值7.4%;M2同比7.5%,预期7.6%,前值7.7%;M1同比4.1%,预期4%,前值4%。
核心观点:8月新增信贷、社融规模均低于季节性,结构未有明显改善,居民贷款连续两月负增、加杠杆意愿仍弱,企业短贷和中长期贷款同比均少增、票据冲量再现,财政发力节奏也偏慢。值得关注的是,M1在高基数下逆势回升,更可能源于同期股市走弱、居民存款从非银回流,而非实际消费、投资等需求改善拉动。往后看,短期政策重心仍将是加快存量政策落地,增量政策可期、但难见强刺激,降准降息等货币政策将相机抉择。短期重点关注9月15日经济数据,一旦延续回落,增量政策出台的必要性和迫切性将进一步上升。
1、整体看,8月新增信贷社融规模双双低于预期、也均低于季节性,结构上未有明显改善。
>总量上,8月新增信贷600亿、同比大幅少增5300亿,新增社融1.66万亿、同比少增9083亿,存量社融增速较上月回落0.2个百分点至7.2%。
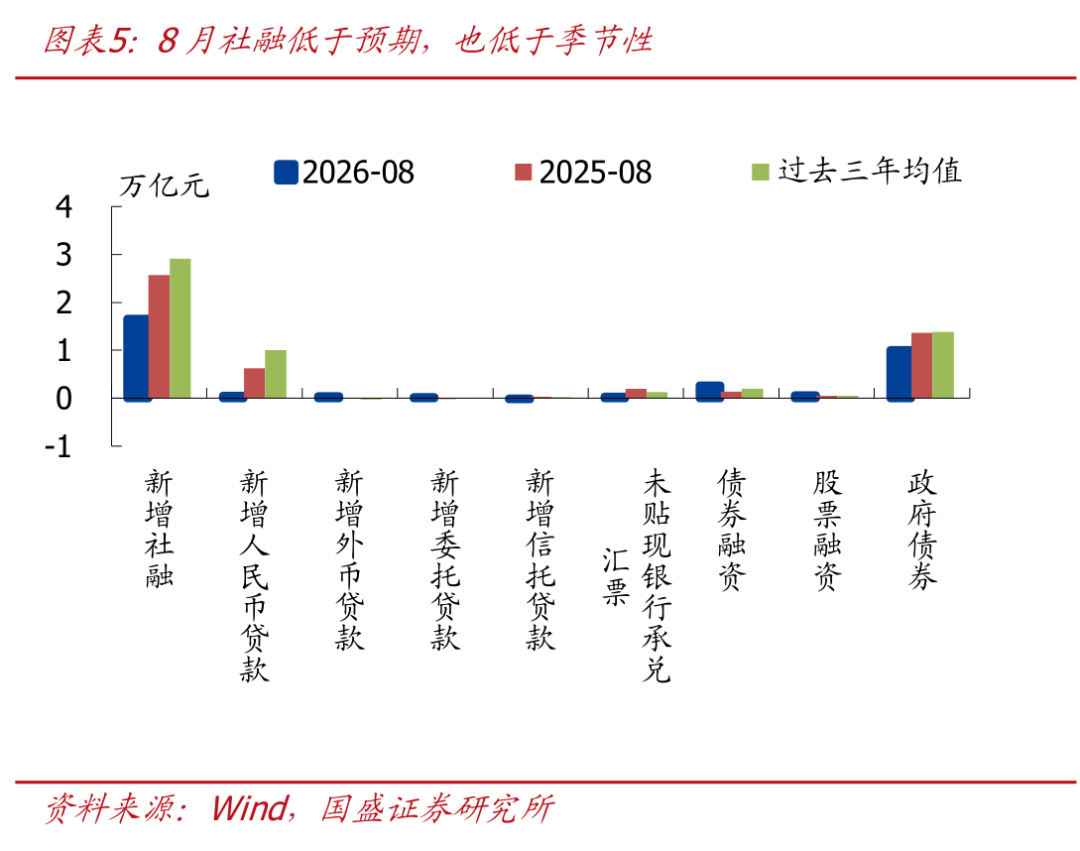
>结构上,未有明显改善,居民贷款连续两个月负增,短期贷款、中长期贷款均延续负增,指向消费、地产仍偏弱。企业短贷、中长期贷款同比均少增,投资意愿弱、财政发力慢等是主要拖累,票据冲量特征再现。政府债券同比少增,委托贷款新增规模有限,同期财政存款(剔除政府债券)同比延续多增,指向政府债券发行、实际落地节奏仍有待加快。
2、往后看,继续提示:政策短期重心应会强化抓落实、“用好用足”存量政策,后续增量政策也应会“及时谋划”、但并非强刺激、节奏“边走边看”。具体到货币端,政治局会议“综合运用并适时调整货币政策工具”定调打开货币宽松想象空间,但操作上预计仍是相机抉择,降准方面考虑到年内专项债待发规模仍有1.3万亿左右,央行可能通过降准等工具进行流动性支持;降息方面,预计仍是相机抉择的过程,基本面是决定操作节奏与力度的核心变量,后续关注出口、消费、地产等表现。
3、短期看,有3点关注:1)9.15公布我国8月经济数据,一旦延续回落,增量政策出台的迫切性将提升;2)美伊局势、油价走势;3)财政政策落地效果,资金端关注政府债券发行节奏、政策性金融工具落地情况,项目端关注重大项目部署、“六网建设”、基建实物工作量等。
正文如下:
1、新增信贷低于预期、也低于季节性,结构也未有好转,经济内生动能仍然偏弱。居民贷款连续两个月负增,短期贷款、中长期贷款均延续负增,指向消费、地产仍偏弱,居民加杠杆意愿仍不足。企业短贷、中长期贷款同比均少增,投资意愿弱、财政发力慢等是主要拖累,票据冲量特征再现。
>总量看,8月新增信贷600亿,同比大幅少增5300亿,低于市场预期(预期3800亿),也明显低于季节性(近三年同期均值9500亿)。其中,居民部门新增贷款-2029亿,同比少增2332亿;企业部门新增贷款2600亿,同比少增3300亿;非银金融机构新增贷款-436亿,同比少减694亿。
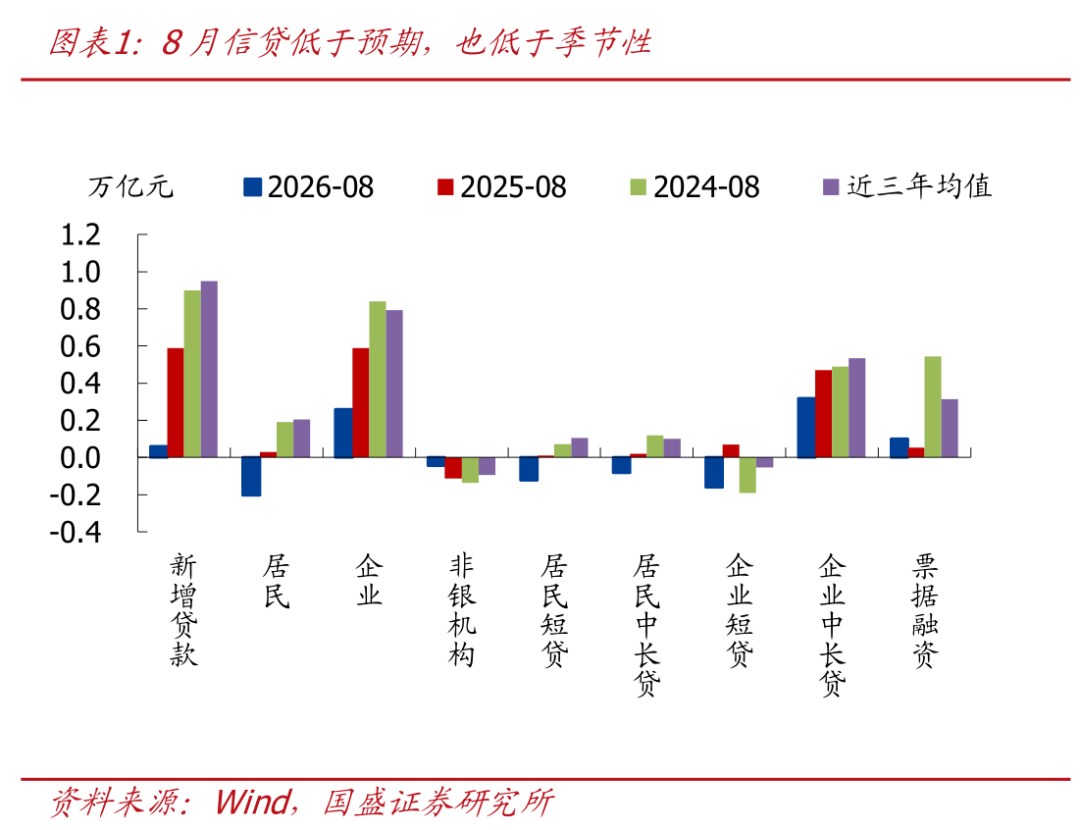
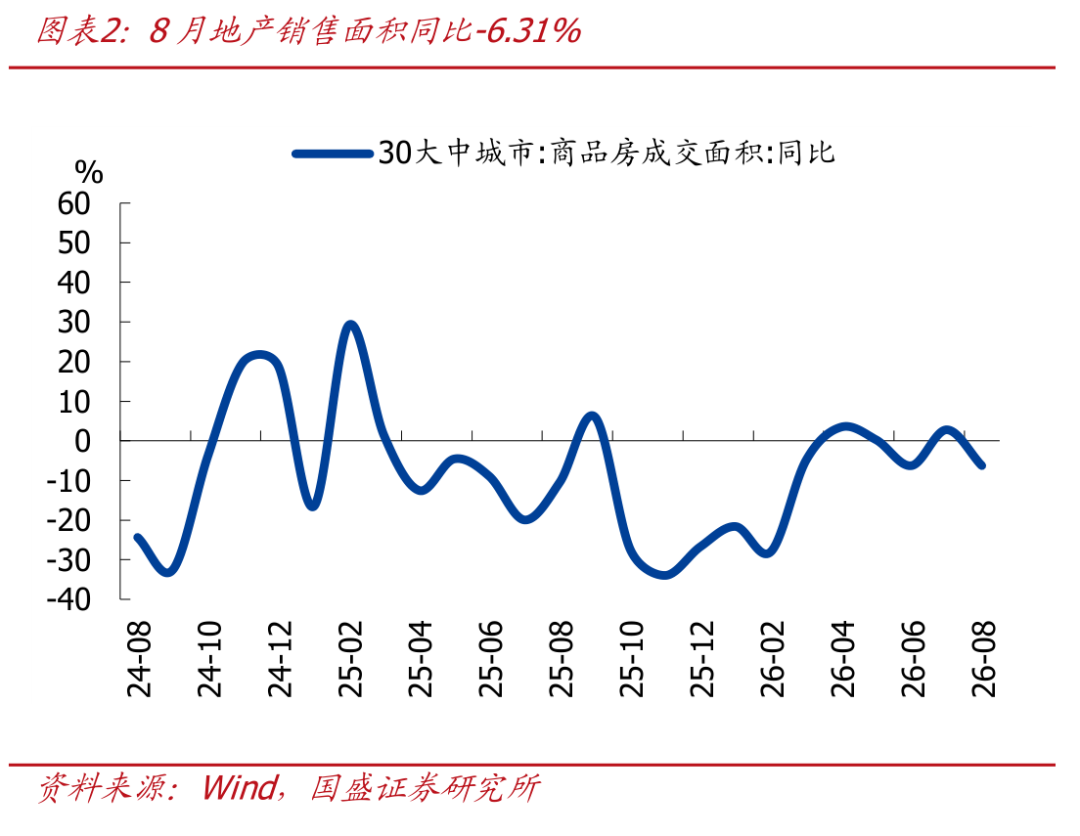
>居民贷款连续两个月负增,短期贷款、中长期贷款均延续负增,指向消费、地产仍偏弱,居民加杠杆意愿仍不足。居民短期贷款为-1219亿,同比少增1324亿,指向居民消费意愿仍然偏弱,同期社零增速可能延续承压。居民中长期贷款为-822亿,同比少增1022亿,与同期房地产销售表现一致(8月30大中城商品房销售面积同比由正转负至-6.3%,11城二手房销售面积同比3.6%、较上月回落7.3个百分点)。
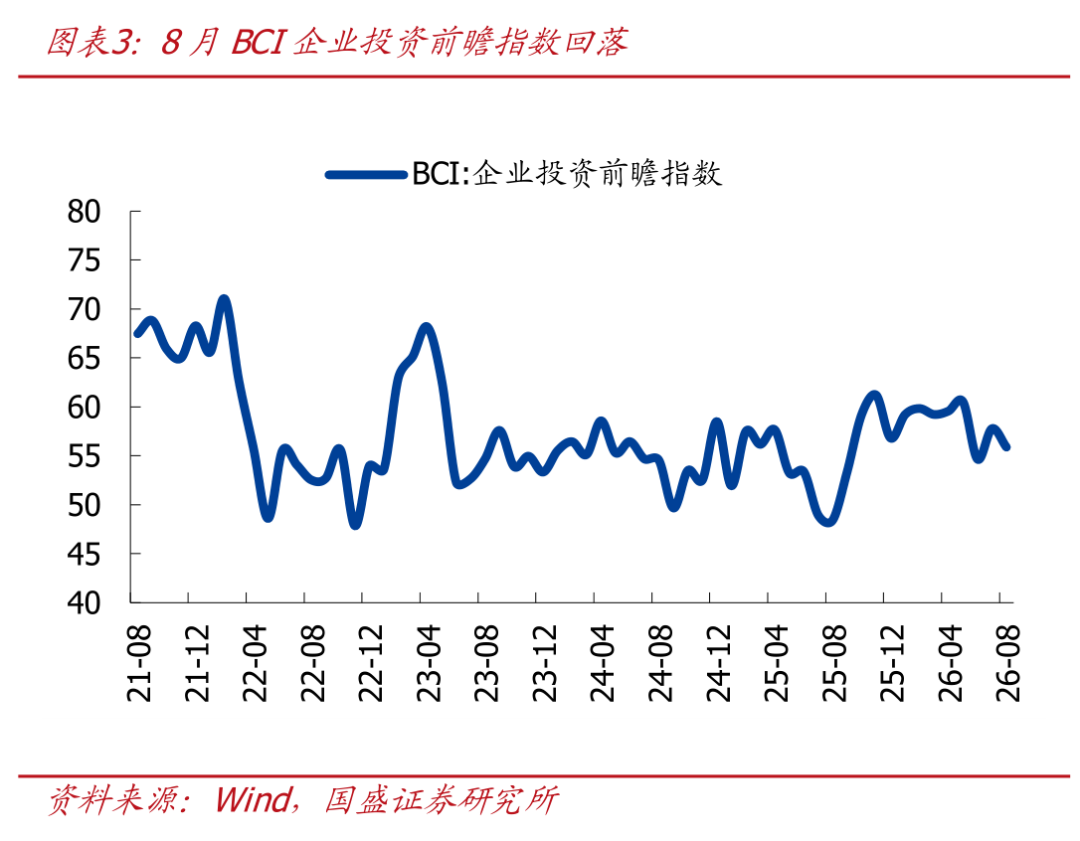
>企业短期贷款、中长期贷款同比均少增,投资意愿弱、财政发力慢等是主要拖累,票据冲量特征再现。短期融资方面,企业短期贷款减少1600亿、同比少增2300亿;票据融资增加1000亿、同比多增469亿,有冲量特征。企业中长期贷款增加3200亿,同比少增1500亿,企业中长期贷款负增有三方面因素:一是同期BCI投资前瞻指数再度回落,指向企业投资意愿仍偏弱;二是财政发力效果可能仍偏弱,拖累相关配套融资;三是企业转向直接融资,同期企业债券延续多增。
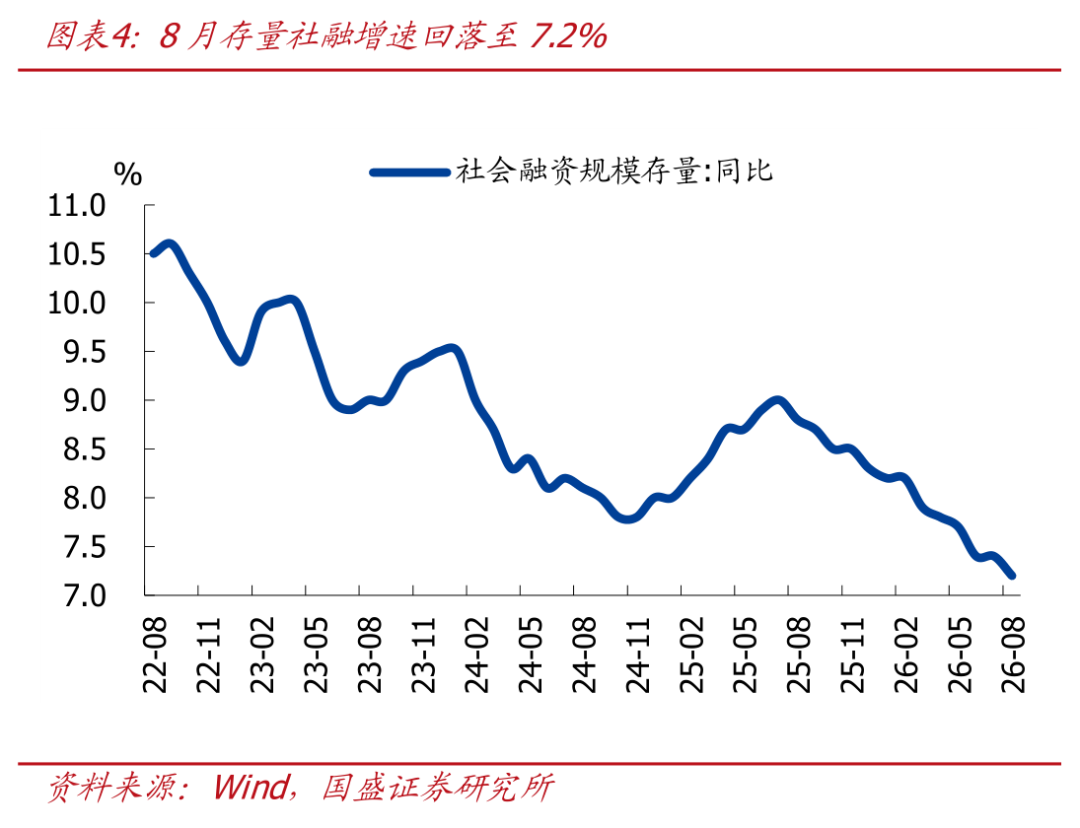
2、新增社融规模低于预期、也弱于季节性,信贷、政府债券表现偏弱是主要拖累,存量社融增速较上月回落0.2个百分点至7.2%。
>总量看,8月新增社融1.66万亿,同比少增9083亿,低于市场预期(市场预期1.99万亿),也弱于季节性(近三年同期均值为2.91万亿),存量社融增速较上月回落0.2个百分点至7.2%。
>结构看,8月社融口径人民币贷款增加552亿,同比少增5701亿,是社融的主要拖累项。政府债券新增1.01万亿,同比少增3575亿,指向专项债发行节奏未有明显加快。企业债券新增2712亿,同比多增1374亿,指向企业更多转向直接融资,是社融的拉动项。表外融资方面,表外三项增加378亿,同比少增1780亿,表外票据同比少增1591亿是主要拖累,可能与同期票据被大量转贴至表内、用于信贷冲量有关;委托贷款新增仅229亿,指向政策性金融工具落地仍偏慢。
3、M1同比改善,居民存款从非银回流可能仍是主要支撑;M2同比回落,财政投放偏慢、企业信用扩张放缓是主要拖累。
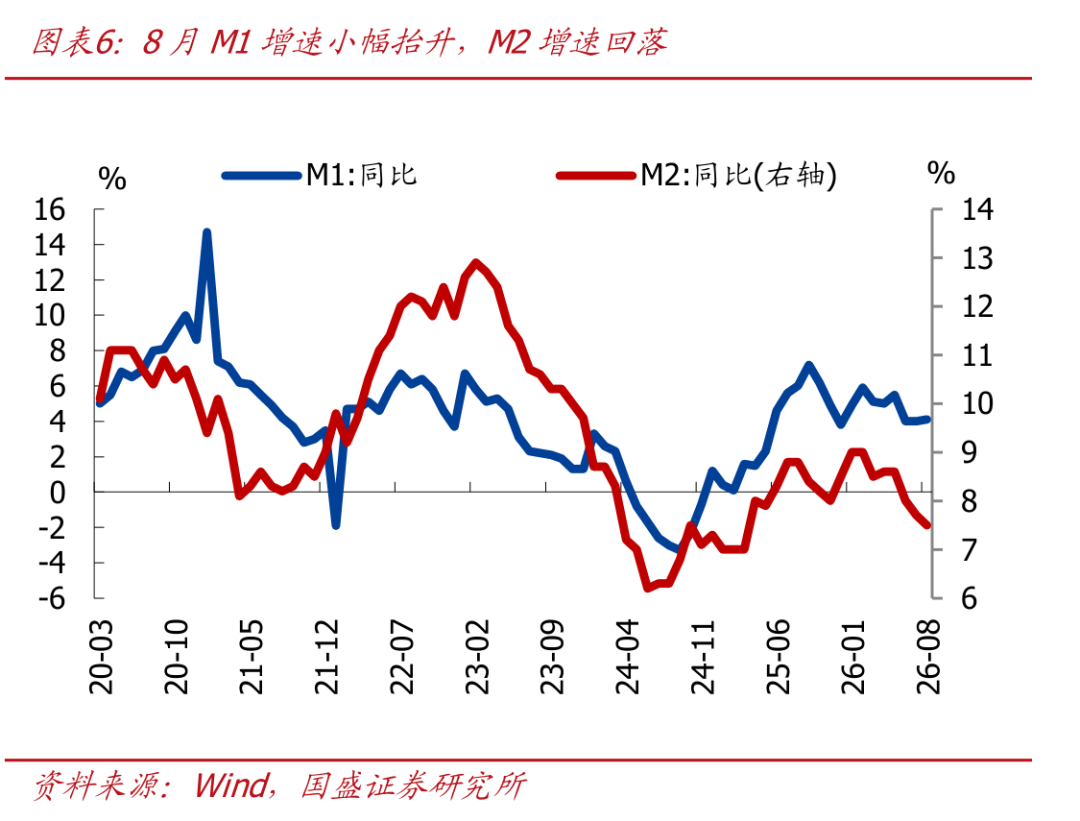
>8月M1同比4.1%、较上月抬升0.1个百分点,居民存款从非银回流可能仍是主要支撑。M2同比7.5%,较上月回落0.2个百分点,财政投放偏慢、企业信用扩张放缓是主要拖累。存款方面,8月存款增加1.2万亿,同比少增8600亿,其中非银金融机构存款增加5600亿、同比少增6200亿,也是连续第4个月同比少增,指向股市走弱背景下,居民存款搬家边际放缓;财政存款方面,新增1100亿、同比少增800亿,扣除政府债券后同比多增2775亿,指向财政投放仍然偏慢。
风险提示:经济超预期下行,外部环境超预期,政策超预期。