

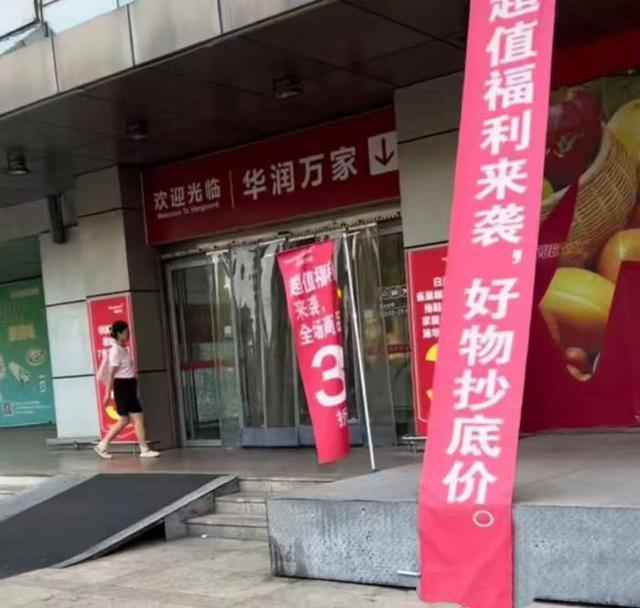
背靠华润集团这个资产高达2.71万亿元的“巨无霸”, 巅峰时坐拥3300家门店、年销售额突破千亿,市场份额常年稳居连锁商超前三甲,可华润万家这艘零售行业的巨轮,却在消费复苏的暖流中遭遇“中年危机”。营收和门店数量腰斩式下跌,2年间关闭门店930家,近期更是因为东北地区仅剩最后一家门店而被送上热搜,正式宣告“一家大卖场通吃所有人”的时代即将结束,这不仅是一家超市的辉煌不再,更是一个时代零售业拐点的缩影。
当东北地区从23家门店锐减到只剩最后一家门店,而且这唯一的“独苗”也在清仓打折,可能大家都会说传统商超的衰落,是因为受到电商和网上购物的冲击,但真正击垮老牌商超的,其实另有原因。
原因之一:老旧的商业模式
经历过商场、超市从无到有,从萌芽到巅峰,再到如今的“日暮西山”的人,可能都知道,一个时代有一个时代的商业模式,一个时代有一个时代消费需求。如果只是单纯地认为是电商杀死了传统的商场、超市,那为什么这些年,淡出我们视线的都是那些熟悉、知名度很高的大型连锁超市、商场;而在它们相继衰落的同时,依然有诸如沃尔玛、山姆店 、胖东来这样的实体经营,似乎逆流而上,发展和口碑都备受肯定。
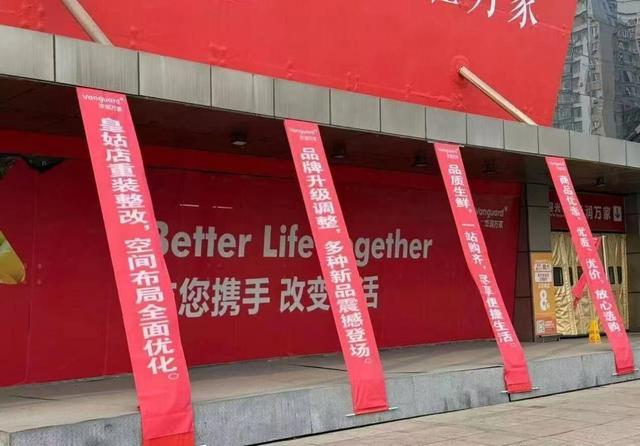
究其原因,零售的本质是把对的商品,以对的价格,在对的场景,卖给对的人。华润万家无疑是国内超市连锁品牌的代表,它的商业模式曾经在过去很长一段时间内无往不利,赚到令人惊叹的利润,可时过境迁,依托华润集团庞大的产业布局,以五丰米业、怡宝水、雪花啤酒等几乎囊括生活必需品的消费版图,并且在生鲜产地建立了直采基地的成本便利,再利用较强的自有品牌和供应链掌控力,成为“中国式家庭采购”的首选。然而,当消费习惯被突如其来的新冠疫情重塑,当便利和性价比成为新王道,零售不再是简单去超市“搬货”,更需要满足随时随地、精准碎片化需求的时候。
三十年前购物渠道匮乏,社区小店货品不全,电商也没出现,一家大型超市足够全家人把吃喝日用全部装进去,满足一个家庭一次性囤货的需求;可后来的年轻人越来越多,小家庭不再喜欢一次性囤一大堆物资,需求被拆解得七零八落,年轻的消费者追求的是性价比、更有品质的生活华润万家这种以“规模+资源”为核心的传统优势,开始遭遇到前所未有的冲击,直到逐渐被新的零售方式蚕食、替代。
原因之二:沉重的负担不堪重负
传统的商业模式,大卖场更像一个“零售二房东”,不靠卖商品赚差价,很大一部分利润来自进场费、陈列费、条码费,把货架租给各个供应商,商场和超市只需要坐着收费用即可。
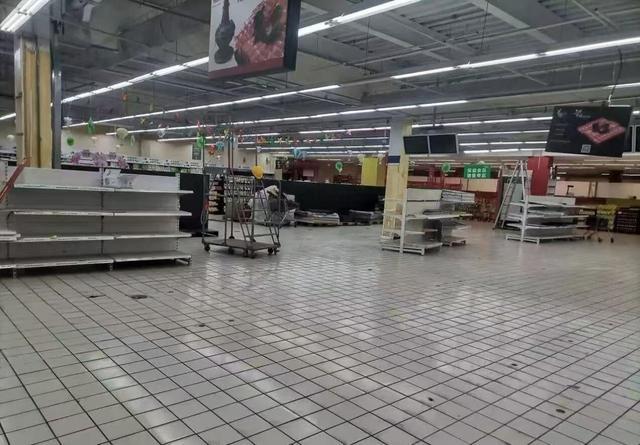
这一套商业模式在增量市场一度获利颇丰,开店越多,货架越多,收入越高。可随着顾客转变了消费方式,客流下滑,这套体系的漏洞也就全部暴露。供货商的成本会转嫁到商品售价上,同等商品,大卖场价格并不占优势,打价格战肯定打不过线上和折扣店;但另一边,上万平米的大场地、租金、水电、人工都是一项巨大的开销,高昂的租金、庞大的人力成本、复杂的动线设计导致购物耗时费力,运营效率备受考验。顾客变少,销量持续走低,巨大的门店从资产直接变成包袱,门店越大亏损压力越重,越来越多的连锁店面对沉重的负担不堪重负。
原因之三:没有砸钱创新
与沃尔玛、胖东来的发展经营不同,全盛时期的华润万家一度靠收购来实现快速扩张,然后一路把商业版图铺到全国。包括如今只剩一家门店的东北地区,也是靠收购快速做大规模的。这种手里握着大把资金壮大规模的做法,短时间内可能是助推业绩最好的方法,可不同地区的供应链、管理体系、本地消费习惯很难融合,很多靠收购兼并的门店,底子参差不齐,规模做大了,管理的内耗也会被无限放大。
但真正导致华润万家走向衰落的,是面对剧变的市场,没有主动尝试自救,比如在翻新门店、增加餐饮熟食、发力线上小程序这些方面,把高端精品超市作为新重点,而是一味地拼地盘大、门店多,靠规模红利来维持。相比于山姆店的成功转型,华润万家更是没有砸钱搞技术研发,在数字化投入上也是后知后觉,完全没有主动创新、积极求变,把转型当作赋能的发动机来用。
或者说,骨子里的傲慢,让华润万家压根就没想过要去搭建自己的配送队伍,把送货时间压到30分钟以内;自己开发智能订货系统,把生鲜损耗降低到5%以下;包括像Costco一样搞付费会员,给独家商品和实在权益,让顾客为好东西买单,而不是整天吆喝一些可有可无的折扣和优惠。
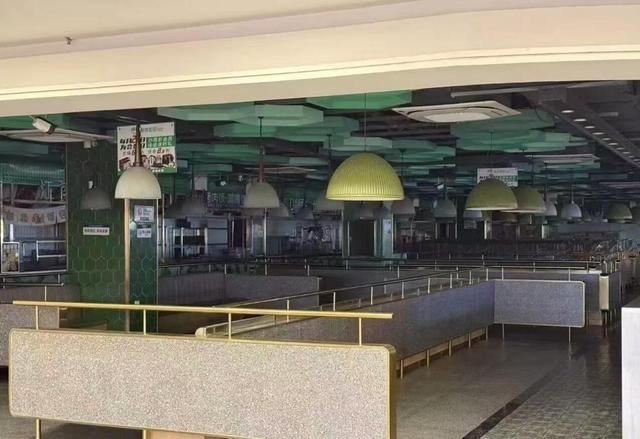
说到底,华润万家的“中年危机”,是呆在舒适区太久,躺在“国民超市”的旧梦温床上成了一种无法戒掉的习惯,尚未意识到时代的潮水足够颠覆一切、淹没一切。如果无法拿出“壮士断腕”的勇气求变,坚决拥抱新的价值观,以一个全新的姿态重新审视市场和消费需求,那危机可能还会被进一步放大,最终被反噬。