

作者:francesco;来源:Castle Labs;编译:Shaw,金色财经
当下,行业焦点全都围绕现实世界资产(RWA)展开。各类协议与生态纷纷入局竞赛,争相上线新资产,并吹嘘自身的市场规模或资产数量。
但脱离背景来看,这些数字并没有太大意义。
如果无人实际使用,上线成千上万项 RWA,只会造成流动性碎片化,这样做意义何在?
究其核心,RWA 只有能够提供传统金融产品所不具备的增量价值,才有可能获得大规模采用。
本报告将阐释 RWA 的本质。我们以 Mantle 为例展开分析,以务实视角探讨如何搭建功能完备的生态系统,重点关注资产的实用性与可组合性。
RWA 发展路线图里,真正值得关注的并不是如何上线代币化股票。资产挂牌如今已是相对简单的环节:Kraken、Robinhood、Crypto.com、xStocks、Backed、Securitize、Ondo、富兰克林邓普顿、贝莱德,以及一大批交易所、托管机构和代币化平台,都在推出各类代币化资产服务。
更难回答的问题是:这些资产上链之后,能否转化为高效运转的资本。
本次研究更进一步,不再局限于资产数量、代币化资产总规模这类指标,转而开展更落地的分析,探究这些资产能否成为生产性资本。
核心在于实用性
一直以来,现实世界资产(RWA)被看作加密行业获取机构认可的一条路径。将国债、私募信贷、基金、股票或大宗商品等传统金融资产搬上链,机构投资者就会大量入场。
这套叙事在早期发挥过作用,但如今代币化资产已经不再稀缺,每新增一项资产,带来的边际效用都在递减。于是市场上充斥着各类封装资产、跟踪产品、基金份额、稳定币、代币化票据以及合成类股票敞口产品。
公链之间的竞争,无法仅靠上线资产取胜,现在谁都能做到这件事。
相反,讨论该领域时最关键的问题,是实用性。
每上线一项新资产,协议都应当自问:上线之后呢?
RWA 行业正在演进,下一阶段 RWA 赛道的竞争胜负,将由实用性决定,而非资产数量。
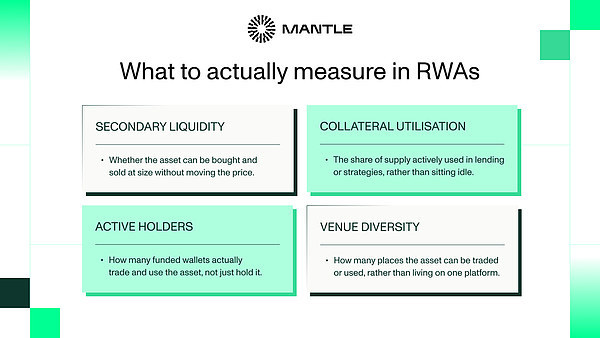
代币化资产只有在具备充足流动性、可用作抵押品、跨平台可组合,并且对所有人开放的前提下,才能成为生产性资产;反之则会产生适得其反的效果,只会加剧流动性割裂,无法创造新增价值。
前文已经提到,但仍值得重申:RWA 只有做出差异化,并提供传统金融(TradFi)产品不具备的附加功能,才有可能实现大规模普及。
我们重点讨论两大核心特性:
可及性
可组合性
历史上,资本的获取机会并不均等,其限制因素往往来自地域、监管、券商合作关系与最低投资门槛,而非信息和研究能力。
数字资产已经改变了很多人的处境,稳定币就是典型案例。在饱受通胀困扰的地区,许多人现在更愿意用稳定币储蓄,而非持有持续贬值的法币。
代币化有望把同样的变革带到传统金融资产领域:国债、股票、ETF、IPO 前份额等资产,正被改造为链上金融工具。
这一趋势推动资产向全球开放转变,纳斯达克也在探索全天候 24/7 交易。
RWA 浪潮的第一阶段重心是搭建基础底层设施,在相对友好的监管环境助力下,支撑这场变革落地。
稳定币监管框架、市场结构提案、欧盟加密资产监管法案(MiCA),以及大型金融机构开展的代币化试点,让这个赛道不再处于边缘位置。
目前,链上代币化资产规模已经突破 380 亿美元。
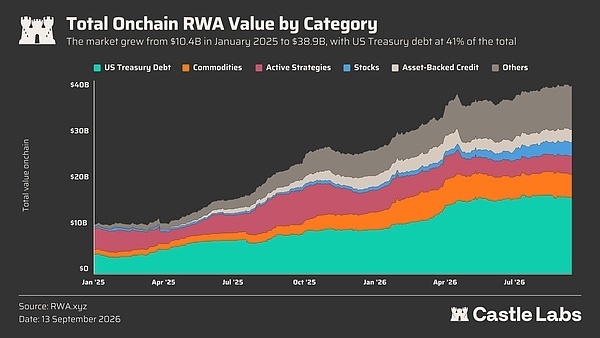
以美国国债(规模超 159 亿美元)为代表,用户如今可在链上交易各类 RWA 工具,涵盖大宗商品(49 亿美元)、主动策略产品(36 亿美元)、资产支持信贷(25.6 亿美元)与股票(25.2 亿美元)等品类。
从可及性角度来看,行业已经取得长足进展。用户现在能够在多条公链上接触到丰富多样的资产。
接下来,赛道的重心将不再是上线更多资产(资产数量仍会持续增长,尤其是长尾资产),而是聚焦 RWA 的第二项核心价值:资本效率与可组合性。
可及性问题在持续得到解决,与此同时,无论机构还是普通投资者都关心另一个问题:如何进一步运用这些资产,依托已经成型的链上生态获取额外收益。
全天候 24/7 交易很快将不再是加密领域独有的卖点,传统金融股票市场也会将其纳入市场架构。
RWA 不能只停作为传统金融资产简单的数字化映射,必须进化为具备资本效率、可编程的资产。
代币化虽然大幅降低了传统金融资产的投资门槛,但想要发挥更大效用,还需要把这些资产嵌入现有的链上生态。
结合前文提到的背景:全天候交易逐步落地、TradeXYZ 作为 RWA 交易平台影响力持续提升、机构参与度上升、监管规则有望进一步明确,这一转型的重要性愈发凸显。
可组合性有多种实现形式。
下面我们来看其中几类。
RWA发展路线图
前文已经阐明,RWA 脱颖而出的关键在于可及性与可组合性。许多公链与资产发行方已经开始围绕这两点展开思考。本章节以 Mantle 公链为研究对象,分析它如何通过现有产品同时落地这两大方向。
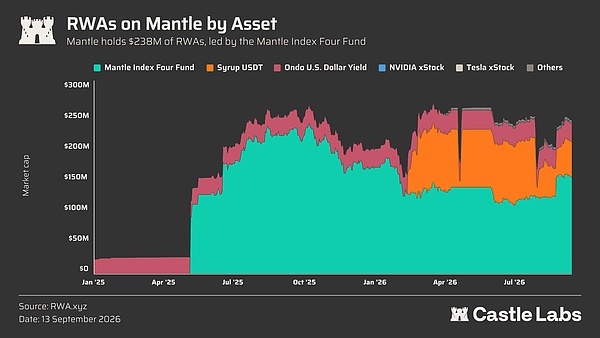
Mantle 生态当前承载资产规模超 2.25 亿美元:
超过 60% 的资产在 Mantle Index Four Fund,这是一款主动型 RWA 策略产品;
21% 为 syrupUSDT,对应 Maple 市场的信贷与收益敞口;
15% 为 Ondo USDY,对应代币化美国国债以及美元收益敞口;
2% 为 xStocks,对应代币化股票与 ETF(交易所交易基金)敞口。
Mantle 在 RWA 路线图上的布局思路,印证了前文所述的行业转变。
整个规划起步阶段重点搭建基础设施,为后续 RWA 生态的繁荣打下基础,涵盖出入金通道、服务商对接、代币化即服务平台、去中心化交易所(DEX)等组件。
之后,项目采取分阶段策略,缓慢上线核心资产,保障流动性能够顺利启动。待基础稳定后,Mantle 再尽可能多地新增资产,丰富用户选择。
当资产数量不再是瓶颈,重心就转向质量:交易执行质量、实用性与可组合性。具体依靠充足的链上 + 链下流动性、各类协议集成,以及资产转账、交易、抵押借贷功能,保障交易落地。
待以上配套全部就绪,才将重心转向用户获取与分发推广。
这套顺序并非一成不变。例如用户拉新会贯穿全程,但存在最佳启动时点。在生态尚不成熟时,用高额奖励吸引用户反而弊大于利 —— 这类用户只会刷取激励,无法转化为真实使用者。
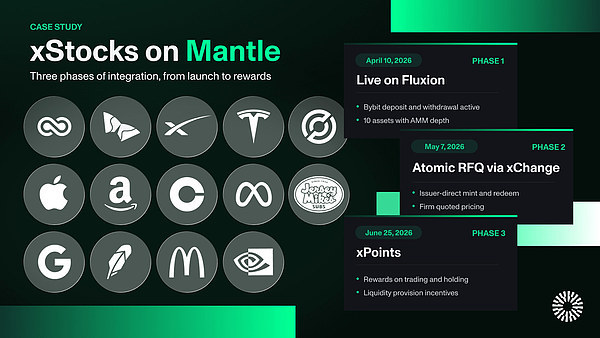
以 Mantle 的 xStocks 上线为例,可以直观看到这套落地流程:项目最先仅在 Mantle 原生 DEX Fluxion 上线 10 项资产,分阶段发行保证自动做市商(AMM)拥有足够深度。
其次,依托 xChange(xStocks 自有平台)的原子化 RFQ 系统补足链上流动性。该模块是保障优质成交的关键,也是传统金融与机构投资者评估 RWA 时首要考量指标。
RWA 资产若想与传统金融同类资产同台竞争,就必须拥有不相上下的交易成交能力。否则,即便附带其他增值功能,也只是锦上添花,资产本身的核心价值依然缺失。
Mantle 上 xStocks 项目推广的最后一环自 7 月底上线,通过 xPoints 激励活动冷启动用户规模。
由此引出另一个需要探讨的维度:活跃持仓用户与用户获取。
RWA的用户获取
不受限制地在链上交易各类资产具备巨大优势,对比传统金融尤其突出。为提升可及性与产品分发能力,Mantle 与 Bybit 深度合作,面向该交易所用户群体开放产品。
但一旦纳斯达克推出全天候 24/7 交易,赛道竞争重心就会从单纯的资产可及性,转向结算、流动性与可组合性。
在以 Mantle 为案例深入探讨用户获取前,需要明确 RWA 用户分为几个不同群体:
从未交易过传统金融资产的加密用户:代币化带来了链上股票、基金与货币市场产品,让加密投资者能够接触到过去仅限传统金融机构参与的资产。
传统金融散户投资者:可在原有交易标的基础上,获得更多交易选择。
传统金融机构用户:寻求合规监管方案,把原本在场外交易的资产搬到链上,提升资本效率。
不同生态的侧重点会让各类用户占比有所差异,但这样拆分有助于精细化用户分析。当所有项目都在争夺同一批用户时,差异化就变得至关重要。
受自身产品属性影响,各类 RWA 资产的持仓用户规模也存在明显分化。
Mantle Index Four Fund 承载了该生态大部分链上 RWA 资产价值,但由于面向机构,仅 6 个持仓地址。
与此同时,xStocks 的散户用户增长势头强劲,自 3 月上线以来,资产规模突破 440 万美元。
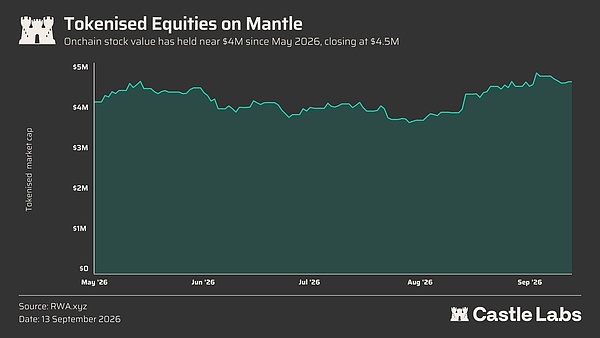
近几个月,散户用户的拓展,尤其是代币化股票业务,一直是核心工作重心。
链上用户当前持仓规模最高的资产分别为:
Agora aUSD
Ondo USDY
特斯拉 xStock
CRCL xStock
英伟达 xStock
Alphabet xStock
除链上用户增长之外,这一现象背后还有一个直接原因:Mantle 与头部中心化交易所 Bybit 有着特殊的合作关系。
依托该合作,Mantle 生态资产可以接入 Bybit 独有的分发网络,触及其超 4000 万用户。特别是围绕 Mantle 的 RWA 战略,双方合作持续深化。举例来说,Bybit 刚刚新增支持 xStocks 旗下 10 个代币化股票的双资产产品,包含 TSLAx、METAx、CRCLx 以及 HOODx。双资产是一款结构化产品,用户可以按目标价格买卖加密资产,同时赚取收益。
这一点充分体现了 Mantle 以实用性为核心的思路:其生态内 96% 的 RWA 资产都属于生息资产,其中超过一半为主动策略产品,25% 为资产支持信贷,14% 是美国国债。
这也构成 Mantle 的一大差异化优势:该公链可以实现代币化股票在中心化交易所流动性池、链上交易市场以及去中心化金融(DeFi)之间自由流转。
如果一枚代币化股票只能在单一应用内查看持仓,那它仅仅是提供了资产的访问权限。一旦可以转入 DeFi 或者中心化交易所用于借贷、赚取收益,它才转变为高效资本。
目前,上线热门标的股票是留住用户的简便方式,例如 7 月上线的 SKHYX,以及近期 IPO 后上线的 Jersey Mike 股票。上线中型消费股,能够有效测试这类资产在链上是否能形成真实需求。
但股票仅仅是业务的其中一面,生态内还有其他品类资产。例如 Openstock 的 IPO 前资产金库,首日存款中超过 49% 来自 Mantle 生态。此外 Fluxion 刚刚上线 RWAlpha 收益策略,成为 Mantle 首个支持用户通过代币化股票参与收益产品的交易平台。
Mantle 近期还加入了由 Paxos 运营的全球美元网络(GDN),该项目围绕合规稳定币 USDG 打造。如今 USDG 已经登陆 Mantle,与 aUSD、USDe、USDY、USDT0 并存。
Mantle 将自有链上用户与外部分销渠道相结合,双线布局,触达中心化交易所用户群体,并实现各类收益产品的便捷集成,xStocks 的双资产产品就是典型案例。
结论与思考
代币化发展的早期阶段,行业比拼的是资产上链的能力。下一阶段,价值将体现在如何让这些资产真正发挥效用。
一套 “具备实用价值” 的 RWA 生态,能同时创造两大价值。
第一,为公链引入原本处于生态之外的流动性。代币化股票、货币市场基金、信贷产品与主动策略,可以把外部资本带入链上应用。这类资本来源包括:想要配置传统金融资产敞口的用户、寻求加密原生渠道分发的机构,或是追求更快结算、更广触达范围的资管机构。
第二,具备生产性的 RWA 能够形成粘性流动性。单纯来买入代币化股票的用户,交易完成后就可能离场;而如果用户持有的代币化资产可以接入各类策略、在 DeFi 中使用、充当抵押品或是与稳定币组合,用户留存的动力会更强。
资本能承载的用途越多,留存粘性就越强。
在文末,我们提出一系列问题,这些问题有望衍生出更有意义的指标,用来评估 RWA 生态的质量:
用户能否在交易所、钱包与各类 DeFi 平台之间自由转移该资产?
资产是否具备真实的二级市场流动性,抑或是仅在理论上可交易?
在保守风险参数下,该资产是否可以用作抵押品?
是否围绕该资产搭建了对应的主动策略?
预言机、资产托管以及法律封装架构,是否清晰到可以满足机构使用标准?
对普通用户而言,RWA 技术栈需要解决四大核心需求:可获取、可转移、具备流动性、可应用。
可获取:用户能够买到过去难以入手的资产,例如美股、ETF、货币市场基金、国债挂钩产品、IPO 前配售份额或是链外策略产品。
可转移:资产可以脱离最初买入的应用。如果资产名义上在链上,却无法自由划转、无法转入钱包、不能接入 DeFi、不能跨平台使用,那么它更接近传统金融账户余额,而非持有者真正拥有的资产。
流动性:用户能够以合理的盘口深度与买卖价差完成开仓、平仓。仅有资产标的、却没有流动性,只是一种低质量的资产准入方式,成交体验无法媲美传统金融。
可应用:资产能够纳入投资策略、和其他资产配对、产生收益,或是充当抵押品。
机构视角下,RWA 的诉求则完全不同。机构本身已经可以买到大量资产,它们面临的痛点是分发、结算、流动性、报表、托管、合规,以及如何对接加密原生市场需求。
对机构的价值,不只是更低的准入成本;而是可以快速打入熟悉这类资产的市场,并且实现资产发行与流动性、托管、跨链转移、DeFi 应用的打通。
RWA 的未来,不再是单纯上新资产,而是把资产转化为具备生产能力的资本,最终实现无国界资本流通:资产可自由转移、结算、交易、抵押,并与链上其他金融体系深度融合。