

反弹了不到两个月,白酒又被浇了一盆冷水。
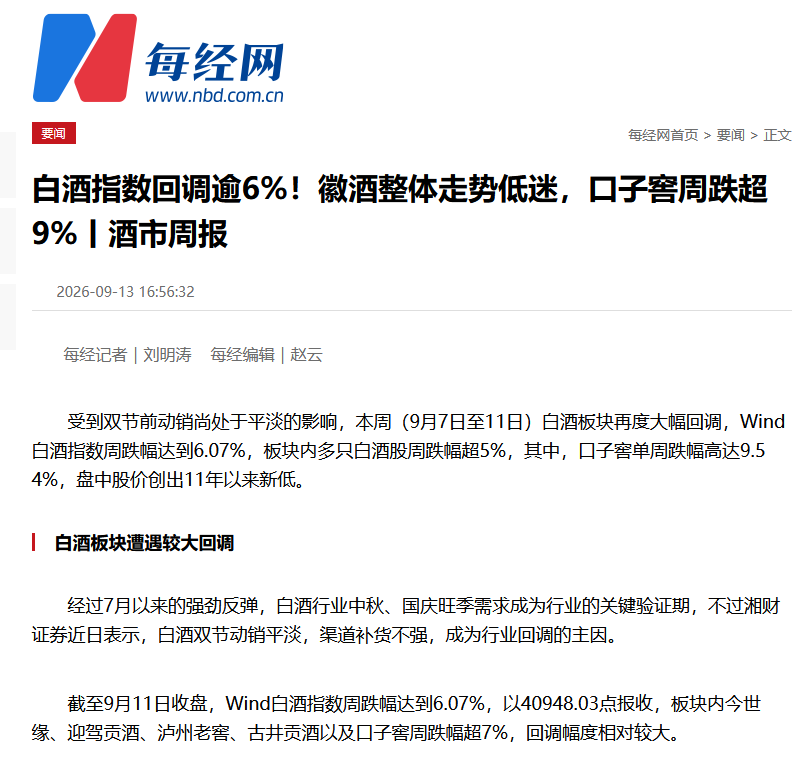
9月14日收盘,口子窖报17.49元,微跌0.34%,总市值约104.6亿元。数字看着平淡,但把镜头拉到刚过去的一周,画风完全不同:9月7日至11日五个交易日,Wind白酒指数累计下跌6.07%,板块内多只个股周跌幅超过5%。徽酒成了“重灾区”——金种子酒、迎驾贡酒、古井贡酒、口子窖周跌幅均在6%以上,其中口子窖单周重挫9.54%,从上周收盘价19.4元一路滑落到17.55元。
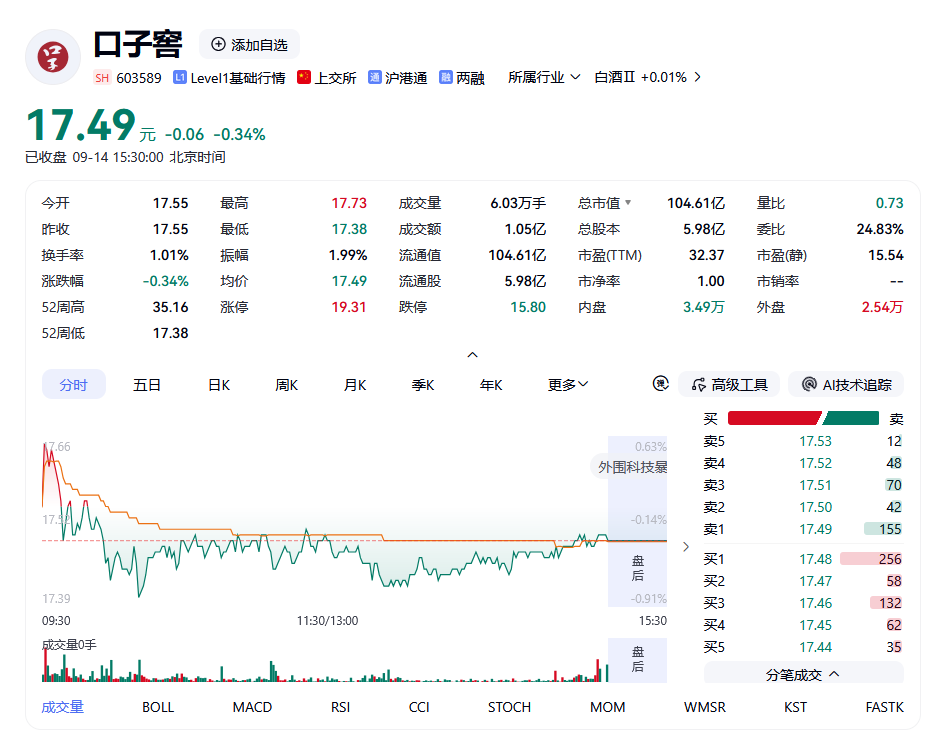
9月11日盘中,口子窖最低触及17.43元。据《每日经济新闻》酒市周报报道,这一价位创下公司近11年来股价新低。Wind数据显示,这同时也是该股52周以来的最低位;而其52周高点约为34.74元,短短大半年股价已“腰斩”有余。把时间线再拉长更刺眼:2021年12月,口子窖股价曾摸至80.69元的历史高点,总市值一度接近500亿元。如今17块多的价格,较高点回撤近八成,市值蒸发近400亿元。2026年以来,公司股价累计跌幅已超过40%。尴尬的是,7月以来白酒板块曾迎来一波强势反弹,迎驾贡酒、古井贡酒涨幅居前,但口子窖几乎没怎么跟上,本周更是“补跌”式地率先破位。
股价的腰,最终还得靠业绩撑。根据口子窖2026年半年报,今年上半年公司实现营业收入19.52亿元,同比下降约23%;归母净利润3.65亿元,而2025年同期这一数字为7.15亿元——几乎砍去一半。拆到单二季度,营收约5.77亿元,同比下滑约两成;归母净利润仅约0.36亿元,较上年同期的1.05亿元锐减超六成。财联社此前报道称,业绩恶化程度超出多家券商预期。结构上更令人担忧:作为利润支柱的高档白酒,上半年销售额同比降幅超过24%;大本营安徽省内的收入下滑幅度甚至高于省外市场,呈现“省内外双线承压”。与此同时,经营性现金流持续净流出,合同负债较年初骤降约六成——后者通常被视为渠道打款意愿和蓄水池信心的风向标。这并非突然变脸:2025年全年,口子窖营收39.91亿元,同比下降33.65%;归母净利润6.73亿元,同比下降59.32%。而2024年,公司营收还有60.15亿元、归母净利润16.55亿元,两年时间收入几乎“膝盖斩”。
眼下市场主要盯着两个信号。一是股权质押。据口子窖9月11日公告,实控人刘安省目前持有公司5347.35万股,占总股本8.94%,其中3471.43万股处于质押状态,质押比例高达64.92%,占公司总股本约5.8%。不过,9月9日公司公告的是刘安省解除质押799.99万股,并非新增质押;8月下旬他曾办理一笔800万股的股票质押式回购交易。尽管有这笔解除,其整体质押比例仍处高位,股价越往下走,这根弦仍绷得很紧。
二是战略掉头。今年2月,董事长徐进在公司年会上提出“二次革命”;7月19日,口子窖在淮北濉溪酿酒遗址博物馆发布一款名为“麻雀也能喝二两”的低度小酒,主打33度、36度,瞄准下班小酌、朋友聚会等年轻场景,8月下旬已落地芜湖等市场。这家曾投入累计上亿元咨询费、立志卡位高端价格带的徽酒企业,正把目光从高端神坛转向更日常的餐桌。而2022年喊出的“百亿口子、进入全国白酒第一方阵”目标,对照如今不足40亿元的年收入,已显得有些遥远。
双节临近,白酒本应迎来传统动销旺季。但据上述酒市周报观察,今年双节前渠道动销仍偏平淡,板块情绪谨慎。对口子窖而言,股价能否在17元附近企稳,眼下没人敢打包票;唯一确定的是,这支曾被称作“徽酒老二”的老牌酒企,正在经历上市以来最难熬的一段日子。