

美伊冲突加剧,原油价格持续大涨,突破100美元/桶后延续强势,然而石油板块表现分化,近三个交易日连续下跌,价格驱动略显钝化。
智通财经APP了解到,美伊冲突自2月底以来已持续了超半年时间,期间从冲突-升级-缓和谈判-再起冲突反复较量,导致霍尔木兹海峡这一全球能源运输咽喉要道几乎停摆。而原油价格受局势影响,几经大幅震荡后三季度开始抬升,9月10日大涨至近110美元/桶,之后维持在105美元/桶以上,再次回到了近高点。
受石油价格波动影响,A股大部分石油标的在三季度均有所反弹,但幅度远低于石油上涨水平,港股三桶油走势相对强势,基本收复了超80%的失地,其中中石油(00857)三季度上涨21%,平掉了二季度的跌幅。值得一提的是,在9月10日原油大幅拉高后,石油板块不涨反跌,已连续三天收阴线。
不过美伊冲突中短期内没有停火的迹象,战事升级进一步推高原油上涨预期,驱动石油板块反复活跃。那么,三桶油还有机会吗?
“三桶油”赚翻,中海油净利率达35.36%
智通财经APP了解到,2026年原油资产价格上涨了75%,跑赢了大多数大类资产,按季度看,原油价格Q1-Q3价格涨幅分别为70%、-29%及46%,虽然二季度价格下跌,但同比仍处于高位,作为国内原油资产的三巨头,三桶油也赚的盆满钵满。
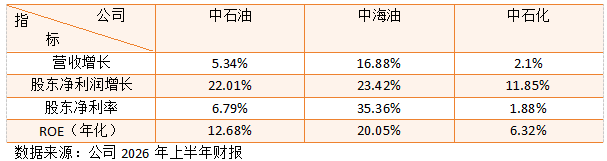
2026年上半年,三桶油均实现收入利润双增,其中中海油(00883)增长分别为16.88%及23.42%,处于领先水平,股东净利润及ROE分别高达35.36%及20.05%,均远高于中石油及中石化(00386)。中海油主要业务是原油的勘探及生产,上半年收入贡献高达86.78%,而净产量3.99亿桶油当量,同比增长3.7%,实现量价齐升,股东净利润858.18亿元。
中石油是原油资产龙头,上半年油气当量产量为9.21亿桶,下降0.3%,其中原油产量4.63亿桶,下降2.8%,但巨量+原油价格大涨下仍是最大受益标的之一,上半年股东净利润达1039.36亿元;中石化收入分布多元,原油价格影响较小,上半年其油气当量产量2.63亿桶,远低于中石油及中海油,且其汽油及柴油产品出现收入下滑影响整体业绩,股东净利润265.67亿元。
2026年Q3,原油价格大涨超45%,三桶油三季度大概率仍保持收入利润双增,按照季度的平均利润水平,其中中石油及中海油前三季度预计股东净利润将超过1559亿元及1287亿元,超过去年全年水平。不仅中国石油公司,美国雪佛龙和埃克森美孚两家石油巨头获利更高,其中埃克森美孚二季度利润翻了一倍以上,这也难怪特朗普眼红,怒斥石油公司赚太多,通过“嘴遁”指标打压油价。
值得注意的是,三季度业绩大增是确定性事件,然而原油价格回到高点,是否还能继续北上,第四季度是否具备涨价预期?这决定了三桶油投资价值的延续性。
三大变量驱动,中海油或最受市场青睐
此次原油上涨根本逻辑为地缘冲突升级打破了需求和供给的平衡,在三大变量影响下存在上涨的持续性:
其一是军事升级导致的运输持续中断,供给端无法有效补给。美伊冲突导致霍尔木兹海峡运输停滞,而胡赛装与沙特冲突,威胁封锁曼德海峡运输,替代路线只能航行好望角,这将大幅提升运输成本,而转嫁成本只能提升油价;其二供给端不断收缩,中东处于战事区产能不稳定,俄罗斯因俄乌战争重点保障国内,美国作为核心供应国库存已降至历史地位;其三对中东依赖度较高的需求国,尤其是日韩两国考虑重工业稳定性囤油,产油国释放稀缺性进一步推动价格上涨。
上述三大变量共同驱动油价中长期上涨。高盛最新研报指出,若霍尔木兹海峡和红海航运攻击的进一步升级,2027年波斯湾平均产量较战前水平低400万桶/日(基准情景为低50万桶/日),布伦特原油可能突破120美元/桶。当然考虑到地区缓和,以及中东供应适应性恢复持续推进,原油价格或在80美元/桶高位波动。
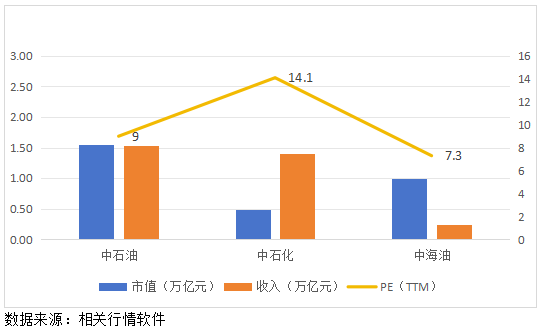
显然,受益于原油价格上涨,三桶油赚钱的周期不止于今年,而业绩也将驱动估值同步上升。截至目前,以PE(TTM)看,中石油、中石化以及中海油分别为9倍、14.1倍及7.3倍,其中中海油营收规模低,赚钱能力强,估值最低,而中石化营收规模大市值靠后,盈利能力欠佳,PE估值反而最高。
从各大投行观点看,三桶油均有投资机会。比如里昂研报予“三桶油”H股评级均为跑赢大市,中石油目标价12港元,中石化目标价4.9港元,中海油目标价32港元;高盛最新研报则全部上调目标价,中石油从8.6港元上调至11.5港元,中海油从21.1港元上调至31港元,中石化从3.6港元上调至4.9港元。
两家投行对三桶油目标价具一致性,相比于现价均高出超20%、4%及30%。值得一提的是,中海油凭借强劲的盈利能力更受投行欢迎,除了上述投行外,中银国际及中信里昂分别给中海油34.69港元及36港元的目标价,较现价溢价均超过40%。此外,中海油的股息率也超过了5.4%,在同行中处于较高水平。
综合来看,今年原油价格大涨,三桶油赚的盆满钵满,其中中海油利润率及股东回报率一尘绝迹遥遥领先,三季度原油继续飙升,预计也将获得不错的利润水平。而美伊冲突中短期很难结束,但“紧张及缓和”局势切换影响原油价格波动,三大变量驱动价格中长期向上,长周期的涨价为三桶油带来长线机遇。
而在“三桶油”中,中海油盈利能力强,估值低,投行给出的目标价溢价最高,或在涨价周期中受益最大,值得重点关注。