


中国领先的AI基础设施软件领域核心服务商星环科技正式启动港股招股,并由此成为港交所18C章特专科技公司规则下首家赴港上市的A股企业。本次招股时间为9月11日‑9月16日,公司预计于9月21日登陆港交所主板,海通国际担任独家保荐人。
公司计划全球发售1,401.08万股H股,其中初步安排香港公开发售70.06万股,约占全球发售总数的5%;国际发售1,331.02万股,约占95%,相关股份可予重新分配。招股价区间为每股49港元至61港元,每手100股,入场费约6161.51港元,集资最多约8.55亿港元。
一、定价为二级市场留出安全边际,高折价叠加高稀缺性
星环科技A股9月14日收报98.26元人民币附近,对应市值约119亿元人民币;以H股招股价区间49-61港元,按当日汇率折算,相较A股等值股价折价约47%-58%。广发证券于8月底给予星环科技增持评级,以及给予公司2026年30倍的PS估值,对应每股合理价值为128.20元/股。星环科技H股招股价,较这一目标价的折价高达59%至67%。
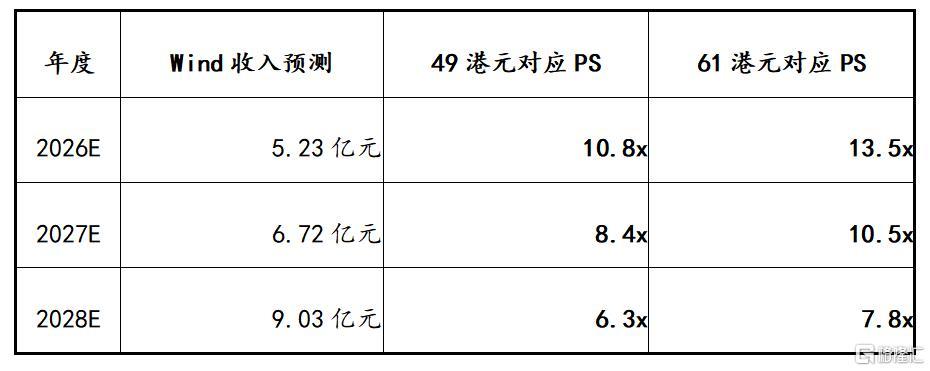
另外,根据Wind一致预期,公司2026年至2028年营业收入分别为5.23亿元、6.72亿元和9.03亿元人民币,对应H股招股价区间2026年预测市销率约为10.8至13.5倍,2027年约为8.4至10.5倍,2028年进一步下降至约6.3至7.8倍。
不难看出,此次港股发行在定价上为二级市场投资者留出了一定安全边际。
在安全边际之外,一家公司在产业链中的稀缺性才是更长期的价值支撑。
星环科技自2013年成立以来持续深耕大数据与AI基础软件领域,围绕数据的集成、存储、治理、建模、分析、挖掘和流通等数据全生命周期,以及从数据到知识、模型到应用的端到端全流程,提供全栈式基础软件及服务。形成覆盖大数据与云基础平台(TDH & TDC)、分布式数据库(ArgoDB&KunDB)、数据开发与治理工具(TDS)、大模型及机器学习运营平台(LLMOps & MLOps)、GPU原生认知数据库,以及企业级AI智能体的新一代AI基础设施产品矩阵。
根据弗若斯特沙利文的资料,以2025年收入计,星环科技在中国AI基础设施软件提供商中排名第五截至2026年3月31日,公司产品已落地金融、能源、医疗等十余个行业,服务超过1800家客户,其中包括105家《财富》中国500强企业。
此外,公司是全球首家通过TPC-DS测试及官方审计的数据库企业,也是全球首个通过TPCx-AI基准测试及官方审计的软件厂商,单节点性能全球第一;同时通过了TPCx-BBSF3,000基准测试及官方审计,性能位列全球第一,在TPCx-HS 1TB及3TB基准测试性能也达到了全球第一。这表明公司基于分布式架构的基础软件在大规模数据计算与分析方面已达到行业领先水平;公司同时还是中国首个进入Gartner数据仓库及数据管理解决方案魔力象限的厂商;2026年,由星环科技自主研发的分布式数据库ArgoDB V6通过中国信息安全测评中心、国家保密科技测评中心联合发布的“安全可靠测评”认证。
在AI基础设施进入新一轮架构演进的背景下,算力重心已从CPU转向GPU,数据基础设施的底层逻辑也随之改变。星环科技的另一重稀缺性,正在于其率先实现了数据库底层架构的GPU原生化。
不同于在传统CPU数据库上叠加一层GPU加速的做法,星环科技将数据库从CPU架构进一步重构到GPU,领先于行业实现AI时代的架构升级。
2026年7月,星环科技在WAIC 2026发布面向AI Agents的新一代GPU原生认知数据库预览版本。传统数据库本质上是围绕CPU设计的,如果只是将部分算子卸载到GPU或DCU,CPU与GPU之间的数据搬运、调度和资源切换仍会成为瓶颈。公司以GPU为中心重构数据库架构,将结构化数据处理、向量检索、图计算、文档解析等核心能力迁移到GPU运行环境。测试结果显示,在TPC-DS SF1000和TPC-H SF1000基准测试中,其GPU原生认知数据库分别完成99个和22个查询,测试通过率均达到100%,相比主流开源数据库分别提升105倍和28倍。
此前,英伟达官方开发者博客也阐述了数据计算范式正从CPU向GPU的转变,并重点介绍了星环科技GPU原生认知数据库的实践、核心能力和应用场景。
当前,AI Agent的工作负载特征正在对数据库提出全新的要求。Agent场景需要应对数百个Agent高频并发和单任务百万次调用,同时还涉及关系型、向量、图、全文和文档等多种数据。国联民生证券也指出,在GPU算力从模型训练向数据基础设施渗透的产业趋势下,公司有望率先承接AI Agent时代数据基础设施升级的蓝海需求。
二、GPU原生认知数据库迎兑现窗口,下半年及明年是关键节点
2026年上半年,星环科技实现主营业务收入1.73亿元,同比增长14.1%,归属于上市公司股东的净亏损同比缩窄21.06%。整体上半年表现还不错,不过下半年才是重头戏。
广发证券指出,随着部分产品和项目在26年下半年的集中交付,全年营收增速仍有望恢复正常水平。其中,市场最为关注的是星环科技GPU原生认知数据库的布局,预期它将在2026年下半年及2027年迎来关键的兑现窗口期。
一方面,星环科技卡位在国产替代深化趋势中十分有利的位置。
当前国产算力加速落地,软件生态和适配效率正成为关键环节。如果国产AI服务器越来越多,上层数据库、中间件、调度系统和AI Infra仍然没有针对国产卡重新优化,结果很可能是设备买了,但效率打折。因此,目前攻坚克难的重点,正从硬件替代走向软硬协同。
星环科技已完成向量数据库与海光DCU的适配。公司披露,基于海光DCU与星环科技向量索引引擎,相关方案实测性能较传统CPU方案提升51.8倍;在8卡场景下,扩展效率达到7.97倍,接近线性扩展。
未来,星环科技有望借助国产算力扩张浪潮,进一步打开成长空间。
海外市场方面,星环科技正筹备推出GPU数据库云服务。该业务模式与Databricks一致,在不同规模的数据集下,Databricks采用不同规模的CPU集群,公司方案采用单台虚拟机搭配不同型号GPU卡,并可叠加多卡,在不同规模的数据量下,公司产品性能均领先约16倍至120倍不等。
商业化方面,2026年下半年星环科技将上线云版本,先进入海外市场,同时在国内争取标杆客户部署落地。根据媒体报道,目前试用客户已经覆盖金融科技、制造、零售、生物制药及科技等行业。
从投资逻辑看,这还意味着商业模式的升级。星环科技海外业务估计将通过计算资源或AI推理相关的数据流量实现持续收费。随着经常性收入占比提升,有望进一步带动PS估值中枢上移。
综合来看,高折价为二级市场留出了安全边际,稀缺性奠定了市场地位,而随着下半年项目集中交付、海外云版本上线,以及国产算力生态进一步成熟,星环科技有望进一步打开想象空间。