

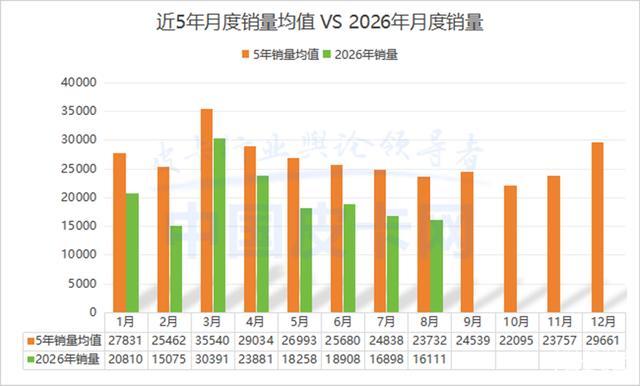
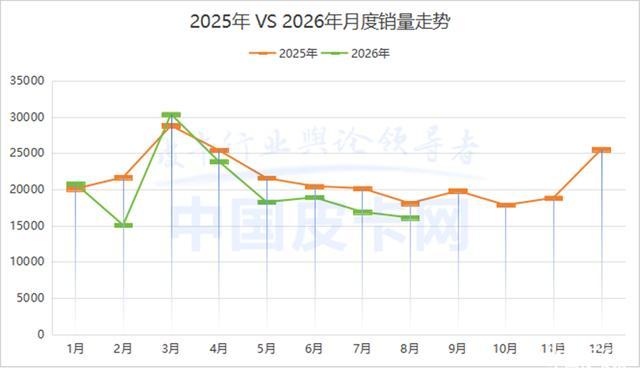
8月皮卡销量数据近日出炉,国内市场持续探底,海外出口依然一路狂飙。数据显示,2026年8月国产皮卡国内终端销量为16111辆,同比下降10.9%,环比7月再降4.7%,与近5年8月均值(约2.37万辆)相比,存在约三成缺口;1-8月累计终端销量160332辆,同比下滑9.0%,除3月季节性冲高外,二季度末到三季度初的国内需求持续萎缩。
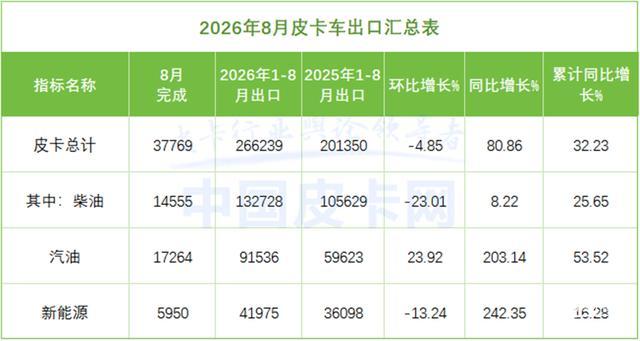
与内需疲弱形成强烈反差的是,8月皮卡出口达到37769辆,同比增长80.9%,是当月国内终端销量的2.3倍;1-8月累计出口26.6万辆,同比增长32.2%,累计出口规模已达国内终端销量的1.66倍。外销大于内销正在成为中国皮卡产业的新常态。
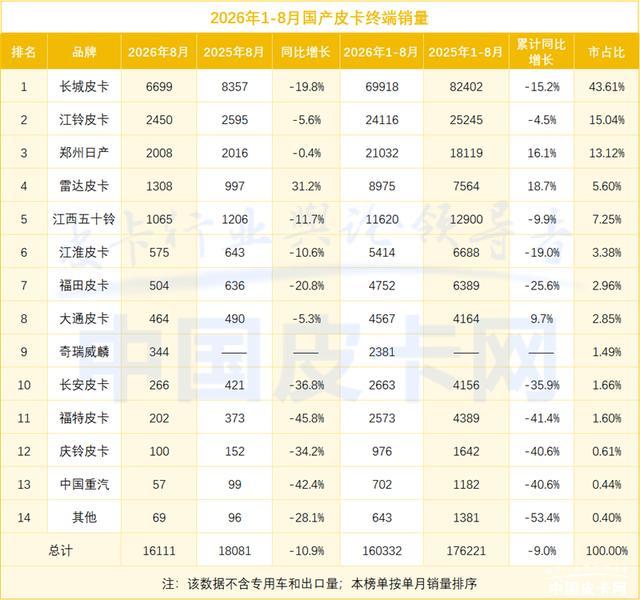
国内品牌格局依然保持“一超多强”的态势。长城皮卡单月内销6699辆,同比下滑19.8%,1-8月累计69918辆、市占率43.6%,“一超”地位依然稳固,但内销压力渐显;江铃皮卡8月销售2450辆,同比微降5.6%,累计市占率15.0%,是头部阵营中的压舱石。跑赢大盘的集中在新能源和差异化阵营,郑州日产累计售出21032辆,同比大增16.1%;雷达皮卡累计售出8975辆,增长18.7%;大通皮卡累计售出4567辆,增长9.7%;新入局者奇瑞威麟1-8月贡献2381辆,作为新势力继续挤进前十。而长安、福特、庆铃、中国重汽等品牌跌幅明显,尾部品牌生存空间被头部与新能源双向挤压。
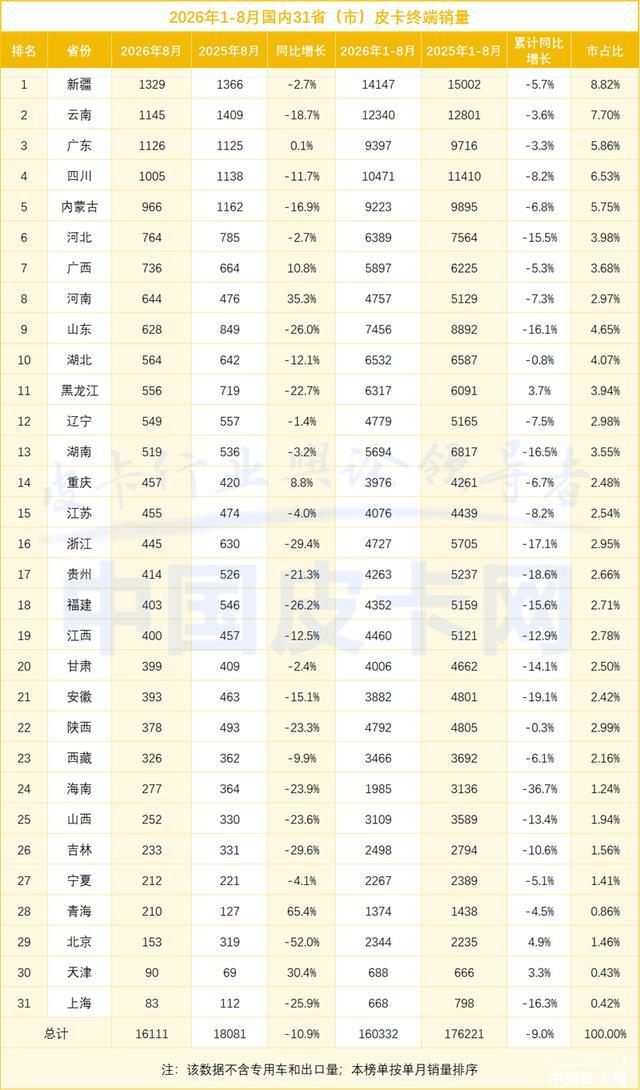
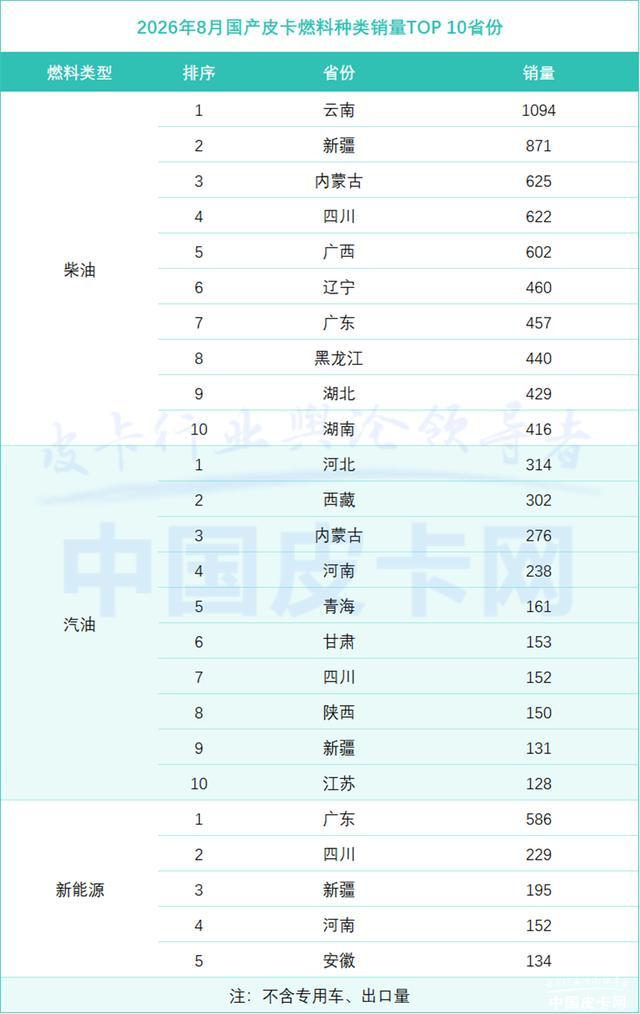
国内区域市场呈现“西稳东弱、北强南弱”的分化特征。1-8月省份累计销量前五依次为新疆、云南、广东、四川和内蒙古,其中,传统西部柴油大省普遍小幅缩量,新疆、云南、四川、内蒙古累计同比分别下滑5.7%、3.6%、8.2%和6.8%。广东虽然累计下滑3.3%,但8月新能源销量586辆居全国第一,东部与南方省份正成为新能源皮卡的主战场。单月表现中,河南、广西、重庆、青海、天津逆势上涨,而海南、北京、浙江、贵州、福建跌幅靠前,区域需求的冷热不均进一步加剧了市场调整压力。
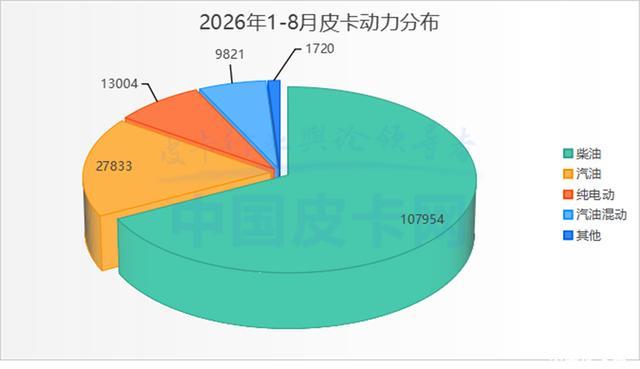
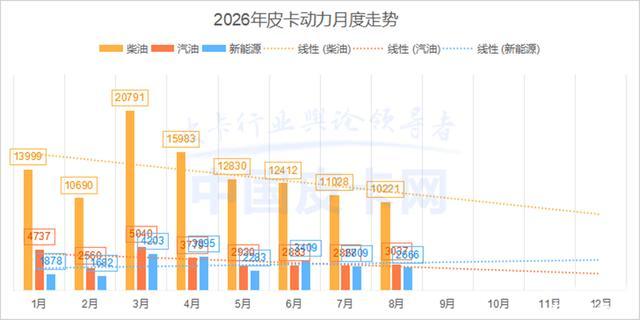
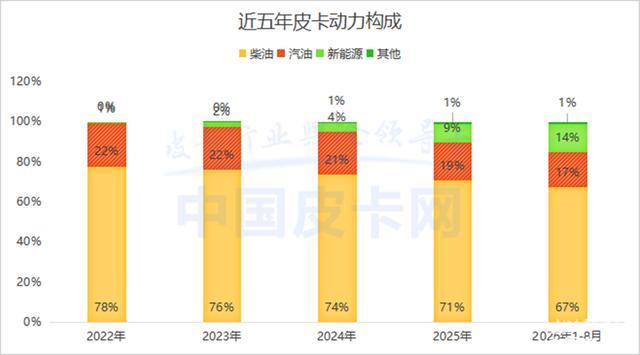
动力结构的变化是8月最值得关注的深层信号。柴油皮卡8月内销10221辆,占比63.4%,仍为主力但比重持续下滑;汽油皮卡8月3037辆,占比18.8%;新能源皮卡8月销量2666辆,渗透率攀升至16.5%,其中纯电动1772辆,汽油混动894辆,1-8月新能源累计22825辆,渗透率14.2%,远高于2025年全年的9.3%。新能源已经演变为重塑市场格局的核心变量,雷达领跑纯电私人用户市场,郑州日产、长安、奇瑞威麟加速分食乘用化订单,传统燃油品牌则在守盘中寻求转型。
与国内终端市场的持续低迷形成鲜明对比,8月皮卡出口延续高增长态势,单月出口量达37769辆,同比暴增80.9%,1-8月累计出口266239辆,同比增长32.2%。出口规模已稳定为国内销量的1.6倍以上,成为整个行业对抗内销颓势的最强引擎。
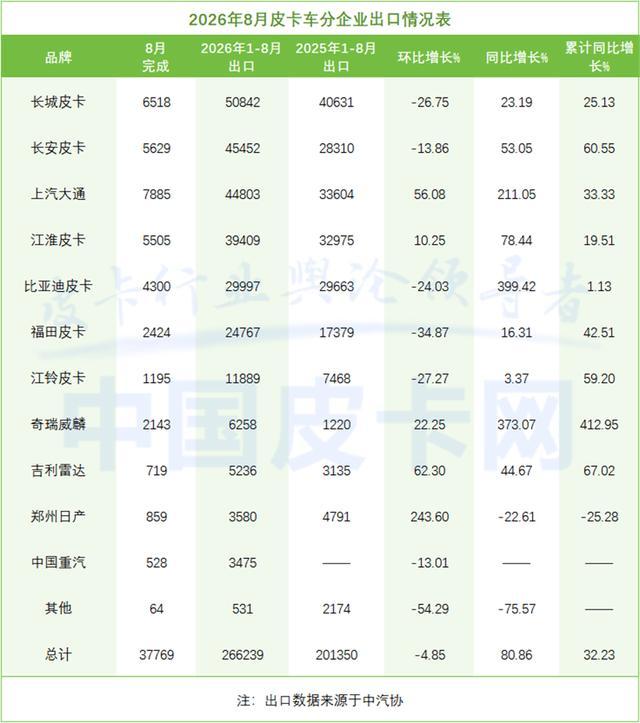
从燃料结构看,汽油皮卡出口17264辆,同比暴涨超200%,是拉动出口增量的绝对主力;柴油皮卡仍然占据出口半壁江山,是海外市场的绝对主力;新能源皮卡出口虽然基数较小,但增速可观,正成为头部企业海外布局的新赛道。从品牌格局上,上汽大通8月出口表现最为抢眼,环比大增超五成,同比翻了两番,夺得月度出口冠军;长城稳居累计出口第一,长安、江淮单月出口均在5000辆以上,构成出海军团的第一梯队。比亚迪、奇瑞威麟等新势力出口增速迅猛,福田、江铃也保持较快增长。
值得一提的是,国内出口“两手硬”的企业抗跌性显著更强。长城、长安、江淮、大通等企业在国内承压的同时,出口端的高增长有效对冲了内需下滑,而出口规模较小或下滑的企业,则完全暴露在国内市场下行的压力之下。
总结:
整体来看,1-8月中国皮卡国内外累积销量达到42.7万辆,同比增长约7.5%,也就是说,行业的实际体量仍在扩张,只是增长引擎从国内切换到了海外。展望“金九银十”,内需端能否止跌,取决于以旧换新、皮卡解禁深化等政策力度及工程农牧场景需求的释放,而从中长期看,海外市场是中国皮卡品牌规模化的主战场,新能源则是国内外市场共同的结构性增量。