

近日,傲雷科技集团股份有限公司(下称“傲雷科技”)披露针对深交所创业板IPO首轮审核问询的回复,公司就业绩可持续性、线上销售模式、募投项目等十余项监管关切问题作出逐一回应。
作为消费级移动照明赛道的出海品牌,傲雷科技凭借Olight品牌建立了差异化的产品与品牌优势,但海外销售集中、高度依赖亚马逊渠道、重营销轻研发、股份支付费用侵蚀利润等风险点也同步凸显。
图源:傲雷科技官网
营收稳步增长,超九成收入来自海外
傲雷科技是国家高新技术企业、国家专精特新"小巨人"企业,由范江于2017年12月创立。范江早年曾任富士康科技集团结构工程师,2007年进入便携手电行业,2015年终止代工与线下代理业务、转向自主品牌经营后创办傲雷科技。公司主要从事消费级移动照明产品的研发、设计、生产和销售,主打自主品牌OLIGHT,产品矩阵覆盖手电、夹灯、头灯、轨道灯及周边配套产品,广泛应用于日常照明、户外运动、维修维护、搜寻救援等场景。
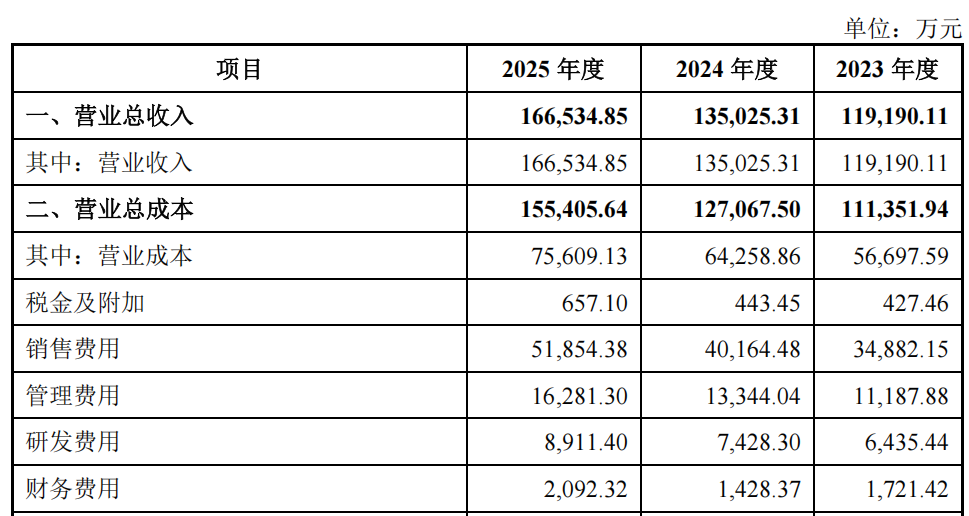
2023年至2025年(下称“报告期内”),公司营业收入分别为11.92亿元、13.50亿元和16.65亿元;归母净利润分别为5714.62万元、5432.37万元和8423.20万元;扣非归母净利润分别为5727万元、7316万元和8528万元。公司定位中高端市场,报告期内主营业务毛利率分别为52.45%、52.46%和54.70%,高于传统照明行业平均水平,具备较强的品牌溢价能力。
公司收入主要来自海外,报告期内境外主营业务收入占比分别为98.87%、98.63%、98.57%,其中北美洲收入占比持续提升,从2023年的64.16%升至2025年的71.93%。傲雷科技在问询回复中解释,北美地区是全球消费级移动照明产品的核心市场,也是公司业务重点发展区域,当地户外休闲文化普及、应急储备需求稳定,叠加亚马逊渠道销售快速放量,共同推动了区域收入增长。
销售模式上,公司主要采用“亚马逊+品牌官网”双轮驱动的DTC(Direct to Consumer)跨境电商模式。该模式能直接触达消费者、快速捕捉需求变化,但平台依赖问题亦逐步显现。公司线上销售占比约90%,其中亚马逊渠道收入占比从2023年的41.72%升至2025年的54.17%,品牌官网收入占比则从45.39%降至30.23%,渠道结构向亚马逊单边倾斜。问询回复公告显示,公司2025年平台服务费达1.34亿元,为当年归母净利润的1.59倍;其中亚马逊订单成交费约1.23亿元,占比达91.95%。
高度集中的海外布局,也让公司对物流成本、关税及汇率变动敏感度较高。公司披露的敏感性测算显示,若头程物流成本分别上涨10%、20%或30%,2025年度扣非归母净利润将分别减少403.93万元、807.86万元和1211.79万元,占当期扣非归母净利润比例分别为4.74%、9.47%和14.21%;若人民币汇率波动幅度达到3%,公司2025年度财务费用将变动1980万元;考虑所得税影响后,对扣非归母净利润的影响额约1683万元,占比19.74%。
“重销售、轻研发”特征突出,存货规模持续走高
报告期内,公司研发费用分别为6435.44万元、7428.30万元和8911.40万元,占当期营收的比例分别为5.40%、5.50%和5.35%。同期,可比公司安克创新的研发费率分别为8.08%、8.53%和9.48%,显著高于傲雷科技。
与之形成鲜明对比的是销售费用的高投入。报告期内,公司销售费用分别为3.49亿元、4.02亿元和5.19亿元,约占各期营收的29.27%、29.75%和31.14%,规模约为同期研发费用的5.4倍、5.4倍和5.8倍,“重营销、轻研发”特征突出。
运营端来看,公司存货规模呈持续走高态势。报告期内,公司各期末存货账面价值分别为2.06亿元、2.14亿元及2.67亿元,占当期流动资产的比重分别为40.05%、34.25%和41.93%。存货主要包括存放于境内自有仓库的原材料、自制半成品,处于海运状态的在途存货,以及存放于境外亚马逊各地仓库和公司海外自营仓的库存商品等。随着备货规模扩大,存货周转压力与跌价风险可能随之上升。
董事长范江控制91.9%表决权,股份支付持续侵蚀利润
股权结构层面,公司无控股股东,实际控制人为董事长范江。范江间接持有公司22.17%的股份,并通过控股每文投资以及担任新翔傲、协同傲、傲飞翔、深傲协、傲为咨询及傲雷壹号至玖号等14个持股平台的执行事务合伙人,合计控制公司91.93%股份的表决权,控制权高度集中。
招股书显示,傲雷科技超200名员工通过员工持股平台入股,公司股份支付金额占各报告期净利润比例较高的问题引发深交所关注。报告期内,公司确认的股份支付费用分别为2953.23万元、4225.33万元和2036.89万元,占当期利润总额(剔除股份支付费用)比例分别为30.04%、38.06%和17.11%。根据历史已授予的股权激励测算,公司在2026-2028年度预计需要确认的股份支付费用分别为2806.14万元、2416.22万元和1839.27万元。公司解释称,股权激励是快速发展阶段绑定核心团队的必要成本,后续随着各批次激励对象服务期逐步届满,摊销金额将逐步降低。
募投12.25亿元,核心生产基地尚未取得土地使用权
本次发行,傲雷科技拟募集资金12.25亿元,计划分别投入研发基地建设项目、市场推广及品牌基地建设项目、移动照明生产基地建设项目,剩余部分用于补充流动资金。
值得注意的是,公司核心的移动照明生产基地建设项目拟选址中山翠亨新区南朗工业区,但截至招股书签署日,公司尚未取得该项目用地的国有土地使用权。根据公司与中山翠亨新区管理委员会于2026年1月签署的战略合作框架协议,相关部门承诺在符合法律规定的前提下公开出让位于中山翠亨新区南朗工业区面积约63亩的土地,但公司仍需按规定参与竞买,依法取得土地使用权。公司提示,若未能如期取得募集资金投资项目的国有土地使用权,可能会对募集资金投资项目的实施产生不利影响。