

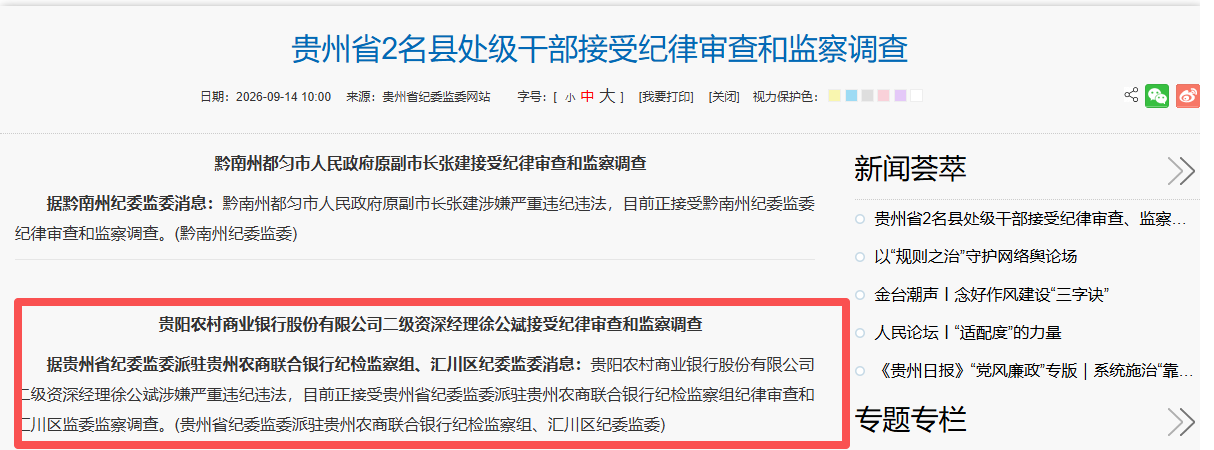
近日,贵州省纪委监委派驻贵州农商联合银行纪检监察组会同遵义市汇川区监委发布通报:贵阳农商银行二级资深经理徐公斌涉嫌严重违纪违法,接受纪律审查和监察调查。
从 “查别人” 到被查:农信监督老兵的警示
徐公斌是贵州农信的老员工,履历横跨基层法人经营、系统内审两大板块。2016 年遵义农商银行成立,他出任党委书记、董事长;2018 年卸任实职后,调任省联社遵义审计中心主任,后续又担任省联社贵阳审计中心党委书记、主任。农信审计中心承担辖内行社业务合规检查、风险研判、干部履职审计等工作,是系统内部的监督关口,简单说,就是负责发现问题、督促整改。
此次案发时,徐公斌岗位为贵阳农商银行二级资深经理。这类职级一般是干部退出实职后的过渡安排。在退居二线阶段被立案调查,释放出清晰信号:在岗期间形成的问题,不会随岗位调整一笔勾销;审计岗位所有履职痕迹,都要接受事后回溯核查,不存在 “离岗免责”。
这也不是 2026 年贵州农信系统第一起反腐案件。今年 4 月,原省联社远程集中授权中心主任蒙国友、紫云农商银行原董事长田锦明同日被查;6 月,安顺农商银行原董事长江弘落马。徐公斌是年内第四例。四起案件覆盖省联社职能部门、县域行社一把手、内审监督岗位,查处视线正从业务一线,穿透至内部监督环节。
改革窗口期:机构重组阶段风险集中暴露
徐公斌出事的节点,恰逢贵州农信 “1+9” 改革落地攻坚期。本轮改革分两步推进:2025 年 12 月,原贵州省农村信用社联合社改制为贵州农商联合银行并挂牌,注册资本 104.58 亿元;第二步由省级联合银行出资,推动组建 9 家市州统一法人农商银行,最终形成 “省级农商联合银行 + 9 家市级农商银行” 两级法人架构。
徐公斌曾经主政的遵义农商银行,正是遵义市级法人整合的重要主体。2026 年 1 月,遵义红花岗、汇川、桐梓、仁怀茅台等 15 家农信机构陆续召开股东大会,审议新设合并组建遵义市级统一法人农商银行方案,原遵义农商银行纳入合并范围。
机构合并重组,历来是操作风险、道德风险高发窗口。清产核资、资产评估、股权梳理、资产确权、人员安置,每一环都存在较大自由裁量空间。在县域法人退出独立法人身份、转为市级法人分支机构的过渡期,原机构管理层仍保有相当的资产、人事影响力。权力制衡一旦跟不上,过渡期就容易成为寻租空间。
针对这类风险,贵州农商联合银行在改革框架中确立 “两级法人、一级管理” 思路,推进战略、品牌、制度、科技平台等 “八统一”。市级农商银行虽然保留独立法人地位,但风控、审计、人事等核心管理权限上收,与省级平台深度协同。本次由派驻贵州农商联合银行纪检监察组牵头查办徐公斌案,正是改革中监督力量同步下沉、提前防控过渡期风险的安排。
审计中心的角色悖论:监督者失守危害更甚
值得深思之处,是农信内部审计这道 “再监督” 关口本身出现问题。审计中心的职责,是对辖内行社经营管理开展再核查,守住内控底线。一旦审计负责人自身违纪违法,其过往出具的审计报告、风险认定、问题处置结论,可信度就要打上问号。
近些年多地农信反腐案件里,审计、合规、风控条线干部落马并不少见。监督人员被围猎或主动利用监督权谋私,比业务端违规更隐蔽,破坏性也更强。业务违规带来的风险至少会在经营中逐步显现;监督权失守,则会掩盖问题、延迟风险暴露,让隐患持续累积。
对正在推进法人整合的贵州农信而言,审计工作的真实性至关重要。组建市级统一法人,基础就是各家原机构的清产核资、不良资产认定、股权审计结果。如果审计环节本身存在人为偏差甚至利益勾兑,新法人赖以建立的资产底座就不够扎实。
改革深水区的命题:架构重塑,监督必须同步
经过多年发展,贵州农信资产总额接近 1.2 万亿元,存贷款规模位居全省银行业首位,服务网络遍布城乡。随着 “1+9” 架构落地,机构层级拉长、管理链条变复杂,监督成本和治理难度同步抬升。
省级农商联合银行向市级行注入资本,搭建股权纽带,但 “两级法人、统一管理” 能否平稳运转,关键不在于资本金规模,而在于省级平台赋能基层治理的实效。派驻纪检监察组的监督成效,也不能只看案件查办数量,更要看日常监督能不能穿透层级,把预防机制落到实处。