


主板市场的寒冬还在继续。博板堂最新整理的2026年8月中国大陆主板出货数据显示,相比7月环比下降13%左右,相比去年8月同比下降7%左右。双位数的环比跌幅放在往年堪称惨淡,但在今年的行情里,居然已经算是相对平稳的表现,足见整个DIY市场的寒气有多重。
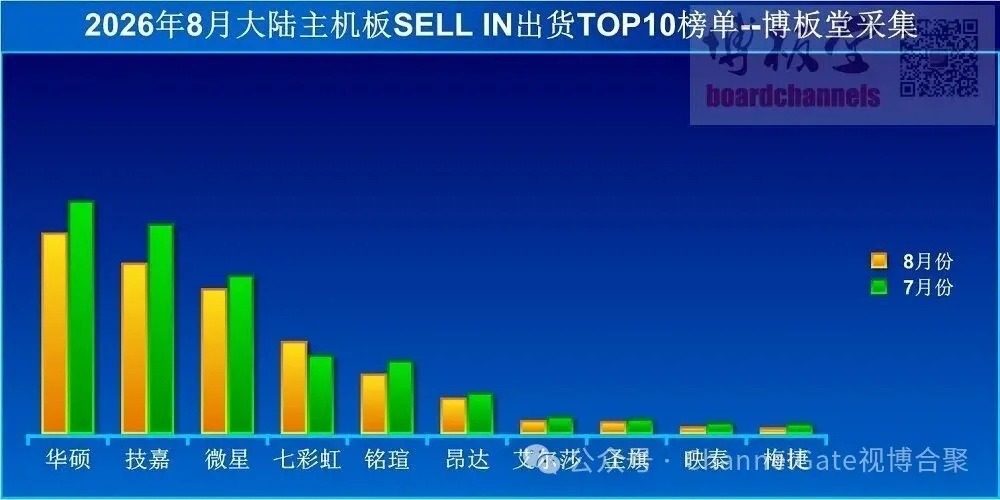
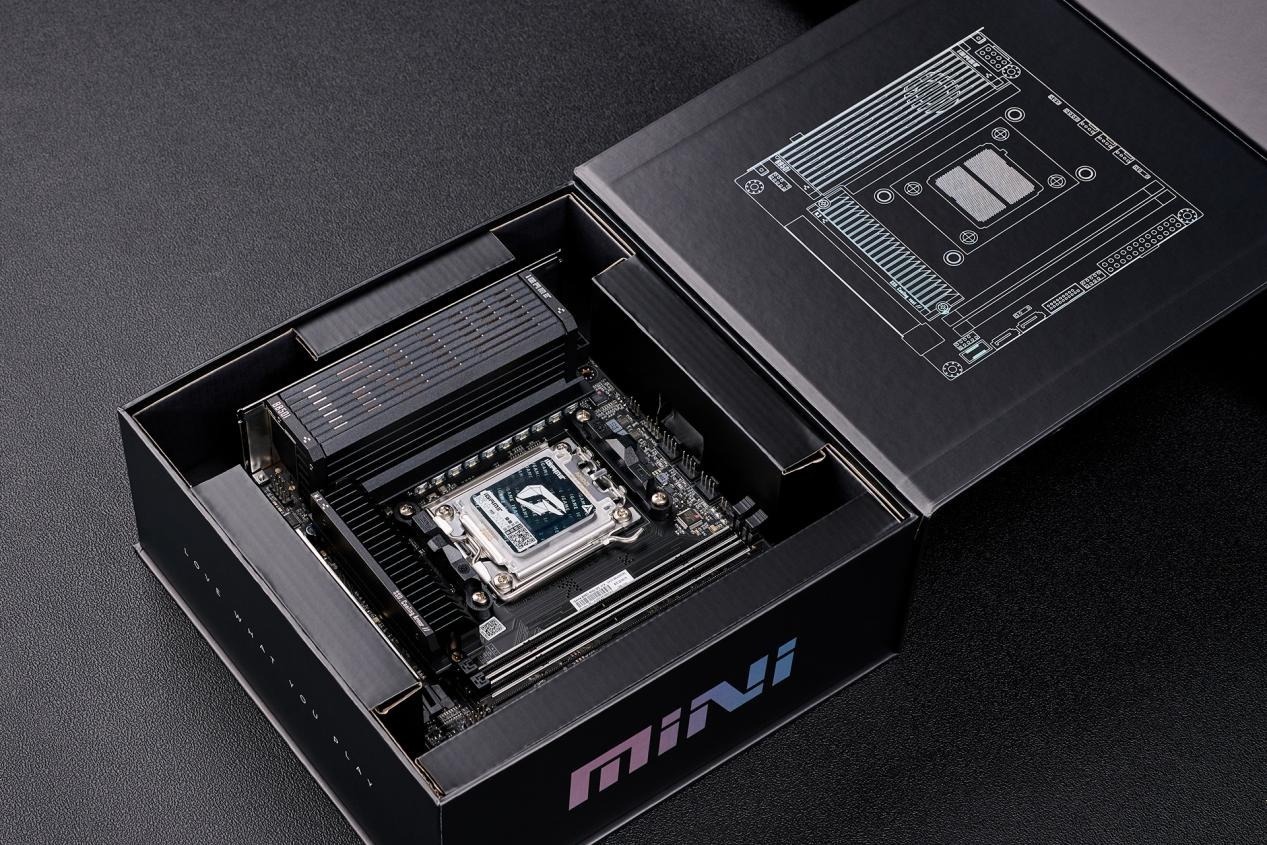
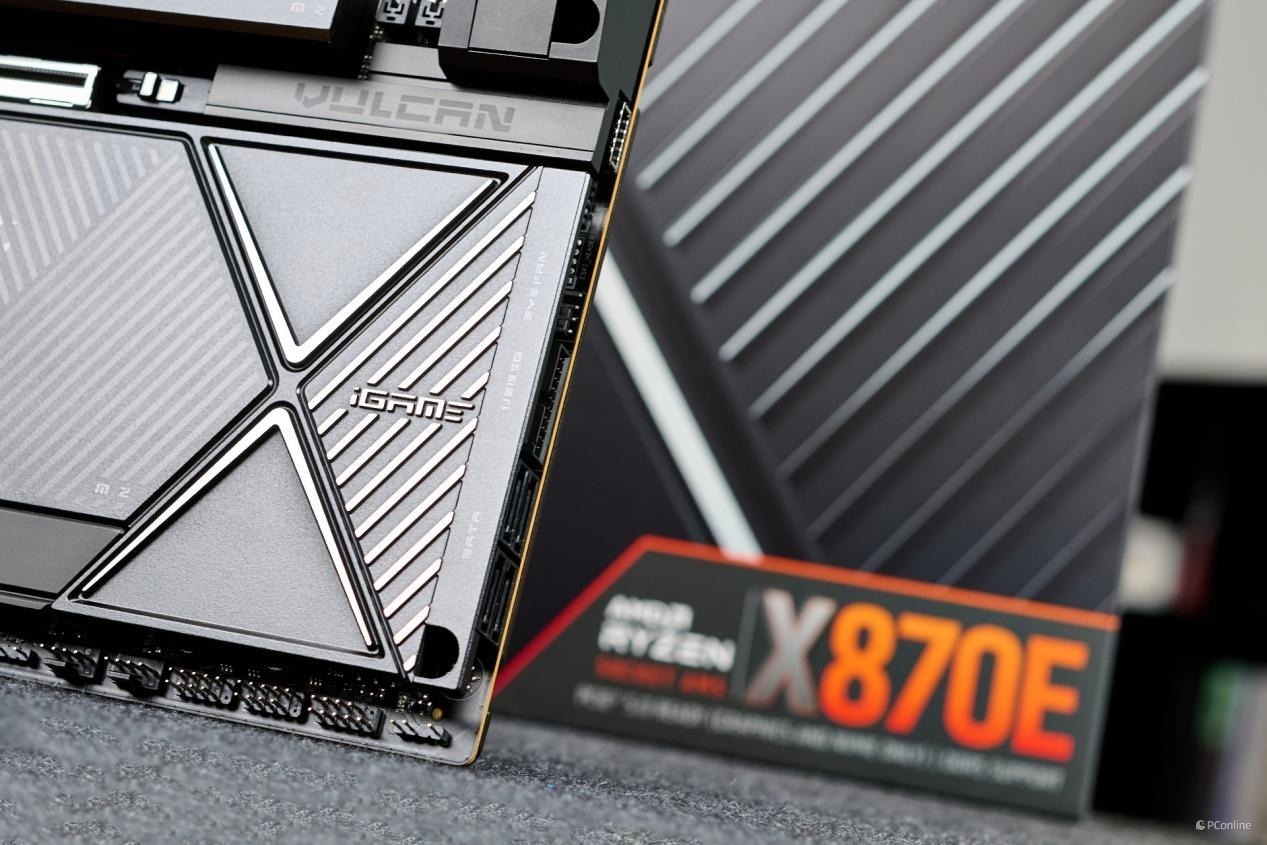
品牌格局方面,华硕依旧稳坐榜首,保持小幅领先优势,技嘉继续排在第二,微星维持在第三,出货量减少的幅度较小,位置相当稳固。真正的变数来自七彩虹,这家大陆品牌出货量逆市增长,继续排在第四,虽然与前三仍有较大差距,但在一片下跌声中能走出独立行情,已经算得上难得。铭瑄排在第五,与七彩虹的差距被进一步拉大,昂达排在第六,出货量较为稳定,艾尔莎、圣旗、映泰和梅捷分列第七到第十,排名基本没有变化。
七彩虹能逆市增长,核心原因就一个字,稳。8月初各品牌开始小幅涨价,主要主流型号分几次上调,而七彩虹的涨价节奏相对延后,给了渠道更长的缓冲期,出货业绩反而有了增长趋势。这个策略很务实,在需求本就疲软的市场里,谁先涨价谁就先丢单,七彩虹用时间换空间,硬是在头部三强的夹缝里啃下了一块增量。
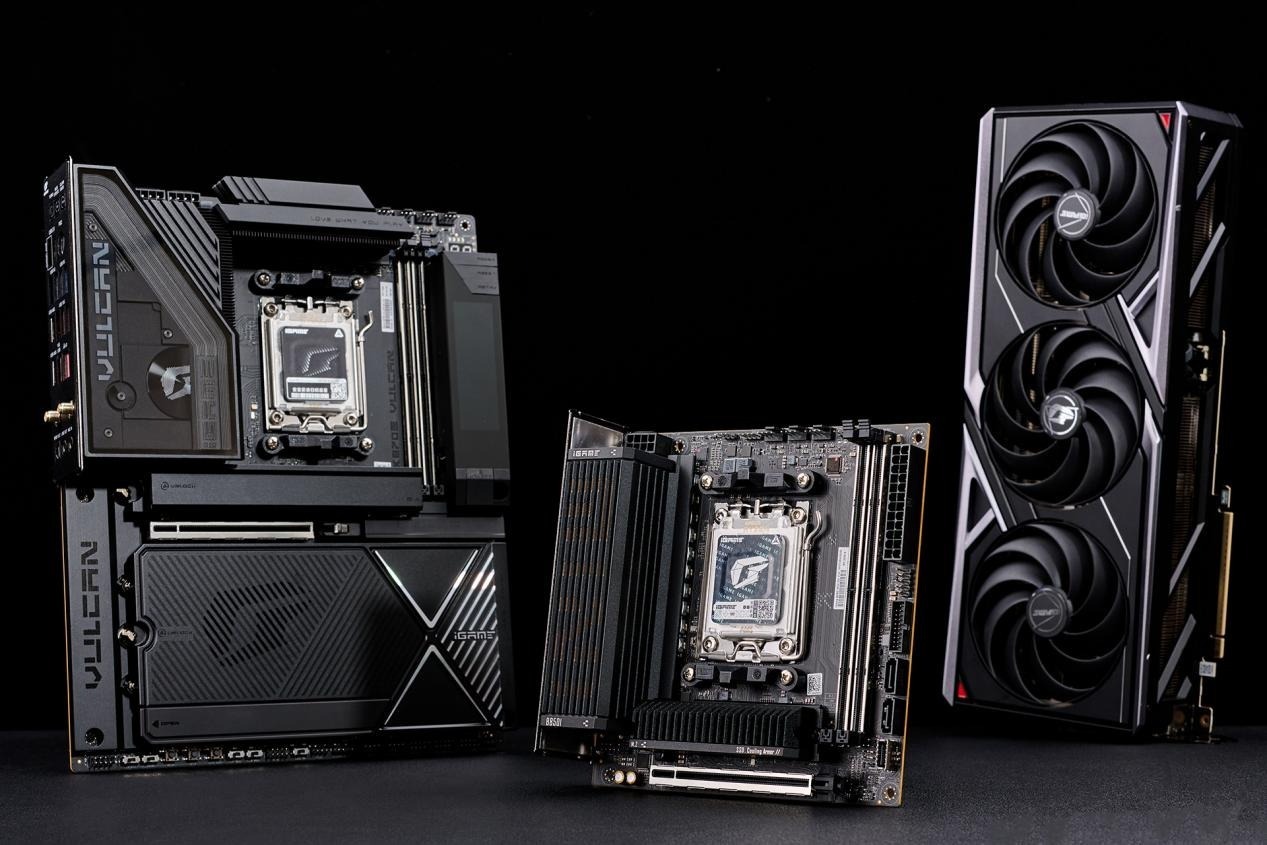
涨价依然是8月的主旋律,但节奏比外界预想的温和。大部分主板厂商只上调了主流型号的价格,涨幅平均只有3%左右,涉及型号较少。台系品牌里微星最激进,各种型号普遍都在涨,华硕和技嘉只针对主力型号,幅度控制在5元至50元之间,大陆品牌七彩虹和铭瑄更保守,只涨了10元至20元。这个力度和上游元器件的涨幅完全不成比例,PCB板材整体上涨15%至50%,电容普遍涨50%左右,WiFi模块涨10%至20%,主板厂商显然在硬扛成本压力,不敢把涨幅全部传导到终端。
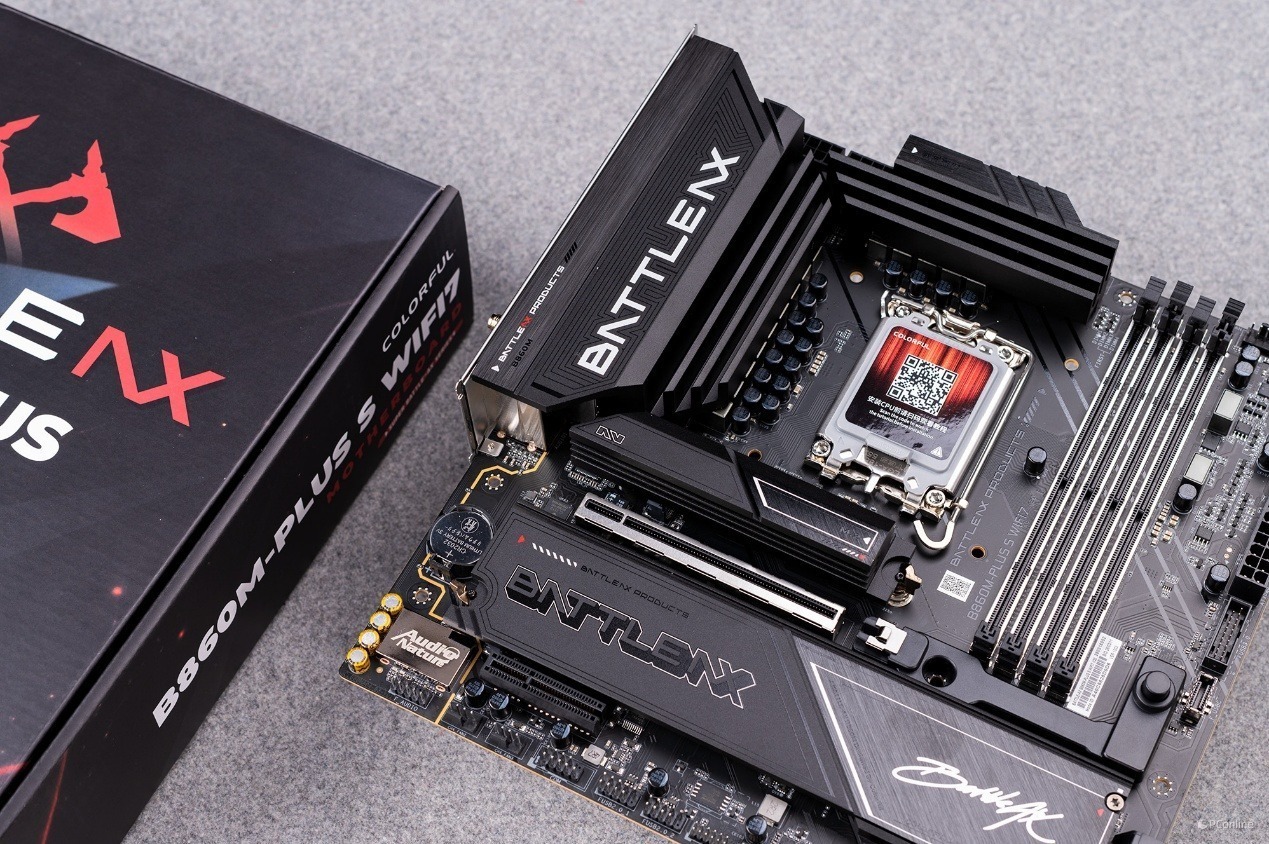
不过,这种温和只是暂时的。根据厂商及上游元器件等方面的消息,未来几个月主板仍存在涨价预期,特别是中高端型号,预计涨幅在3%至10%之间。厂商的逻辑很清晰,低端型号涨价空间有限,动了也白动,中高端型号附加值高,消费者对价格的敏感度相对低,才是消化成本压力的主战场。经销商也被要求配合主板厂商的销售指导出货,避免陷入亏损,说白了,渠道也得跟着一起扛。
把8月数据放进更长的时间线里看,主板市场的处境其实相当微妙。7月出货量环比大涨15%,不是因为需求回暖,而是渠道提前把第三季度的货拉进了仓,结果8月立刻被打回原形。华硕、技嘉、微星、华擎四大台系厂商今年已经两次下调出货预期,华硕和技嘉全年出货量都将跌破1000万块,华擎更是预计同比下滑近60%。需求端的萎靡不是短期波动,而是结构性收缩,涨价只是厂商在成本压力下的自保动作,治不了市场的病根。
对玩家来说,8月的数据传递了两个信号。一是主板价格的底部正在抬高,主流型号已经涨过一轮,中高端型号未来几个月还有3%至10%的上行空间,刚需装机宜早不宜迟。二是品牌格局正在分化,头部三强的位置依然稳固,但七彩虹这样的大陆品牌正在用更灵活的价格策略蚕食份额,性价比导向的玩家或许能把更多目光投向这些逆市增长的选手。
平心而论,主板市场2026年的剧本已经写得七七八八,成本上涨、需求萎缩、涨价传导、格局分化,每一条都不新鲜,但叠加在一起,就构成了DIY行业最真实的生存图景。对于普通消费者,与其纠结那几个百分点的涨幅,不如想清楚自己的真实需求,该出手时别犹豫,该观望时也别硬扛。毕竟在AI虹吸一切的时代,PC硬件的价格逻辑,早就不是玩家熟悉的那一套了。