

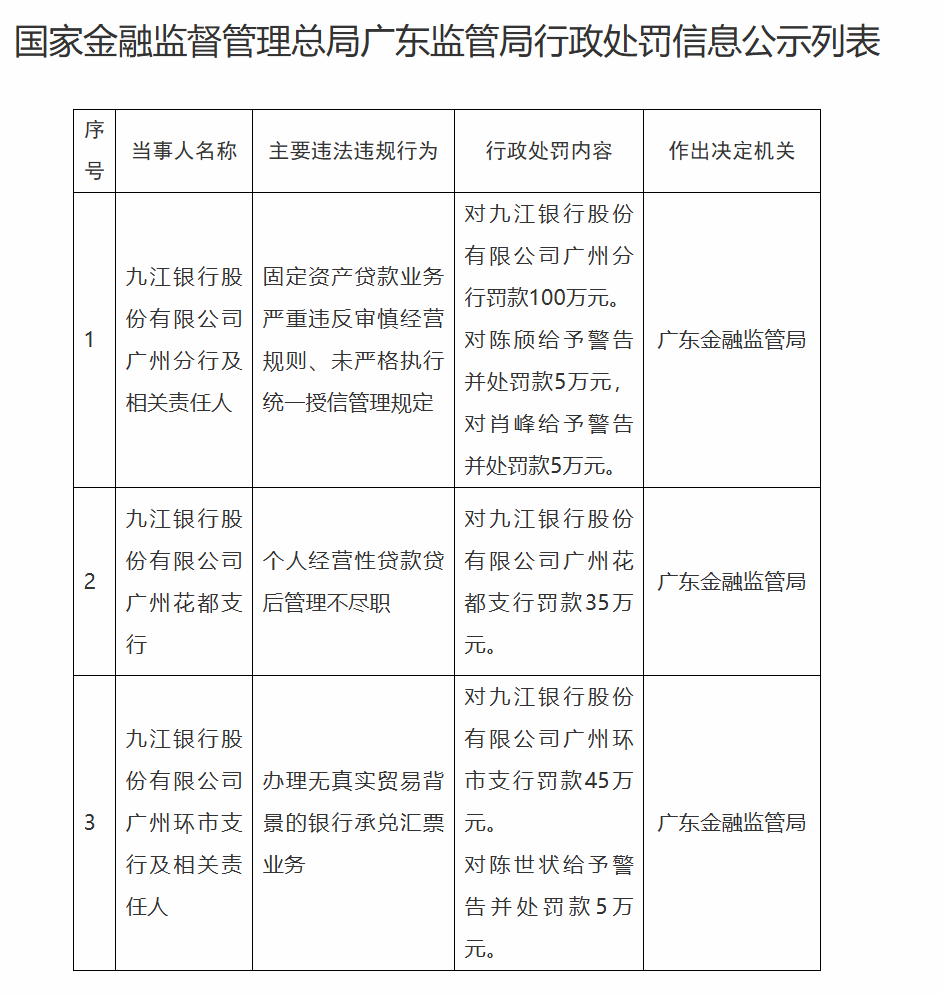
近日,广东金融监管局发布行政处罚决定书,剑指九江银行股份有限公司广州分行及相关责任人。行政处罚信息显示,九江银行广州地区三家机构因信贷与票据业务违规被罚,机构罚款合计180万元,3名责任人被给予警告并各处罚款5万元。
九江银行广州分行的主要违法违规行为有两项:固定资产贷款业务严重违反审慎经营规则、未严格执行统一授信管理规定。广东金融监管局对该分行罚款100万元;对责任人陈颀、肖峰均给予警告并处罚款5万元。
此外,九江银行广州花都支行因个人经营性贷款贷后管理不尽职,被罚款35万元;九江银行广州环市支行因办理无真实贸易背景的银行承兑汇票业务,被罚款45万元,对责任人陈世状给予警告并处罚款5万元。
2026中期报告显示,九江银行上半年实现营业收入52.21亿元,同比下降2.27%;实现净利润3.91亿元,同比增长3.2%;归母净利润3.87亿元,同比增长6.24%;基本每股收益0.02元。
收入结构呈现"利息稳、中收快"的态势。上半年该行利息净收入41.53亿元,同比增长1.3%;手续费及佣金净收入3.35亿元,同比增长13.4%,增速明显快于利息净收入。
另外,该行总资产规模指标稳中有进。截至6月末,集团资产总额5342.74亿元,较上年末增长2.1%;客户贷款及垫款总额3333.67亿元,客户存款总额4193.78亿元,较上年末增长3.5%。
资产质量方面,截至6月末,该行不良贷款余额60.28亿元,不良贷款率1.81%,较上年末下降0.12个百分点;拨备覆盖率177.40%,较上年末的152.21%上升25.19个百分点;拨贷比3.21%,较上年末提升0.28个百分点。核心一级资本充足率8.36%,较上年末下降0.51个百分点;一级资本充足率10.94%、资本充足率10.97%,均较上年末下降2.52个百分点,资本缓冲有所收窄。
值得一提的是,房地产曾连续多年位居九江银行对公贷款第一大行业,2021年末余额308.33亿元、占比20.60%;此后持续压降,2026年6月末降至193.84亿元、占比5.8%,2025年末至2026年6月压降16.59亿元。据公开报道,截至6月末,该行前十大单一借款人中仍有6家来自房地产业,合计66.10亿元,占前十大合计贷款的51.2%。
该行在房企追债中先后拿到两起一审胜诉判决:先是7月融创系案件判决债权合计约24.46亿元,8月富力案件判决十日内清偿本金3.85亿元及利息。