
朋友们大家好,我是标叔。
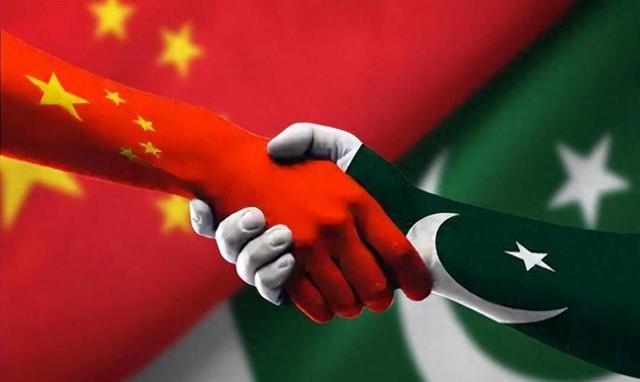
巴基斯坦一边反复强调中巴“全天候战略合作伙伴关系”,一边又在几个重大融资项目上碰到硬约束,中巴关系是不是出现变化了?
9月初,巴基斯坦重新进入国际债券市场,一次发行30亿美元双期限欧元债,其中17.5亿美元为5年半期,票息7.5%;另外12.5亿美元为10年期,票息7.9%,市场认购接近60亿美元。
今年5月,巴方还进入中国银行间市场发行17.5亿元人民币熊猫债,票息只有2.5%,认购超过发行量5倍。
IMF公布的债权结构显示,截至2025年6月,巴基斯坦对中国双边债务约234.99亿美元,对中资商业银行债务约56.84亿美元,两项合计接近292亿美元,按当前汇率折算,大体就是外界所说的“约2000亿元人民币”。
标叔先把观点摆出来:中巴政治关系没有转冷,但经济合作的逻辑正在变。
过去更多讲政府信用、大项目和战略投入,现在越来越要看项目能不能赚钱、债务能不能还、投资能不能形成产业。
对巴基斯坦来说,这一关确实不好过;对中巴关系来说,却未必是坏事。

欠债不少,但“不给优惠贷款”不等于中巴关系变脸
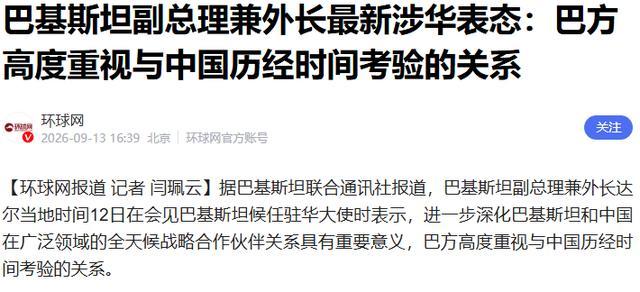
9月12日,巴基斯坦副总理兼外长伊沙克·达尔会见候任驻华大使阿里·阿萨德·吉拉尼时,再次强调中国对巴基斯坦具有特殊重要性,并要求继续深化中巴全天候战略合作伙伴关系,合作范围覆盖贸易投资、互联互通、中巴经济走廊、农业、科技、教育和人文交流。
此前面对外界对中印关系改善的讨论,巴基斯坦外交部也明确表示,中巴长期、密切的全天候战略伙伴关系,不受中国与第三国关系变化影响。
但关系重要,和每一笔贷款都按低息优惠条件提供,是两回事。
巴基斯坦2026—2027财年预算中,债务偿付安排达到约8.054万亿卢比,占联邦预算约42.9%。
问题恰恰在这里。
巴基斯坦这些年不是完全没有项目,也不是完全没有外援,而是出口创汇、财政收入和产业增长长期赶不上融资扩张速度。
钱不断借进来,一部分又要拿去还旧债、进口能源、维持财政和电力体系,真正能够形成新增外汇收入的部分不够多。
所以在标叔看来,中国现在如果还像过去一样,每遇到资金缺口就展期、减免、增加优惠贷款,短期是帮忙,长期未必真是在帮巴基斯坦。
中巴经济走廊下一阶段真正缺的,不只是公路和电站,而是能出口的工厂、能持续纳税的企业、能形成现金流的港口物流以及农业、矿业、数字经济合作。
中巴关系正在从“先把项目建起来”,进入“项目建完以后怎么赚钱”的阶段。
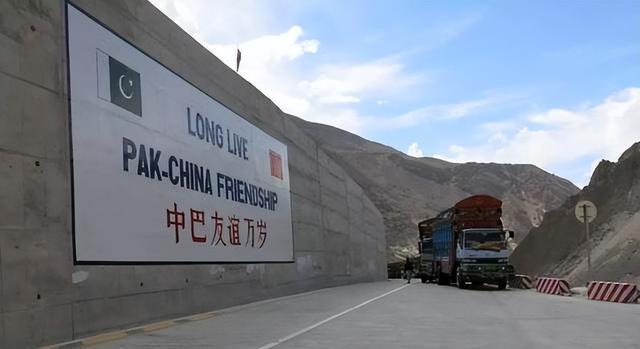

巴基斯坦的战略价值正在上升,但中国没必要把它当成“对付印度的工具”
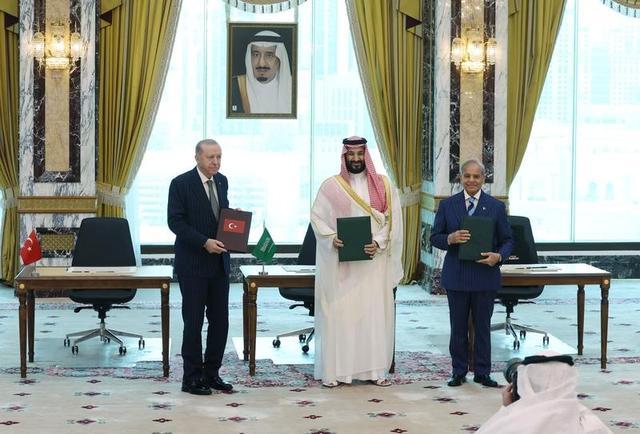
8月7日,巴基斯坦、沙特和土耳其签署《麦加联合防御协议》。
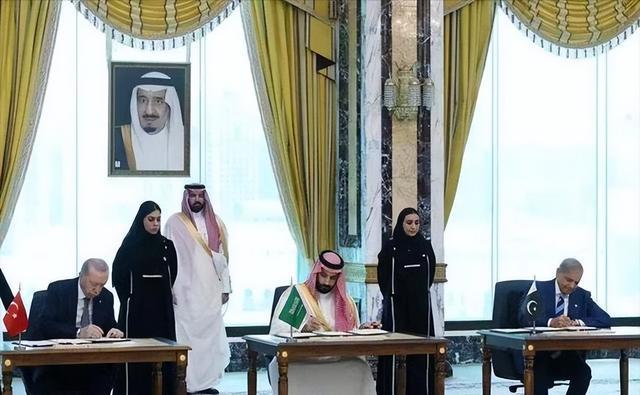
协议规定,三国中任何一国遭受外部武装攻击,都将被视为对三国的攻击。
8月31日,三方又举行战略政治与防务委员会首次会议,开始把这一安全合作机制制度化。
这件事对巴基斯坦意义不小。
巴基斯坦自身外交半径变大,而中巴关系又长期稳定,中国自然会拥有更多与这一地区开展经济合作的接口。
比如港口、能源、基础设施、矿产、物流,再加上沙特和土耳其的资金、市场与工业能力,未来如果能形成多方合作,比单纯依靠中国贷款更符合巴基斯坦利益。
印度问题同样如此。
中印关系改善,不意味着中国就要削弱中巴关系;中巴合作继续发展,也不意味着中国必须靠巴基斯坦去牵制印度。
在标叔看来,把巴基斯坦称为中国“对付印度的棋子”,实际上低估了中巴合作本身的价值。
中国真正需要的是一个稳定的西向合作支点,而不是一个天天同印度发生危机的巴基斯坦。
如果只是“以巴制印”,中巴合作的天花板由印度决定;如果把巴基斯坦放进欧亚互联互通、中东市场和产业合作的大框架,它的空间反而更大。

油价上去、资金流出美国,全球资本也开始重新算账
路透社援引LSEG Lipper数据称,截至9月9日的一周,全球股票基金净流出的是155.2亿美元。
其中美国股票基金净流出322.7亿美元,欧洲股票基金净流入111.6亿美元,亚洲股票基金净流入30.3亿美元。
中东局势推高能源价格,布伦特原油一度达到每桶109.97美元附近。
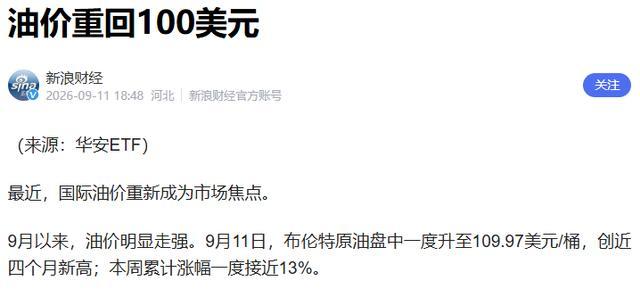
到了9月15日,布伦特仍在107美元附近运行,美国10年期国债收益率升破5%,通胀重新成为市场担忧的问题。
这对美国资产会形成一套很麻烦的组合。
油价高,企业成本增加;通胀高,央行降息空间被压缩;利率高,股票估值又要重新计算。
此前依靠AI概念和大型科技公司推动的高估值市场,自然更容易出现资金波动。
反过来看,也能解释为什么巴基斯坦那30亿美元债券能卖出去。
国际资本并不是突然认定巴基斯坦没有风险,而是巴基斯坦愿意给出7.5%至7.9%的票息。
风险高,收益也高,自然有人愿意配置。
此外,IMF今年5月完成对巴基斯坦项目的审查,允许巴方提取约11亿美元EFF资金以及约2.2亿美元RSF资金,也给市场增加了一层短期信用缓冲。
所以标叔认为,巴基斯坦千万不能把“债券有人抢”理解成经济问题已经过去。
高息钱容易借,难的是以后拿什么还。
今天市场为了7%以上的收益愿意承担风险,明天一旦美元利率、主权评级、油价或者国内政治环境变化,融资窗口一样可能缩小。
巴基斯坦真正要解决的还是老问题:出口、电力、税收和产业竞争力。否则融资渠道换了,债务循环并没有真正改变。

从特朗普谈爱尔兰统一,盟友之间同样越来越讲利益
现在国际关系越来越难只靠“阵营”两个字解释,国家讲安全,企业却要算成本,政治人物还要算选票。
9月12日,特朗普在都柏林同爱尔兰总理米歇尔·马丁会面后公开表示,他希望看到爱尔兰统一,并认为这件事最终会发生。
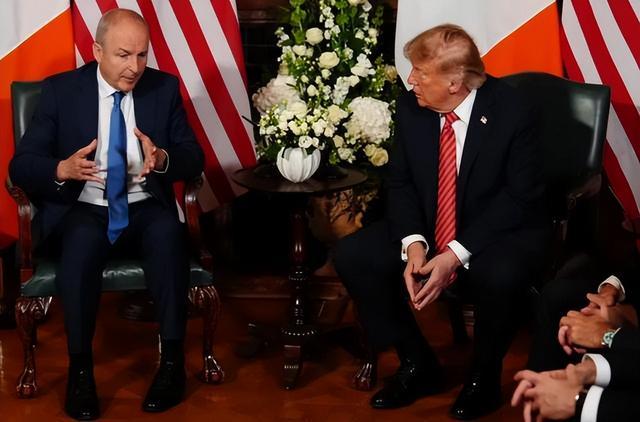
英国政府随后重申,在北爱尔兰举行边界公投的问题上,政府立场没有变化。
北爱尔兰到底留在英国还是与爱尔兰统一,是英国非常敏感的宪制问题,也牵涉北爱社会长期积累的政治与宗教矛盾。
美国总统公开表达明显倾向,即便只是个人政治判断,也会让伦敦感到尴尬。
外界认为特朗普可能考虑美国国内数量庞大的爱尔兰裔选民,这种解释存在政治逻辑,但目前没有必要把它写成已经得到证实的事实。
标叔关注的反而是另一层:特朗普越来越习惯把国内政治利益、关税、贸易和盟友关系放在同一张账本上。
美国优先的时候,盟友利益并不一定排在前面。

这就会逼着欧洲国家重新思考一个问题:安全上仍然离不开美国,经济上是不是也必须把全部筹码放到美国?
德国企业已经用资金给出了一部分答案。
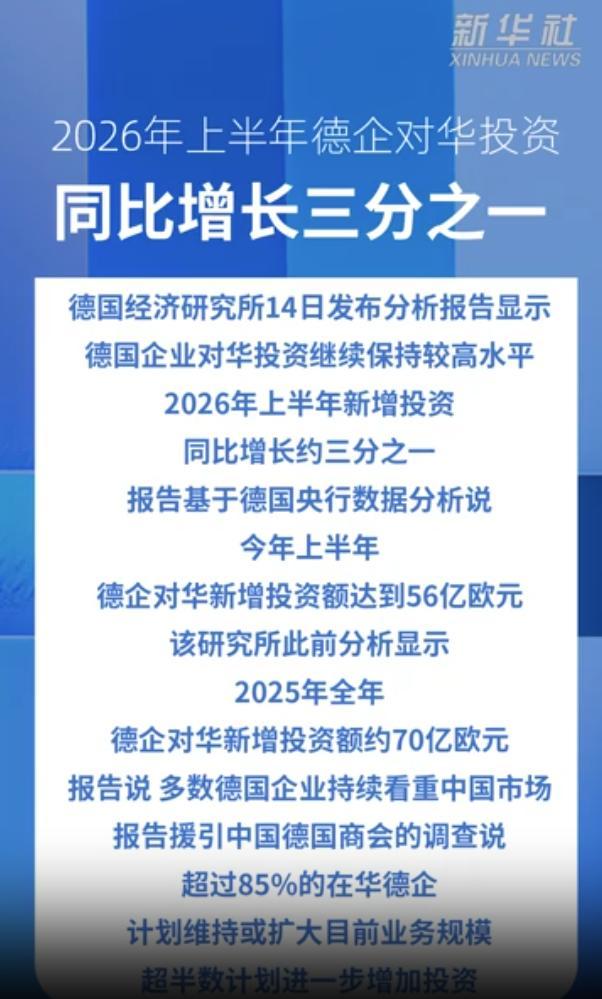
德国经济研究所根据德国央行数据测算,2026年上半年德国企业对华投资同比增加约三分之一,而对美国投资同比下降接近三分之二,降至约43亿欧元。
企业最终还是要看市场。
中国拥有完整产业链、庞大制造能力和消费市场。
德国汽车、化工、机械等行业如果退出中国,不只是少卖一些商品,还可能失去与中国企业正面竞争、更新产品和降低成本的机会。
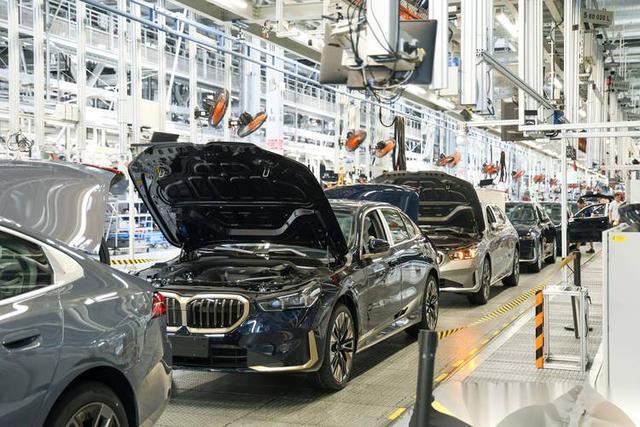
政治可以强调风险,资本却会计算收益。
说到底,这跟今天的中巴关系是一个道理。
巴基斯坦欠中国接近2000亿元人民币量级的债务,并不会自动把两个国家推向对立;中国没有满足巴方所有优惠融资要求,也不能说明中国准备放弃巴基斯坦。
真正变化的是合作方式。
在标叔看来,中巴关系未来的分水岭,从来不是“还欠多少钱”,而是巴基斯坦能不能把中国已经帮助建设的电站、公路、港口和工业基础,变成持续增加的出口、就业和财政收入。
如果能做到,眼前债务压力就是转型过程中需要消化的成本;如果做不到,哪怕不断借到新钱,也只是把还款时间往后推。
所以眼下真正值得观察的,并不是“巴铁还铁不铁”,这种说法太简单。
更值得看的是,中巴关系正在从过去强调友谊、贷款和工程规模,进入一个更现实的阶段——政治上继续保持战略互信,经济上开始认真算投入产出。
这未必意味着关系疏远。

恰恰相反,一段能够经得起账本检验的合作关系,可能比单靠优惠贷款维持的关系更稳。
未来十年中巴合作到底能走到哪一步,答案恐怕就藏在这场转变里。