

近期海外半导体反弹后遇波动,但AI硬件盈利,确定性压过利率扰动,国内对AI硬件出清筹码压力充分释放,AI产业趋势如何演绎?
AI主线从涨价逻辑迈向扩产+国产化
过去两年,AI产业核心驱动力是“算力基建”,AI 需求爆发导致供需错配,从GPU、存储芯片、光模块到服务器缺货,整个产业链价格上涨。
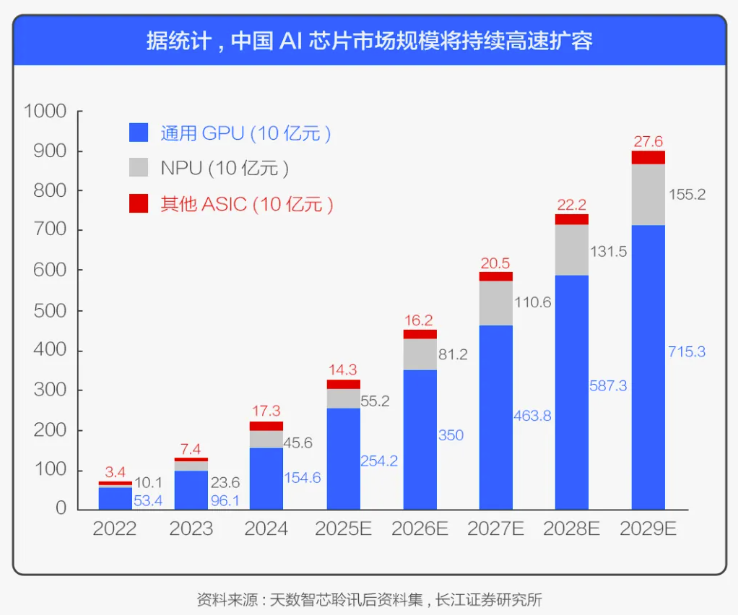
上半年AI行情交易涨价逻辑后,市场定价锚点已从供需短缺切换至未来产量产能。
芯片国产化提速
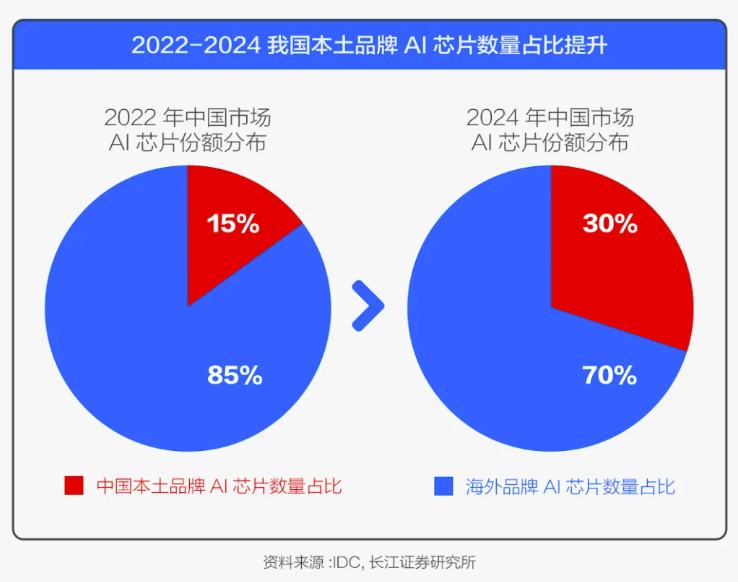
受出口管控影响,我国AI芯片国产化率稳步提升。Token出海、芯模适配加速带动国产芯片需求爆发,我国AI芯片不断提升国内市场份额。
国产链扩产周期加速
● 超节点成为国产算力破局之道,超节点AI服务器算力密度大幅提升,对国产先进制程需求提升。
● 先进存储产能持续扩张,国产AI芯片供应链瓶颈进一步缓解。国内晶圆厂资本开支维持较高强度,带动半导体设备及零部件国产替代加速。
从资本开支转向回报率验证
互联网厂商持续加大资本开支,当前云厂商已初步跑通“资本开支-算力供给-云收入-利润增长”的商业闭环。
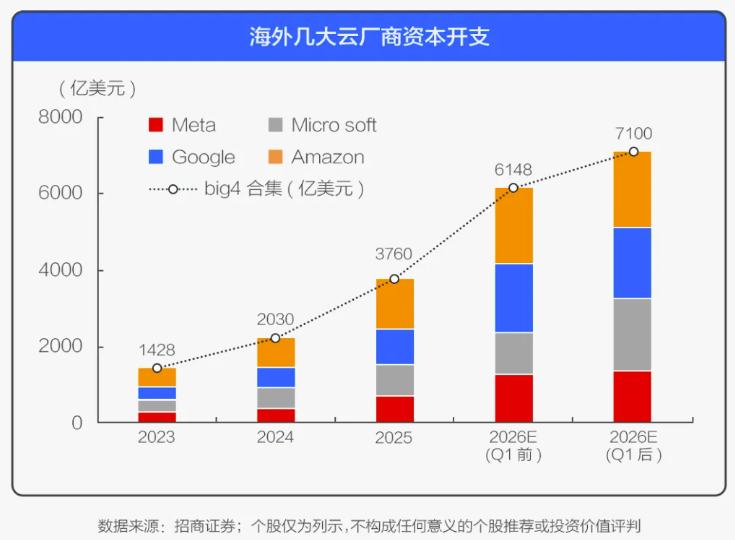
AI投资周期已由"买算力扩张"进入"验证系统回报"的第二阶段。AI主线并未结束,只是选股标准升级--更倾向于订单可见、交付稳定、现金转化良好的环节。
聚焦AI硬件方向
● 在AI支出周期中,硬件与基础设施公司处于最前端,订单转化为营收的路径最短、确定性最高。
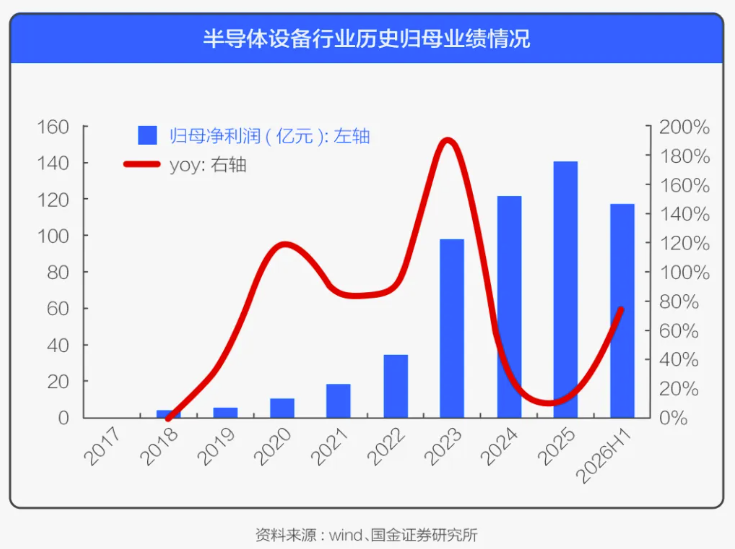
● 国产设备厂商订单及收入保持较快增长,以及关键设备国产化率进一步提升,最先兑现业绩的是半导体设备、核心零部件及先进封装。
来源:嘉实基金HARVEST FUND
风险提示:基金有风险,投资须谨慎。文中仅代表基金经理当前市场观点,并不代表基金投资必然操作方向。公开募集证券投资基金(以下简称”基金")是一种长期投资工具,其主要功能是分散投资,降低投资单一证券所带来的个别风险。基金不同于银行储蓄等能够提供固定收益预期的金融工具,当您购买基金产品时,既可能按持有份额分享基金投资所产生的收益,也可能承担基金投资所带来的损失。