

来源:Saifedean Ammous,《比特币本位》作者;编译:金色财经Claw
几年来,我一直有一个关于比特币挖矿为何以及如何在资本支出和电力消耗上停止增长的理论。我原本预计这一动态会在许多年里逐步展开,因此一直没有动笔把它写清楚;但过去一年里的一些有趣进展让我觉得,这一转变可能正在当下发生。
比特币的电力消耗可能已经见顶,未来也许再也不会像 2024—2025 年那样消耗那么多电力。即使事实并非如此,我也预计,由于挖矿经济学和减半机制,这一动态会在未来数年中的某个时点成为现实。本文把这个论点作为一个可检验的假设来提出,给出可用于检验它的数据,并讨论其对比特币挖矿行业和比特币本身的影响。
假设
比特币减半意味着:只要比特币市值的预期增幅在四年内超过 100%(即每年 18.92%),比特币挖矿就会继续增长。考虑到美元长期贬值,以美元衡量时这个数字还要再高几个百分点。由于 AI 已成为电力和数据中心基础设施需求的主要来源,比特币挖矿的机会成本正在上升,这又把这个数字抬高了几个百分点。考察比特币的价格表现和挖矿指标可以发现,这一门槛已经被跨过,比特币挖矿今年已经从长期增长转为长期衰退。
由于每日新挖出的比特币数量每四年减半,如果比特币价格上涨幅度超过每年 18.92% 加上美元贬值幅度,挖矿产出的市场价值就会上升;如果涨幅低于这一水平,就会下降。当矿工——以及更广泛意义上的比特币持有者——预期比特币价格的年涨幅高于 18.92% 加上贬值幅度时,他们在边际上更可能想增加挖矿投入,从而导致资本支出和电力消耗上升。当他们预期比特币的年涨幅达不到 18.92% 加贬值幅度时,他们在边际上就可能减少挖矿投资,比特币挖矿行业就会在资本支出和电力消耗上萎缩。
不可避免地,总会出现某一个时点,比特币市值不再以每四年超过 100% 的速度升值。早期,比特币是一种市值极小的资产,随着更多人了解它,它从很低的基数上快速增长,实现了很高的年增长率。随着比特币价格上涨,其市值同样增长,要维持与过去相同的增长率,就需要越来越大的资金流入。当比特币吸收全球货币需求中更大的份额时,要维持任何固定的百分比升值,就需要持有者集体想从有限的全球储蓄与财富存量中持有越来越大的、以比特币计价的实质余额绝对量。正如人们所预期的那样,比特币价格的增长率一直在随时间放缓。而如果这种增长无限持续下去,它最终必然要吞并所有其他形式的货币,走到这样一个点:它成为世界上唯一的货币,其市场价值只能以储蓄的增长以及商品和服务产出的增长速度增长,很可能只是低个位数百分比。
从现在到那时之间,比特币的价格升值会到达一个临界点,挖矿将开始收缩。
比特币的价格预期
预测比特币未来的价格很难,但价格增长率的下降是相当可预测的。一旦年增长率——更关键的是市场参与者对增长率的预期——在实际意义上跌破 18.92%,我就会预计比特币挖矿在吸引的资本和消耗的能源两方面都会下滑。
比特币波动极大,因此对当前价格增长率的估计很大程度上取决于所选的时间窗口。过去一年,它下跌了 29%。过去两年,年均上涨 16%。过去三年,复合年增长率为 45%;过去四年是 42%;过去五年则只有 10%。五年期这么低,是因为这个特定的五年区间起点接近上一轮牛市顶部,终点是今天,很可能接近当前熊市底部。但如果把时间拉长到 6 年、7 年和 8 年,复合年增长率分别为 38%、35% 和 35%。看到这些数据的投资者,很可能会认为未来几年比特币价格的年涨幅大致在 5% 到 40% 之间。而五年前,测算出来的复合年增长率会高得多,相应地,预期回报也会高得多。
目前五年期回报只有 10% 左右,这一事实很可能正在让人不愿意投资比特币挖矿。一个发现价格每年只涨 10% 的矿工,即便以法币计算也可能蒙受重大亏损,更不用说与直接持有比特币相比了。这很可能会减少对比特币挖矿的投资。
各挖矿周期的挖矿奖励
我们也可以通过考察各个挖矿周期(挖矿周期定义为每 210,000 个区块、约四年,在此期间比特币的挖矿补贴保持不变)平均挖矿奖励的演变,来理解这一假设。下表列出了每个挖矿周期内所有交易日的日均比特币价格,以及每个周期价格相对上一周期的倍数。最后一列是区块奖励的美元收入相对上一周期区块奖励收入的倍数,它恰好是价格倍数的一半,因为每个周期的每日挖矿都减半。
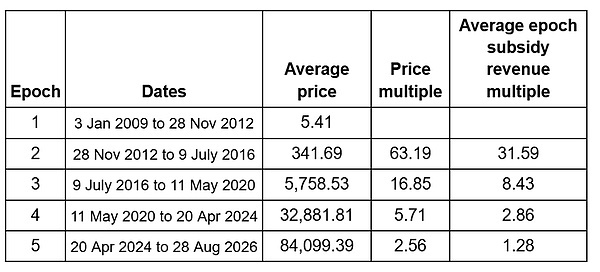
从表中可以看出,第二个周期的美元区块奖励收入是第一个周期的 30 多倍,第三个周期的区块奖励是第二个周期的 8 倍,第四个周期是第三个周期的 2.86 倍。正如预期的那样,在这些时期,比特币的难度、算力和电力消耗都增长得非常快,而增长速度随时间递减。这里最有趣的现象是,到目前为止,第五个周期的挖矿区块奖励仅比上一个周期高出 28%。
这一假设也可以表述为:当区块奖励收入倍数低于"1 加上四年间美元贬值幅度"时,比特币挖矿最终就会停止增长。下表列出了在不同美元贬值率下,为激励比特币挖矿投资增长所需的最低倍数。所需的比特币复合年增长率,是把四年间美元贬值幅度与 18.92% 的年门槛收益率复合计算得出的。而所需的周期区块奖励收入倍数,是所得价格倍数的一半。
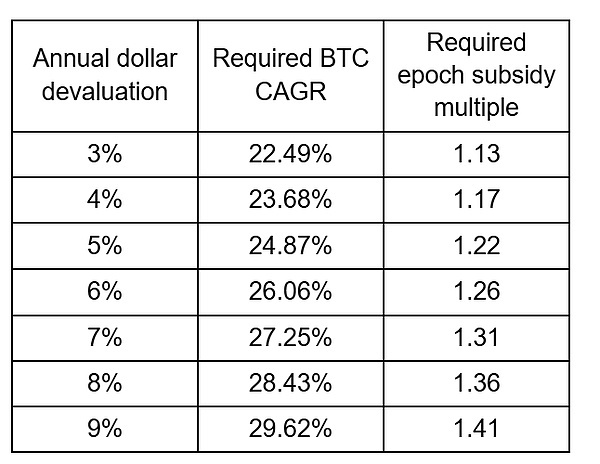
基于投资者对美元年度贬值幅度的估计,最后一列告诉我们,为了激励投资、推动比特币挖矿增长,需要多大的周期区块奖励收入倍数。对比上两张表的最后两列,我们就能看出为什么比特币挖矿可能不再增长。本周期已经过去 28 个月,区块奖励收入只比上一周期高 28%,这意味着:对于任何认为美元每年贬值超过 7% 的人来说,补贴都没有跑赢美元贬值;而在 6% 的贬值率下,也只是勉强跑赢。
鉴于挖矿奖励的这种下滑,比特币挖矿放缓甚至收缩是可以预期的。除非这一指标出现重大反转,否则这一趋势可能会无限期延续下去。
比特币挖矿难度下降
这种模式也体现在过去十个月比特币挖矿难度的显著下降上。
比特币的挖矿难度在 2025 年 10 月 30 日创下历史新高,305 天之后,它仍未恢复或超越那一水平。这是比特币难度未能创出历史新高的第二长时期。
最长的一次,难度从 2011 年 8 月 1 日到 2012 年 7 月 30 日,用了 363 天才创出新的历史新高。那次下降伴随着比特币历史上最大的价格回调,价格从 2011 年 6 月的 30 美元跌至 2011 年 11 月的 2 美元,回撤幅度高达 94%。
第三长的时期始于 2021 年 5 月 16 日,持续了 252 天,直到 2022 年 1 月 23 日难度创出新的历史新高。那一轮发生在中国禁止挖矿之后,这是极其重大的事件,因为当时中国承载了比特币挖矿的大部分份额,迫使许多矿工清盘,把机器出售或转移到海外。清盘的需要很可能也意味着要卖出部分比特币持仓,从而引发比特币价格的大幅暴跌。
当前这次难度下降的特别之处在于,它并不像第一长和第三长的那两次下降那样,发生在剧烈事件之后。比特币价格相对 2025 年 10 月历史高点的最大回撤目前只有 54%,远低于 2011 年的 95%;也没有像 2021 年那样出现影响比特币矿工的重大监管事件。然而难度已经大幅下降,而如果再花两个多月才回升,这将成为比特币历史上持续时间最长的难度下降。
2024 年 3 月 14 日:比特币挖矿奖励的峰值
另一个值得注意的事实是:在当前这第五个比特币周期已经过去两年零四个月的情况下,每区块挖矿补贴为 3.125 个比特币,而每日挖矿奖励的美元价值仍未超过上一周期创下的最高水平——那是 2024 年 3 月 14 日,当时价格为 73,800 美元,每区块补贴 6.25 个比特币。在那一天,假设产出 144 个区块,挖矿补贴总额相当于 6,500 万美元(144 个区块 × 每枚比特币 73,800 美元 × 每区块 6.25 个比特币)。3 月 14 日是上一周期的最高奖励,而在区块奖励减半之后,本周期要让挖矿奖励与之持平,价格需要达到 147,600 美元。由于本周期价格最高只到 126,000 美元,我们还没有看到本周期出现美元计价的区块奖励价值更高的一天。如果在下次减半之前价格未能触及 147,600 美元,这将是第一个每日挖矿奖励未能超过上一周期高点的周期。
2024 年 3 月 14 日甚至可能作为有史以来比特币奖励价值最高的一天而被载入历史。随着每一次即将到来的减半,价格都需要额外翻一倍,才能与那一天的奖励市值相匹配。
如果比特币价格在下次减半之前的第五周期内没有达到 147,600 美元,那么要在第六周期(2028—2032 年)超过 2024 年 3 月 14 日的价值,价格就需要达到 295,200 美元;在第七周期(2032—2036 年)需要达到 590,400 美元;在第八周期则需要达到 1,180,800 美元。
所需价格将每四年继续翻一番。
我并不主张这些数值中有哪一个是无法实现的,我只是说,它们有可能无法实现;而如果真的如此,2024 年 3 月 14 日将永远保持为比特币挖矿史上价值最高的一天。更具体地说,即使在这些周期中的某一个超过了 2024 年 3 月 14 日的价值,也必然会有另一天,其挖矿奖励价值永远不会被超越,因为比特币的价值不可能永远每四年翻一番。
一旦全世界都把比特币当货币使用,很难想象它的市值还能每四年翻一番。如果不是 2024 年 3 月 14 日,那么未来某个其他日期将会标记比特币挖矿的峰值。
比特币挖矿的峰值是否已经出现,这个问题只能由时间来回答;但更有力的观点是:这样一个峰值在某个时点必然会出现。到那时,比特币挖矿在投入资本和消耗电力两方面都将已经见顶,但挖矿难度会恢复,并且很可能随着挖矿设备效率的提升而继续上升。
电力消耗峰值
对这一假设最直接的检验,来自剑桥大学对比特币电力消耗的估算。剑桥替代金融中心(Cambridge Centre for Alternative Finance)公布的初步数据显示,2025 年 12 月比特币挖矿的年化电力需求约为 190 太瓦时。此后,剑桥比特币电力消耗指数大幅下降,2026 年中的估算值回落到约 130 太瓦时区间的高位。
这为假设提供了一个清晰的实证检验。2025 年 12 月约 190 太瓦时的年化水平,可能被证明就是比特币电力消耗率的峰值。如果剑桥同类的最佳估算序列随后持续升破这一水平,那么这个具体论断就被证伪了。但自 12 月以来的下降,与上文展开的更宏观的论证是一致的:奖励收入增长正在放缓,难度异常长时间地低于此前高点,矿工能够有利可图地消耗的电力规模正开始收缩。
AI 加速器
还有一个理由表明,我们可能已经目睹了比特币挖矿的峰值,那就是 AI 作为数据中心和电力需求的主要来源的崛起。过去四年,为满足 AI 爆发式的需求,数据中心数量激增,比特币矿工因此找到了另一条利润丰厚的收入来源。从坊间传闻以及考察主要比特币矿企的活动来看,可以看到挖矿基础设施正在大规模转向 AI 数据中心。
这表明比特币挖矿已进入一个新时代:它不再是变现廉价和弃置能源的唯一途径,因为 AI 现在也可以争夺这类资源;而在 AI 领域的巨额投资之下,这可能加速了比特币挖矿资本支出和电力消耗的下滑。经过多年比特币挖矿基础设施的投资,许多曾用于比特币挖矿的弃置能源如今开发得更成熟、与互联网的连接也更好,因而更适合 AI 数据中心。
AI 数据中心与比特币挖矿的关键区别在于:比特币的难度调整使它成为一场零和游戏,而 AI 数据中心则是正和游戏。随着 AI 提升用户的生产率,他们会持续在它上面投入更多,要求越来越大的负载。但比特币挖矿争夺的是一块不断缩小的比特币蛋糕,每四年缩水一半。难度调整进一步确保只有效率最高的矿工才能盈利,而随着更多矿工加入、奖励减半却没有相应的收入翻倍,利润率只会越来越薄。但 AI 可能在无数行业中带来巨大的生产率提升,从而支撑起不断增长的需求。比特币矿工如今面临的,一边是比特币减半带来的预期回报下滑,另一边是 AI 生产率提升可能带来的指数级上升回报。
有可能 AI 最终被证明是一个巨大的泡沫,这些数据中心支出中很大一部分将沦为浪费。中国的 AI 模型似乎能够以极小的能源和处理能力代价,取得与美国模型相近的结果。如果大部分 AI 支出最终被证明是浪费性的错误投资(这种可能性不大),矿工会回到比特币挖矿,但这不会改变一个基本判断:比特币挖矿将在未来某个时点见顶。
交易手续费
为简化分析,本文略去了一个因素:交易手续费的增长。在比特币历史的大部分时间里,手续费只占矿工收入的很小一部分。如果手续费大幅上升,那么接下来的分析可能会失效,因为挖矿奖励(包括补贴和手续费)可能升至高于上一周期补贴水平的高度。然而,比特币网络规模大幅增长,而手续费以比特币计价却一直持平、甚至随时间下降;随着二层解决方案持续发展,情况可能是手续费不会显著上升,而总挖矿奖励永远不会超过上一周期的水平。在我看来,认为比特币交易手续费需要达到某个特定"安全预算"的想法在很大程度上是误导性的。我不认为手续费需要增长到任何特定水平才能保障网络安全;网络之所以安全,是因为存在支付手续费以绕开挖矿审查的可能性,而不是因为手续费达到了某个特定水平。
影响
如果这一假设成立,对比特币来说并不是问题。比特币的供给仍按既定计划增长,而随着更多人理解这一点,并理解所有其他货币资产的供给增速要快得多,对比特币的需求很可能会继续增加。
我们将进入一个新时代:比特币在增长,而比特币挖矿的规模在萎缩。
对比特币挖矿的影响是:它的规模很可能随时间缩小,盈利能力也可能下降。这很可能会让更多比特币持有者把投资从挖矿转向直接买入比特币,而这对币价很可能是利多。
随着比特币能源消耗的下降,围绕比特币能耗的歇斯底里很可能会随之消退,大量负面报道也是如此。这对币价同样是利多。
可操作的启示是:如果你理解比特币的价值主张,就直接买入比特币。如果你拥有廉价电力和建设挖矿设施的能力,那就转向 AI 数据中心。
结论
比特币挖矿曾经拥有一股结构性的长期顺风:每个周期区块奖励货币化收入增加的速度,远快于减半削减其比特币数量的速度。这股顺风已经消失。
尽管本周期比特币均价上涨了 2.56 倍,但名义区块奖励收入只比上一周期高 28%;在计入美元贬值后,这一增幅已经接近于零。
与此同时,难度正经历历史上第二长的未能创出新高,剑桥估算的电力消耗已从 2025 年末这个候补峰值大幅回落,而 AI 正在抬高优质挖矿基础设施的机会成本。
比特币的基本面意味着它可能会继续增长,但比特币挖矿及其电力消耗,可能已经见顶。