


作者 | 子不语
你有多久没逛过老家县城那条主街了?
蜜雪冰城隔壁是古茗,马路对面是瑞幸,拐个角,零食量贩店的喇叭循环喊着促销。再往前走几步,原先一字排开的金店悄悄少了几家,腾空的铺面还没捂热,又挂上一块新茶饮的招牌。
很多人说,中国真正的烟火气在县城。
这并非错觉。尼尔森IQ统计,全国三分之二的家电、家具等耐用品由县乡消费者买走,整个县域零售市场已经逼近20万亿元。
麦肯锡更是测算,到2030年,全国超过六成的个人消费增量,都要来自三线以下城市和县城乡镇。
就在前不久,商务部等9部门联合印发《关于进一步激发下沉市场活力 活跃县域消费的意见》,拿出18条措施,给县域消费市场再添了一把火。
县域消费,真实的底色是怎样?这份账本,值得摊开来细读。

为了看清县城消费的真实家底,智谷趋势这次用豆包工作做了一次大样本调研。
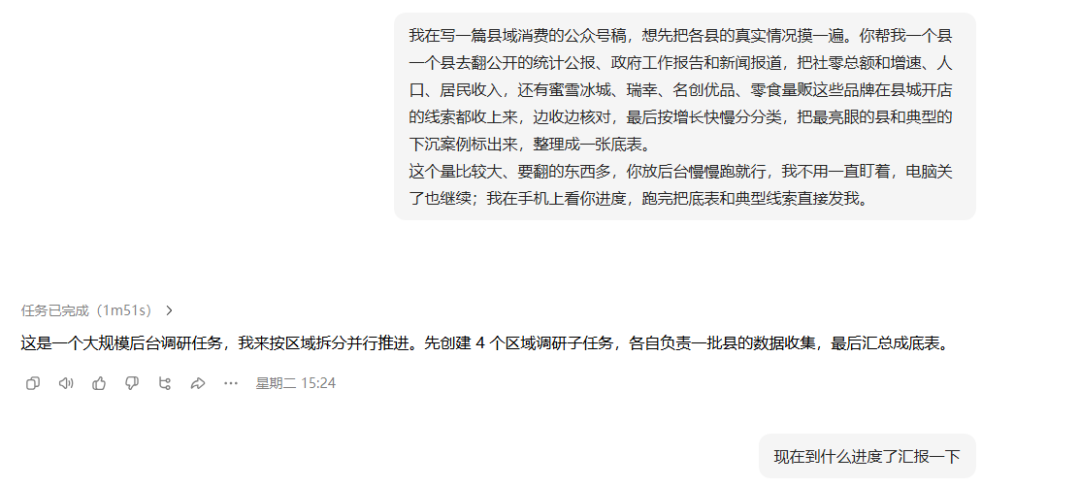
输入需求后,豆包在云端后台自动进行数据取样、分析并汇总成底表
豆包工作一口气选取全国50个有代表性的县,东中西部和东北都取了样,发达百强县、人口大县、农业县、文旅县、资源县都包括在内。
每个县都要翻统计公报、政府工作报告,再核对品牌门店和商业体。换作以前,得开几十个网页、盯着屏幕扒好几天,中途还不敢关电脑。这次我们把要求一次性交代给豆包工作,让它在云端一个县一个县地取数、对齐口径,把缺的、对不上的都标出来。
任务在后台自己跑,我们把电脑一关去忙别的,路上用手机就能看它跑到哪一步。隔天回来,一张数据底表已经整整齐齐摆在那儿——哪个县什么增速、靠什么拉动、哪些门店还没核实,一目了然。剩下要做的,只是判断和动笔。
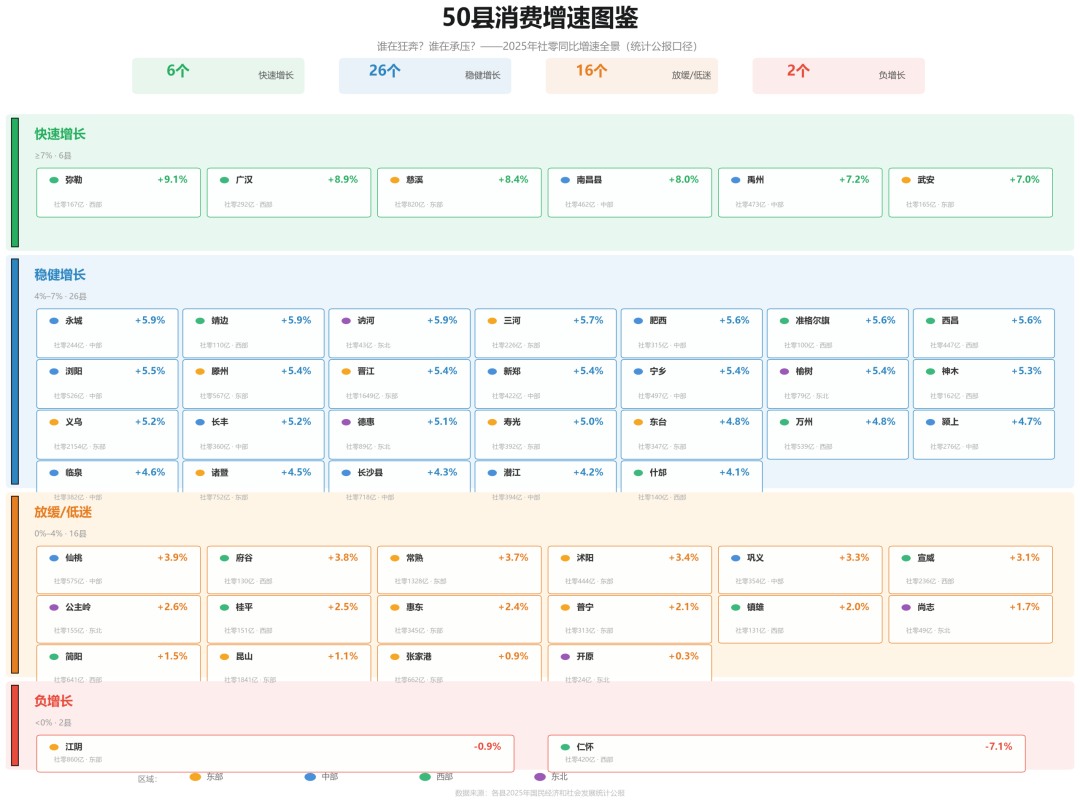
向豆包工作输入:"把这 50 个县按去年社零增速分几档,跑得快的、平稳的、放缓的、负增长的各归各类,每个县带上社零总额和属于哪个区域,做一张全景图。"
先看家底最厚的那一档。
中国小商品之乡——义乌2025年社会消费品零售总额2153.8亿元,连续19年坐稳全国县域第一,比不少地级市全市还高。样本里体量最小的辽宁开原只有24.5亿元,一个义乌,差不多抵得上88个开原。
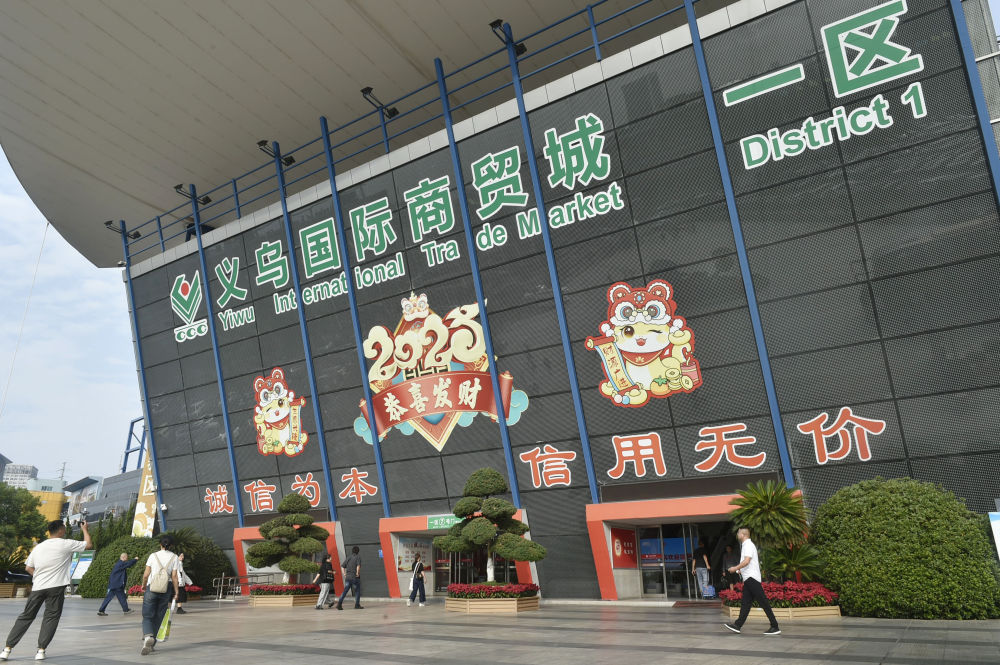
义乌国际商贸城(新华社记者鲁鹏摄)
可就是这样的“学霸”,去年也只增长了5.2%。同样是经济强县的昆山增速只有1.1%,张家港0.9%,江阴甚至是-0.9%。消费总量前十的县里,六个增速不到5%。
家底越厚,越先摸到天花板。基数一大,每往前挪一步都更费劲。
如今消费增速最猛的,反而是西部小城。
云南弥勒,一个靠着温泉、森林和艺术小镇火爆全网的滇南小城,去年接待游客突破2000万人次,游客在这里花掉195亿元,社零增速9.1%,在样本县里排第一。
四川广汉则攥着三星堆这张名片,社零增速达8.9%。全年网上零售额更是高达151.4亿元、增长17.5%。
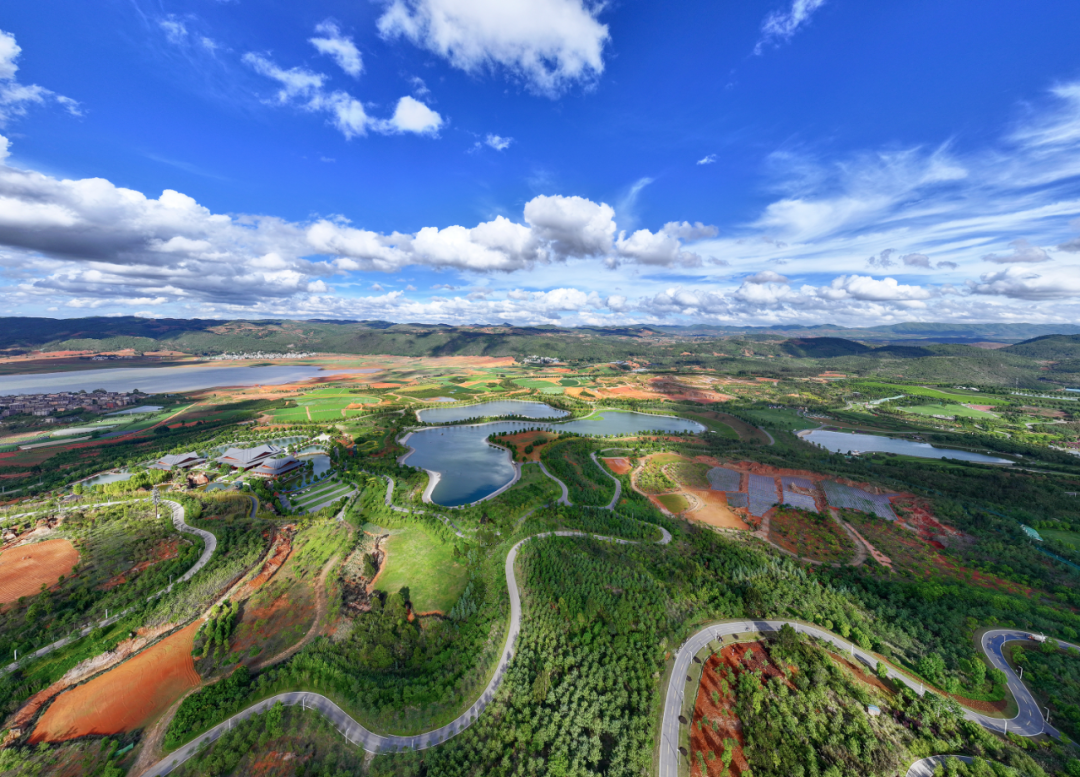
云南弥勒太平湖森林公园(新华社)
弥勒和广汉都不是经济强县,人均GDP和收入都不算高。但它们接住的,是这两年“奔县游”的客流——城里人专程往小县城跑,吃住玩、带伴手礼,客流就变成了现金流。
还有一类县城,消费增速这几年堪比坐过山车。
贵州仁怀,“中国酒都”,GDP超过2000亿元、财政总收入过千亿。可2025年它的消费反而掉了7.1%;把时间拨回2023年,这个数还是+28.3%。一上一下之间,是一轮白酒产业的深度调整。
仁怀不是没钱,而是一整座城的日子都系在白酒这一条产业链上。行业打个喷嚏,县城消费就跟着感冒。
如果把调研的50个县消费增速从高到低排开:44个没迈过7%,中位数只有4.8%,跑得最快的弥勒也只有9.1%,再没有一个站上两位数。
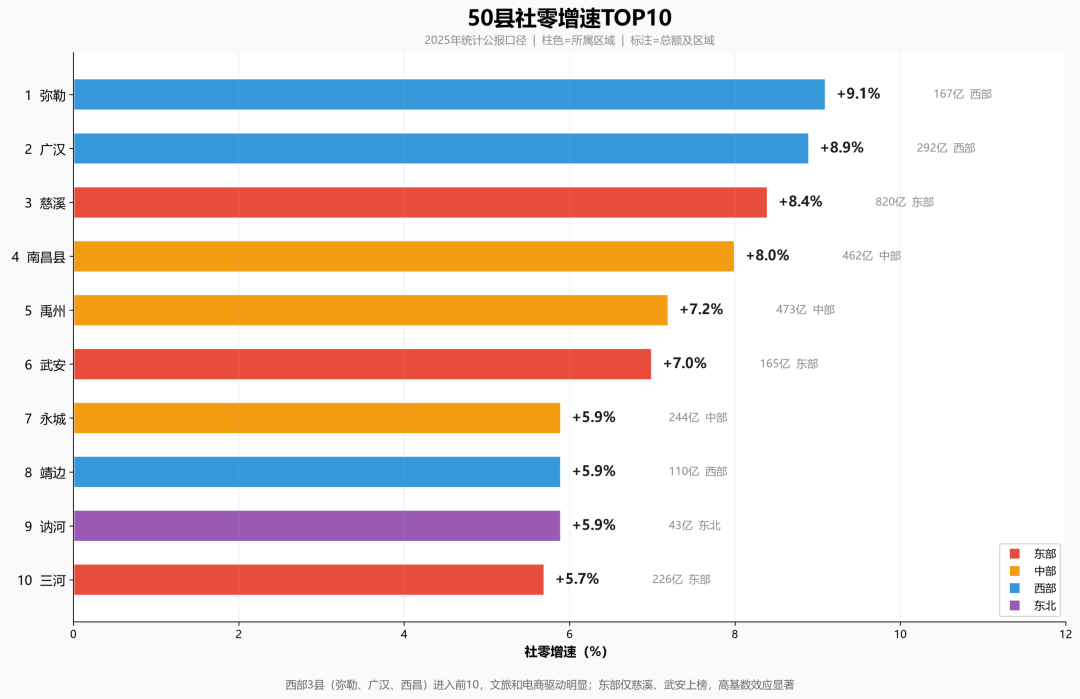
向豆包工作输入:"挑出去年社零增速最快的 10 个县画成横向条形图,从高到低排,用不同颜色标出东中西部和东北,旁边写上各自的社零总额。"
县域消费普涨的年代过去了,一场分化正在到来。
比起增速,更重要的是县城消费市场蛋糕的变化。
发现没有?前几年,县城主街的黄金位置多半还是本地超市、手机营业厅、金店和老牌百货;如今再走一遍,很多招牌早已换过一茬了。
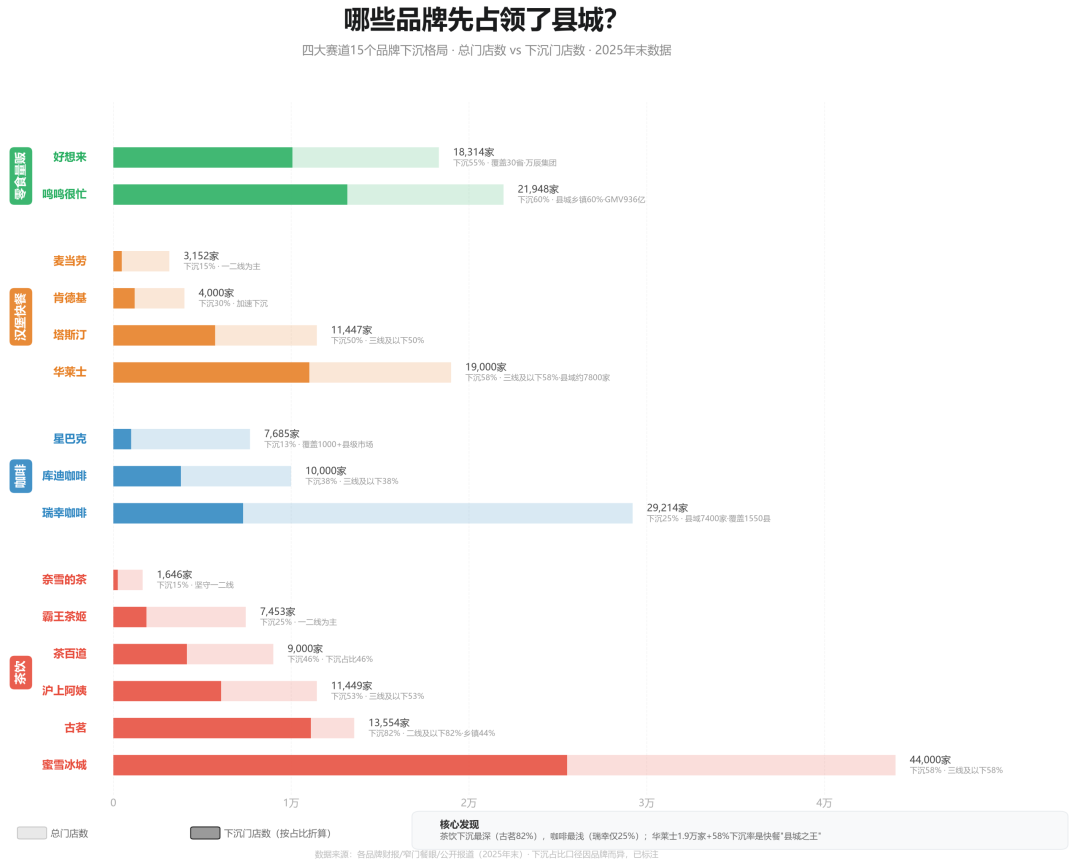
向豆包工作输入:"帮我对比蜜雪冰城、古茗、瑞幸、星巴克、鸣鸣很忙、华莱士这些牌子一共有多少店、开在县城和三线以下的有多少、占多大比例,按茶饮、咖啡、快餐、零食几个赛道画成对照图。"
最先铺满街口的,是几块钱一杯的奶茶和论斤称的零食。古茗八成门店开在二线及以下城市,光乡镇就占了44%,蜜雪冰城也有近六成门店落在三线及以下;零食量贩品牌“鸣鸣很忙”,六成门店直接开在县城和乡镇。
咖啡则慢了半拍。瑞幸开在县城的门店只占约四分之一,星巴克刚过一成;落到这次调研的50个县,约一半的中西部县城还查不到一家瑞幸,想喝杯生椰拿铁,得等下一个商业体开业,甚至专门跑一趟邻县。
品牌下沉,从来不是大水漫灌、一夜铺满,而是一层一层往下渗:几块钱的高频小生意先进场,咖啡、会员店这类“升级款”,总要晚到几步。
晚到,不代表不到。最有标志意义的是山姆会员店——这种要交会员费、得靠足够消费力和人口密度才养得活的大超市,过去只肯落在一二线城市,如今却把全国第三家县级门店开到了江苏张家港,前两家分别在昆山、晋江。
紧随其后的是“首店”,也就是第一次开进当地的品牌店。昆山一年引进78家,湖北潜江的一座万达广场一口气落了62家首店,“首店”这个曾经专属于大城市的词,正走进一条条县城主街。
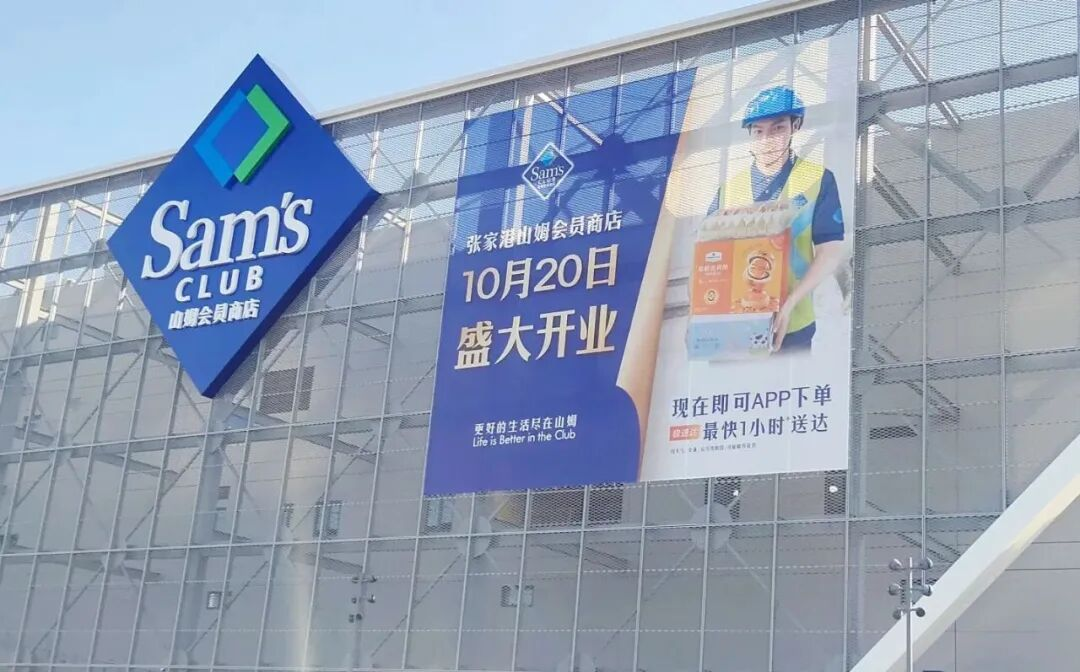
山姆会员商店张家港店
品牌在往下走,县城人花钱的习惯也在变。
变化最直观的是最大件的汽车。中汽协的数据里,新能源汽车下乡车型年销量已从2020年的39.7万辆涨到2025年的943.1万辆,六年翻了24倍,累计卖出超过2000万辆。燃油车盘踞多年的县乡市场,正在被电动车快速替代。
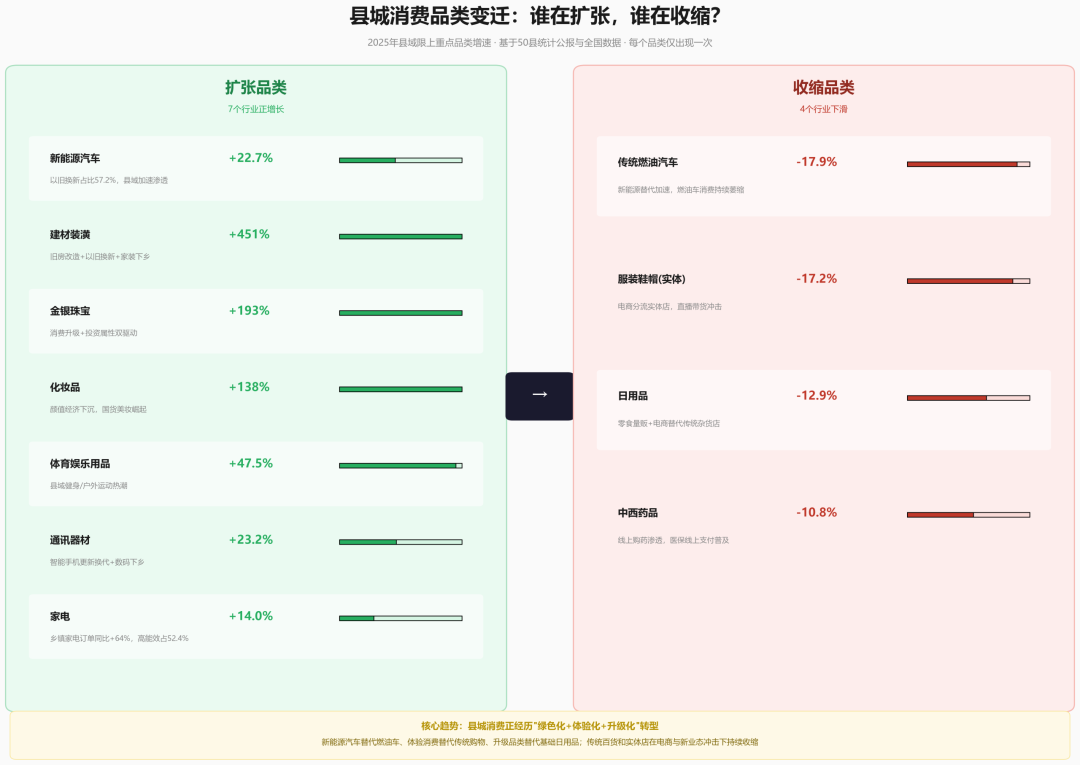
向豆包工作输入:"把这 50 个县去年各类商品的零售增速都捋一遍,分分类,看看哪些品类在扩张、哪些在收缩,做成一张左右对比的图,各自标上增速。"
县城人不再只往家里搬实物,也开始为体验和心情掏钱——文化和旅游部统计,2025年农村居民国内出游15.26亿人次、花费1万亿元,两项增速都超过两成,远快于城镇居民;养宠物、玩户外这些曾经的“城里消费”,如今在三线以下城市的增速也跑赢了大盘。
现磨咖啡、自驾出游这些曾经的“城里消费”变成日常,意味着县城消费跨过了只讲刚需的那道坎。同样一条消费升级的路,大城市走了二三十年,县城被压缩进了短短几年。

分化和换挡只是结果。8月出台的这份《意见》,真正瞄准的是一个更靠前的问题:县城的消费,为什么这些年总觉得差那么一点?
这背后,不只是钱的问题。
如果说县城消费的上半场解决的是“有没有”——电商、快递、连锁品牌一路往下铺,把货送到县城人面前;下半场要解决的是“贵不贵、顺不顺”,是同一门生意在县城比大城市多绕的那些弯、多花的那些钱。
堵点,往往就在很多看不见的细节里。
连锁品牌在一个县开第二家、第三家店,过去每家都要从头办一遍执照、税务和消防;小店上外卖平台,一两成的流水被抽走,足以横跨盈亏;农村的果蔬几经倒手、损耗层层叠加,产地几毛钱的东西,进城就翻了倍。
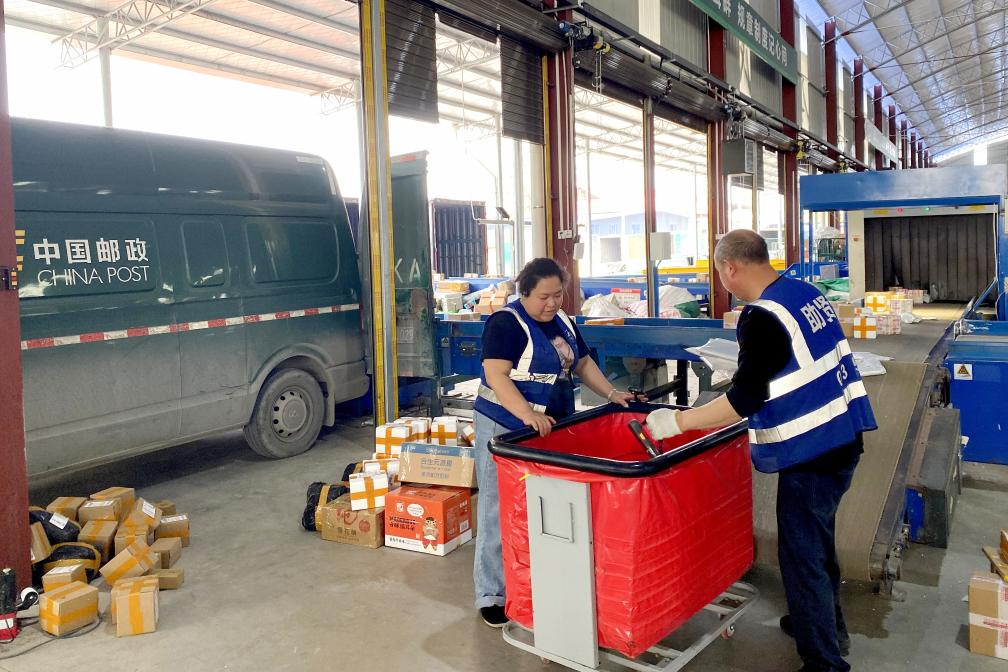
村级寄递物流综合便民服务站(新华社发 柳王敏摄)
《意见》动的正是这些看不见的环节,提法也很具体:
连锁企业推行“一照多址”,一张执照管住一个县里的多个门店,不得给跨区域经营设隐性门槛;
引导平台对县域新入驻的小微商户“合理降低佣金、技术服务等费用”;
产地仓、冷链保鲜设施一路建到田头;同品同款商品城乡“同质同享”,新品在有条件的县域同步上市。
说到底,就是让在县城做生意,变得和在大城市一样顺、一样便宜。
可成本降得再低,货铺得再密,最后一环还是得人手里有钱。消费是结果,产业和收入才是原因。
比如,黑龙江讷河是“中国马铃薯之乡”,把冷链和销路做起来,土豆卖得远、卖出价,农民兜里有了活钱,街上的生意才做得长久;《意见》也把促消费和稳就业、产业扶持、创业担保贷款贴息放到了一起,算的正是这一层。
把视野再拉开一点。过去几十年,中国经济走的是“沿海生产、销往海外”的大循环,县城更多是输出劳动力和原料的大后方;当外部风浪变大,14亿人的内需、尤其是广袤县域,就成了最厚实的战略纵深。
这盘棋下的不是一时促销,而是让生产、流通、消费在县一级真正转成一个圈。
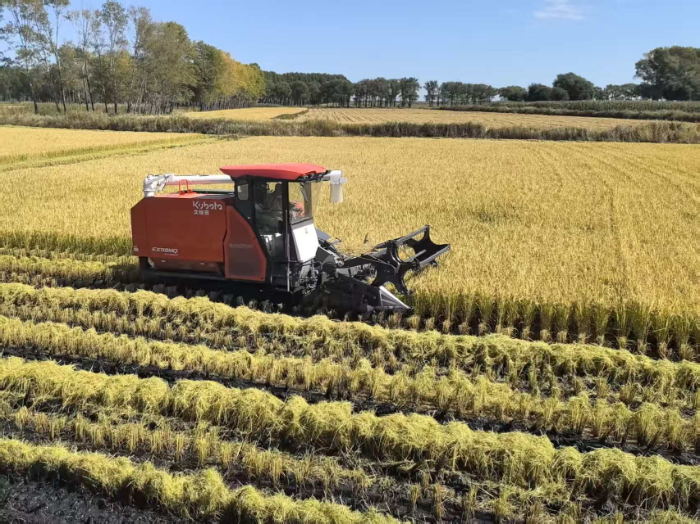
黑龙江讷河马铃薯丰收(讷河市融媒体中心)
我们习惯把县城叫作“下沉市场”,这个词其实带着几分居高临下,仿佛它只是大城市的尾货去处。可走到这些县城里就会发现,它们不是谁的下沉,而是绝大多数中国人过日子的地方。
而中国经济的纵深,就藏在这1800多个县城的烟火气里。
