

全球市场风险溢价提升,其背后是通胀卷土重来,美联储降息逻辑不再成立。一方面,火烧眉毛先顾眼前,预期的供给短缺和加息预期扰动了风险资产的定价。另一方面,随着一系列标志性的技术进步事件的确立,成长分化进入了新的阶段,二次点火的方向也需要明确了。
市场回顾:商品强权益弱,风格再平衡
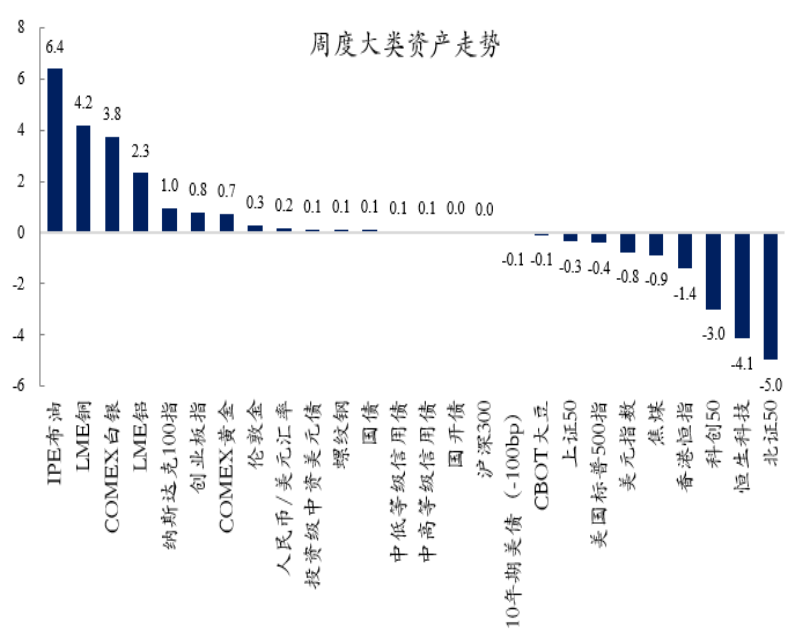
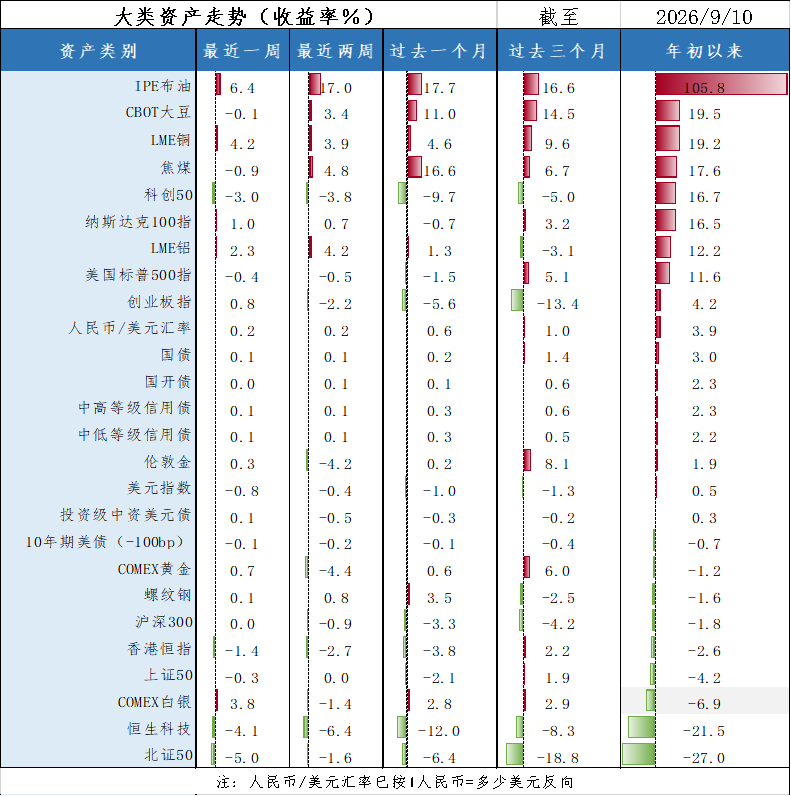
过去一个月,大类资产呈现商品强、权益弱的格局。IPE布油涨17.7%、焦煤涨16.6%、CBOT大豆涨11.0%,能源与商品领涨,而恒生科技跌12.0%、科创50跌9.7%、北证50跌6.4%、创业板指跌5.6%,高估值成长股普遍回调。核心逻辑是油价大涨推升通胀与利率预期,压制长久期高估值资产,资金转向商品、美元资产外的防御板块,债券收益平淡,黄金两周大跌4%后企稳,美元走弱、人民币小幅升值。
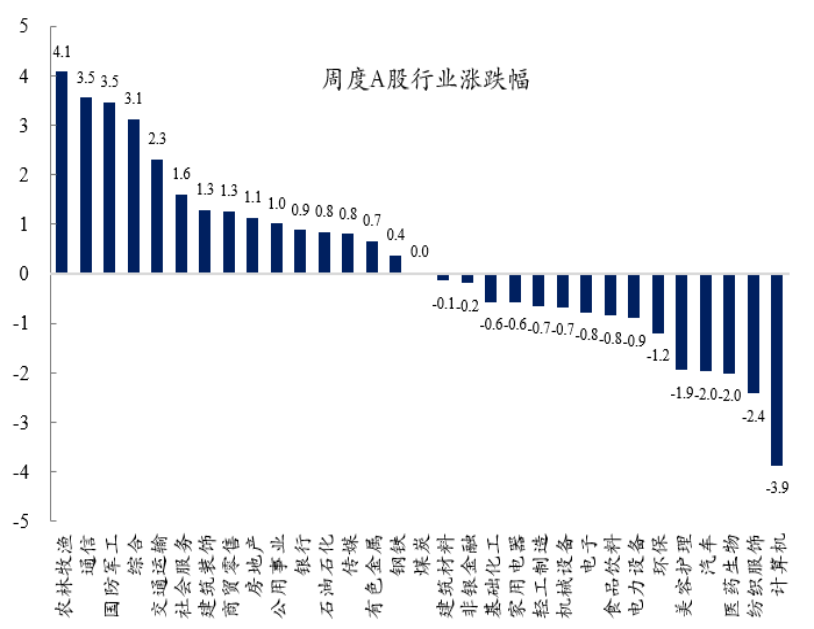
A股行业同步分化,农林牧渔涨8.74%、银行涨6.66%、石油石化涨5.54%、通信涨4.82%、煤炭涨3.51%,体现能源链映射商品行情、红利防御占优、猪周期反转三条主线。电力设备跌8.79%、医药生物跌6.92%、计算机跌6.61%领跌,属前期涨幅大、估值偏高的在继续调整。
最近一周出现边际变化:布油单周再涨6.4%进入主升段,白银、铜补涨。A股大盘蓝筹率先止跌,沪深300持平、创业板指转正,科创50、北证50、恒生科技继续杀跌,美股纳指转正。整体看,市场处于风格再平衡过渡期,资金正从高弹性成长撤向能源、养殖与低估值蓝筹。
资料来源:wind,创金合信基金
【方向一】:风险溢价调整背后的能源价值重估
近期市场风格的变化背后是风险溢价的变化,直接的表现是石油价格居高不下,这直接约束了各国货币政策的扩张。在美国中期选举之前这一不确定性虽然存在,我们的判断是美联储既不会加息也不会降息,因为加息会抑制增长,降息会刺激通胀,在不到两个月的时间内美联储主席沃什在这些技术细节上冒险的概率不大。政策需要在政治家、企业家与选民之间权衡,除非情势刻不容缓,政治的因素都是需要首先考量的。中期选举对美国总统特朗普是必须过关的大考,也正因为如此,伊朗和俄罗斯此时的积极博弈才显得更有价值。国际政治的博弈过程给投资者带来的不确定性看起来复杂,背后都是利益的算计。全球进入第六轮康波周期的初始阶段,国际关系背后是广义AI竞争,既是技术更是能源的争夺,还是人才、资金的竞赛。
● 能源危机背后的政策转变
这场美伊冲突引爆的能源危机,将进一步推动全球经济政策发生深层次转变:
第一,各国能源的安全将会优先于效率,各国经济政策的首要目标不再是追求成本最低化,而是保障能源安全、供应链安全和国防安全。
第二,去美元化加速,为了规避美国制裁及地缘政治风险,越来越多的国家在双边能源贸易中倾向于使用本币或非美元货币结算。
第三,脱碳进程的复归。 高油价短期内促使部分国家重新使用煤炭等高碳能源以保供,但在中长期将倒逼全球以更快的速度完成向可再生能源的转型。
● 重新认识煤炭的战略复苏
在大众视角中,煤炭是需要淘汰的旧能源,但在电网专家和科技巨头眼中,煤炭是当前保障电力系统安全运行和算力持续输出的定海神针。这意味着地缘危机驱动下,未来全球能源格局将呈现出明显的阶梯式演变:
短期看,煤炭战略复苏。面对油价高企和算力缺口,煤炭作为最可靠的备用能源,其产能和价值将被各国政府重新肯定,投融资限制会边际放松。
中期看,核电,尤其是小型模块化反应堆(SMR)的复兴。 科技巨头已在深度布局核能,试图用零碳且极其稳定的核电来替代煤电,作为AI数据中心的终极专属能源。
长期看,谁能率先实现“可控核聚变”或突破“超大规模储能+绿电”,谁就能彻底解锁无限算力,赢得下一代人类文明的制高点。
综合来看,煤炭价值提升和AI算力的能源本质揭示了一个极为残酷而现实的规律:不论科技概念如何飞天(AI、元宇宙、大模型),其根基依然深深扎在物理世界的能源(煤炭、天然气、原子、光伏)之中。即使没有中东的冲突,煤炭也不再只是工业革命时代的旧化石,它正在以“能源安全网”和“数字时代算力基座”的双重身份,重新回到全球经济和科技竞争的舞台中央。
【方向二】:科技成长的投资逻辑从AI转向AGI
能源价值的重估实际上是回答了当前技术革命中一个确定性的问题,这是杰文斯悖论的直接体现。能源的价值在AGI(通用人工智能)时代显得更加突出,AGI短期内反而让能源短缺急剧恶化。虽然长期看它可能是破局的唯一希望。这其实是在提示投资者,能源是科技成长板块配置的基座,AI大厦的建成是离不开它的。
但技术却是在变化的,未来的技术逻辑是从AI转向AGI。
从2022年末ChatGPT问世及英伟达H100芯片出货引发的第一轮AI浪潮,到2026年9月以GPT-6 Astra为代表的AGI时代的到来,全球成长型投资的核心底层逻辑正在发生深刻的范式转移。如果说AI时代的投资逻辑是建基础设施、卖铲子、堆算力,那么AGI时代的投资逻辑则是重塑劳动力结构、替代物理与白领产出、破局物理硬约束,特别是能源的约束。
在AGI演进的新时代,产业格局将发生剧烈重构,板块表现呈现三大分化趋势:
第一,AI与AGI运行需要相同的坚实底座。由于智能体任务耗电量激增及芯片功耗暴涨,基荷能源、核电以及液冷、电网扩容等基础设施成为硬通货。同时,无论算法如何迭代,顶尖半导体晶圆代工与光刻设备垄断者凭借先进制程的不可替代性,将长期享受确定性红利。
第二,部分AI时代受益板块将在AGI时代严重受损。传统按人头计费的B2B SaaS软件将因企业员工总数锐减导致订阅量断崖式下跌,缺乏核心壁垒的AI套壳应用将被AGI模型的原生功能直接吞噬。基础IT外包与低端BPO业务将被成本极低、全天候运行的AGI Agent毁灭性打击。缺乏自研生态的浅层算力云服务商,其利润空间也将被专用推理芯片和高效基础设施严重挤压。
第三,AGI时代将催生爆发惊人红利的新板块。随着流体智能的突破,具身智能机器人将在工厂与家庭中执行复杂物理劳动。AGI在推演未知科学难题上的能力,将使AI制药与新材料研发迎来价值重估;为极致降本增效,巨头转向自研专用集成电路(ASIC),相关IP与设计服务产业链将迎来历史性爆发。此外,面对“AI vs AI”的微秒级自动博弈,原生AGI自主网络安全系统将成为刚需。
【方向三】:存量资产重估
前面谈到了AGI革命带来的技术和能源的投资机会,这主要是从企业的角度进行的考虑。技术创新具有极强的负外部性,这需要政府积极行动以防止K型分化的加剧。在政府财力窘迫的当下,存量资产的重估是我们改革开放以来成熟的做法。在“十五五”规划框架下,金融部门对存量资本出让的态度是高度支持且制度化推进的。政策不再单纯追求规模扩张,而是转向功能深化,通过并购重组、REITs、S基金以及完善退市制度等多维度的工具箱,全面打通存量资本的流转与退出通道,以实现资本市场的高质量发展。
这一方向是对存量资产的重新定价,是从制度上保障AI技术进步成功的必由之路。战略上我们可以仰望星空布局AGI,也可以脚踏实地投资传统能源,还可以闲庭信步在过去积累的资产变现中获取新的价值。
市场调整有些时日了,内生反转动力开始集聚。有必要静下心来关注二次点火的大方向,未雨绸缪,谋定而后动,我们需要抓紧准备了。
资料来源:wind,创金合信基金
文章作者:创金合信基金首席经济学家 魏凤春 博士
全球洞察栏目介绍:聚焦全球宏观与地缘热点,联动一线机构投研观点,深度拆解事件影响、市场逻辑与大类资产走势,打造专业、前沿、高价值的机构级宏观投研内容阵地。
风险提示:基金有风险,投资须谨慎。本文内容不应被依赖视作预测、研究或投资建议,也不应该被视为购买、出售任何证券或采用任何投资策略的建议。公开募集证券投资基金(以下简称”基金")是一种长期投资工具,其主要功能是分散投资,降低投资单一证券所带来的个别风险。基金不同于银行储蓄等能够提供固定收益预期的金融工具,当您购买基金产品时,既可能按持有份额分享基金投资所产生的收益,也可能承担基金投资所带来的损失。