


本文来源:时代商业研究院 作者:郝文然、韩迅

来源|时代商业研究院
作者|郝文然、韩迅
编辑|韩迅
2026年4月,英维克(002837.SZ)交出了一份让市场大失所望的一季报——营收同比增长26%至11.75亿元,归母净利润却仅有865.76万元,同比暴跌81.97%。彼时市场质疑声四起:这家被贴上“英伟达供应商”标签的液冷龙头,为何屡屡交出不及预期的财务表现?
四个月后,8月24日披露的半年报迎来了大反转:上半年实现营收30.17亿元,同比增长17.24%;实现归母净利润1.85亿元,同比下降14.32%。整体数据看似平淡,但亮点藏在第二季度的边际变化中:单季营收为18.41亿元,环比增长56.67%;归母净利润1.76亿元,环比暴增1934%,同比转正增长5.06%。炒作一年有余的液冷预期,似乎终于开始兑现为真实业绩。
然而,就此断言英维克即将开启业绩放量,或许为时尚早,仍有两个关键问题尚未厘清。而公司股价与业绩之间的节奏匹配度,则更需资本市场高度关注。
Q2业绩拐点扎实,进入备货扩张期
AI算力功耗的指数级攀升,正将液冷从“可选项”推向“必选项”。2026年9月,英伟达Vera Rubin全面投产并写入全液冷参考设计,单芯片TDP达2300W,整机柜功耗突破200kW。风冷散热上限仅15-20kW,液冷已成高密度算力基础设施运行的物理前提。中金公司预测,2026年全球智算中心液冷市场规模将达1147亿元,同比增长273%。
英维克作为国内少数具备全链条液冷解决方案能力的供应商,其Coolinside方案覆盖从冷板、快换接头、Manifold、CDU到机柜的端到端产品线。据东吴证券研报,其1.4MW CDU、MQD-03/UQD04快速接头及芯片冷板均已进入英伟达GB200/300 NVL72的RVL(推荐供应商)名单,是国产液冷供应商中覆盖品类最全的企业之一。
资本市场早已闻风而动,英维克股价自2025年8月初启动,至12月涨幅约240%。然而,2026年一季报的惨淡却戳破了“液冷故事”——净利润仅865.76万元,同比暴跌81.97%。公司解释称主要受财务费用上升及国内IDC项目建设、结算和回款周期拉长影响,部分订单未能及时转化。但市场并不买账,股价从4月高点跌至7月底,几乎腰斩。
但反转来得很快,英维克第二季度的业绩表现让市场重燃希望:单季度实现营业收入18.41亿元,同比增长12.24%,环比增长56.67%;归母净利润1.76亿元,同比增长5.06%,环比增长1934%。毛利率从第一季度的24.2%回升至第二季度的25.34%,净利率也从1.2%大幅提升至9.91%。
更关键的是,本次利润表的反转有来自资产负债表和现金流量表的扎实支撑。
2026年上半年末,英维克存货余额为15.52亿元,较年初提升57.85%。其中,半成品为3.01亿元(较年初+97%)、原材料为3.64亿元(较年初+93%)、委托加工物资为0.27亿元(较年初+83%),三项均接近翻倍,创历史新高;而库存商品为2.02亿元,仅微增5%。增速数据对比反映出该公司产成品周转顺畅、新增产能已在销售端实现有效消化,成品端未形成积压。
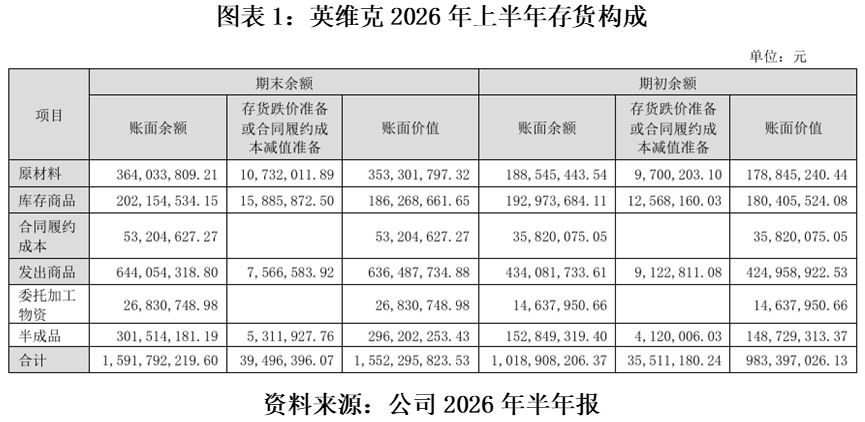
此外,预付款项从年初的2297万元增至6420万元,增长179%;应收账款为30亿元,较年初的30.5亿元略有下降。经营活动产生的现金流量净额由去年同期的-2.34亿元大幅改善至6187万元,同比增长126.45%。
利润增速超过营收增速、存货翻倍、预付款激增,而应收账款基本持平、经营现金流大幅修复——这一组合指向两点:第一,下游订单饱满,支付意愿强,公司现金流出现真实改善;第二,公司在为未来的大规模出货提前锁定物料、扩充产能。
因此,本次半年报传递出的信号颇具含金量。
产业链数据也在侧面印证这一判断:飞龙股份(002536.SZ)已在中报中披露,其μ、S、M平台液冷泵终端客户订单超50000台,L平台订单近万台,英维克被明确列为其液冷泵业务客户之一,双方20余个项目即将进入批量交付阶段。液冷泵订单作为CDU等液冷核心组件出货量的前瞻指标,其超预期兑现也指向液冷产业链订单即将进入高速兑现期。
两大问题未解,削弱液冷叙事
但积极信号之外,依然有两个关键问题悬而未决。
第一个问题是:液冷收入规模究竟如何?
查遍英维克162页的2026年半年报,备受市场关注的液冷相关业务仍未单独披露。从收入结构看,机房温控产品收入17.00亿元(同比+25.84%),占总营收的56.36%,是第一大收入来源;机柜温控产品收入10.68亿元(同比+15.28%),占总营收的35.40%。
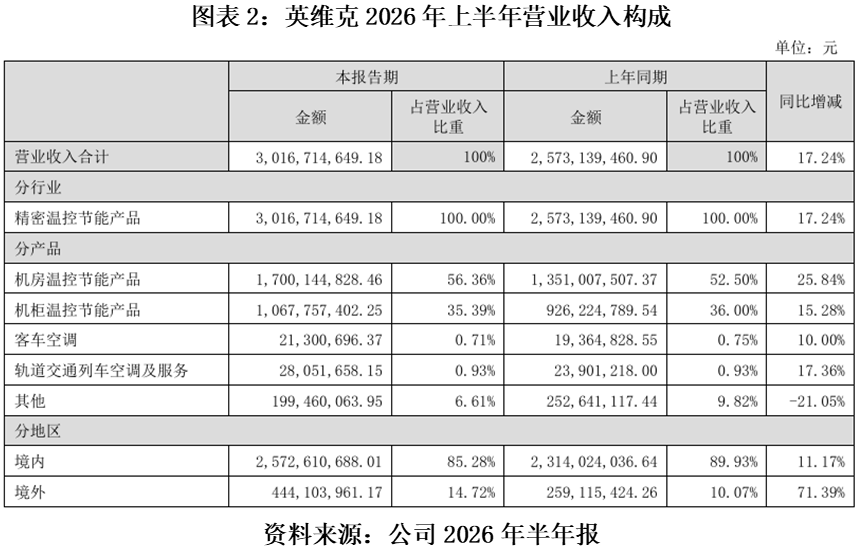
根据类别划分,液冷收入最可能藏在机房温控板块之中,半年报中该板块毛利率同比下降2.49个百分点至23.34%,显示盈利能力有所下滑。但由于该板块的主要构成仍是风冷产品,这一下滑究竟由风冷竞争加剧所致,还是液冷业务本身盈利能力不足导致的,投资者难以判断。
根据证监会《公开发行证券的公司信息披露内容与格式准则第2号—年度报告的内容与格式》,占营业收入或营业利润10%以上的产品应分项列示。据此推断,英维克液冷收入占比大概率未达10%,即上半年不足3亿元。
但10%并非披露的唯一门槛,占比不足10%的业务同样可以主动披露。同处液冷产业的飞龙股份的2026年半年报便是一个正面案例:其液冷业务营收占比仅约1%,尚未达到单独披露财务数据的条件,但该公司仍主动披露了液冷泵订单数据——超50000台终端客户订单、近万台L平台订单、20余个项目即将批量交付,并坦承该业务合并于“新能源汽车及非车端领域部件”科目。
反观英维克,液冷业务体量大概率高于飞龙股份,却未披露任何订单量、客户结构或收入数据。若业务确实在快速放量,主动披露本可增强市场信心;完全不披露,则削弱了投资者判断其真实进展的依据。
此外,以不足3亿元的液冷收入支撑当前超150倍的动态市盈率,实则隐含着极高的利润增长预期,其风险值得关注。
第二个问题是:“英伟达供应商”的身份,到底该被如何定价?
英维克于2026年2月完成英伟达NPN Tier 1认证,成为中国大陆极少数获得这一系统级资质的液冷服务商,其UQD、MQD快接头产品被列入英伟达MGX生态系统合作伙伴。但该公司对与英伟达的具体合作细节始终守口如瓶,无论是实质订单的有无、订单规模的大小,还是收入确认的时点,在投资者互动中均以“没有计划对外披露与具体客户的合作信息”作为统一回应。
2026年3月GTC大会上,英伟达公布的Vera Rubin冷板供应商为酷冷至尊、奇宏电子、健策、台达电子四家,英维克并未出现在名单中。英维克的身影出现在快接头环节——据华源证券研报,英维克被列入Rubin液冷生态的QD(快速接头)供应商名单;东吴证券研报进一步指出,其MQD-03/UQD04快速接头已进入英伟达GB200/300 NVL72的RVL(推荐供应商)名单。然而,快接头的单机柜价值量远低于冷板,仅凭这一环节的供应商身份,或尚不足以支撑“英伟达核心液冷供应商”的市场叙事。
即便暂不考虑英伟达供应链的订单细节,海外业务的整体表现也提供了另一个观察维度。英维克2026年上半年境外收入4.44亿元,同比大增71.39%,毛利率达48.20%,远高于国内业务的20.9%。但值得注意的是,境外营业成本增速高达94.87%,大幅跑赢收入增速,而境外地区毛利率同比下降6.24个百分点。
收入高增而成本更高增,通常指向两种可能:一是为切入海外供应链或抢占市场份额采取了让利策略,二是跨境供应链、物流、关税或本地化服务的成本尚未被规模效应摊薄。这意味着,即便英伟达供应链的“入场券”已经拿到,海外扩张的盈利质量依然有待检验。
核心观点:业绩兑现已启动,但估值能否等来业绩填坑,仍是未知数
英维克第二季度业绩反转扎实,存货、预付款、现金流均有明确支撑,液冷兑现信号已经出现。但当前估值建立在两大模糊地带之上:液冷收入未单独披露,大概率不足3亿元;与英伟达的合作仅明确在快接头环节,未进入高价值冷板核心供应商名单,订单细节亦无披露。相比之下,公司股价已大幅抢跑,动态市盈率超150倍。未来核心在于液冷业绩兑现节奏能否追上估值,二者的相对位置需密切关注。
(全文2982字)
免责声明:本报告仅供时代商业研究院客户使用。本公司不因接收人收到本报告而视其为客户。本报告基于本公司认为可靠的、已公开的信息编制,但本公司对该等信息的准确性及完整性不作任何保证。本报告所载的意见、评估及预测仅反映报告发布当日的观点和判断。本公司不保证本报告所含信息保持在最新状态。本公司对本报告所含信息可在不发出通知的情形下做出修改,投资者应当自行关注相应的更新或修改。本公司力求报告内容客观、公正,但本报告所载的观点、结论和建议仅供参考,不构成所述证券的买卖出价或征价。该等观点、建议并未考虑到个别投资者的具体投资目的、财务状况以及特定需求,在任何时候均不构成对客户私人投资建议。投资者应当充分考虑自身特定状况,并完整理解和使用本报告内容,不应视本报告为做出投资决策的唯一因素。对依据或者使用本报告所造成的一切后果,本公司及作者均不承担任何法律责任。本公司及作者在自身所知情的范围内,与本报告所指的证券或投资标的不存在法律禁止的利害关系。在法律许可的情况下,本公司及其所属关联机构可能会持有报告中提到的公司所发行的证券头寸并进行交易,也可能为之提供或者争取提供投资银行、财务顾问或者金融产品等相关服务。本报告版权仅为本公司所有。未经本公司书面许可,任何机构或个人不得以翻版、复制、发表、引用或再次分发他人等任何形式侵犯本公司版权。如征得本公司同意进行引用、刊发的,需在允许的范围内使用,并注明出处为“时代商业研究院”,且不得对本报告进行任何有悖原意的引用、删节和修改。本公司保留追究相关责任的权利。所有本报告中使用的商标、服务标记及标记均为本公司的商标、服务标记及标记。