

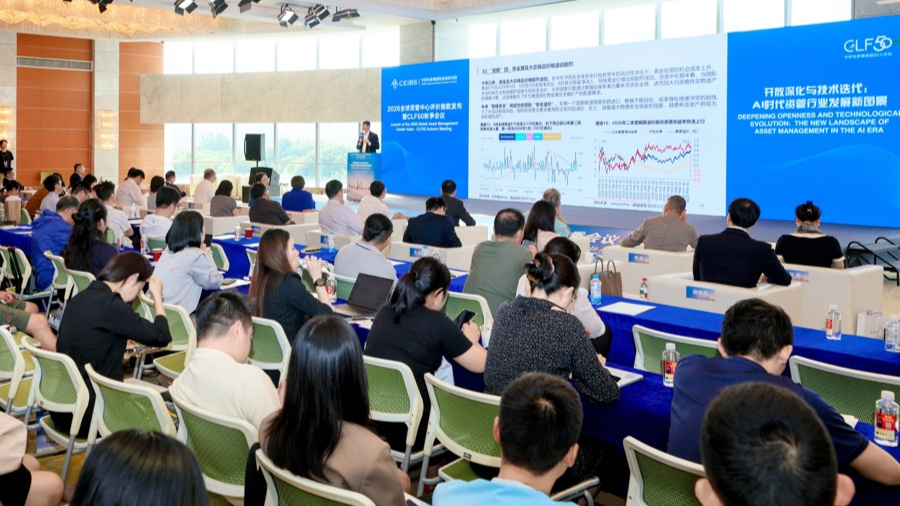
上海首次进入全球前三,并成为亚洲排名最高的资产管理中心——中欧陆家嘴国际金融研究院今天发布的《2026全球资管中心评价指数报告》显示,全球资管中心的头部竞争开始由欧美城市内部较量,转向纽约领先、伦敦保持国际枢纽优势,上海加快进入第一梯队的新格局。
建设全球资产管理中心,是上海国际金融中心能级提升的重要抓手。今年6月出台的《关于深化上海全球资产管理中心建设的若干意见》明确提出,力争到2030年,上海资产管理规模达55万亿元,全国占比达1/3;综合性、开放型资产管理中心地位更加巩固,成为全球资产管理中心“新地标”。
亚洲地区逐步转向上海领跑
2026年,全球资产管理行业处于宏观环境、技术范式和市场结构同步调整的关键阶段。其中,人工智能投资扩张、主要经济体利率周期分化以及新兴市场资本回流,持续推动全球资产重新定价。
在这样的大背景下,资产管理机构更加重视市场流动性、风险对冲能力、长期资金稳定性和跨境配置便利度,全球资管中心之间的竞争也由主要拼金融资产规模,转向资金、市场、机构、产品、科技、人才和制度环境互相支撑的综合优势竞争。
中欧陆家嘴国际金融研究院常务副院长赵欣舸介绍,此次报告对全球资产管理中心评价体系进行优化梳理,形成了由资金来源、底层资产、资管机构、资管产品与业务、资管科技、税收与人才环境、成长性和制度型开放八个一级指标构成的评价框架,下设30个二级指标和65个三级指标,对全球主要资管中心进行综合评价。
结果显示,纽约以93.62分继续位居全球第一,伦敦以88.04分升至第二;上海则以87.05分位居第三,较上年提高2.83分和2个位次。赵欣舸表示,上海进入全球前三具有明显的中长期积累特征。2021年至2026年,上海排名从第八上升至第三,得分由83.70分提高至87.05分。亚洲地区逐步转向上海领跑,东京保持成熟市场优势,香港和新加坡继续发挥跨境平台功能的格局。
科技能力和增长动能形成支撑
赵欣舸透露,本年度报告既关注一个城市已经形成的资金、资产、机构和产品规模,也关注支撑跨境资管业务持续运行的制度条件,从而更完整地评价全球资管中心的资源配置能力。而上海排名的提升也并不是由单一指标所推动的。
一方面,底层资产的持续扩容筑牢底座。2026年,上海底层资产排名全球第二,仅次于纽约。2025至2026年,上海股票市场市值由7.62万亿美元增至10.12万亿美元,债券市场余额由约25万亿美元增至28.74万亿美元,上市债券数量由33207只增至36628只。股票、债券、期货期权和ETF共同构成较为完整的人民币资产体系,为指数基金、量化策略、衍生品投资和全球资产配置提供了更大容量。
与此同时,科技能力和增长动能对上海的排名也形成有效支撑。此次上海资管科技继续保持全球第一梯队,既反映出其金融科技基础、数字化能力和资管机构技术投入的持续积累,也折射出全球人工智能竞争加快向金融高价值应用场景延伸的新趋势。当前,人工智能竞争正在由基础模型、算力和芯片等底层能力,逐步扩展至投研、交易、风控、运营和客户服务等金融业务环节。上海同时集聚全国性金融市场、头部金融机构、科技企业和高端人才,为人工智能在资产配置、证券研究、交易执行、风险识别和后台运营等资管全流程中的应用提供了较完整的生态条件。
从大市场到全球资产配置中心
过去,上海国际金融中心建设的一个突出特征是“市场大于机构、资产大于管理”,即资本市场规模较大,但全球头部资管机构和国际资管业务的集聚程度没有完全匹配。此次报告显示,上海资管产品与业务排名上升至第七,意味着差距开始缩小。
诚然,与纽约、伦敦和波士顿相比,上海的全球总部、投资决策中心和国际配置团队依然存在结构性短板。赵欣舸坦言,未来上海能否进一步提升排名,关键在于扩大人民币资产规模的同时,促使全球机构更加便利地进入、交易、对冲和汇兑人民币资产,并以上海为基地持续开展中国及亚洲资产管理业务。
2026年陆家嘴论坛上,央行、证监会等提出研究推进人民币外汇期货试点、优化QFII 制度、支持QFII参与境内国债期货、支持外资新设独资或合资证券基金期货机构,并推动股债融资、机构发展和离岸金融等重大改革开放措施在上海先行先试。报告认为,论坛上释放的这些政策方向与制度型开放高度对应,其作用不是简单增加金融产品数量,而是逐步解决上海从大市场向全球资产配置中心转型所面临的制度连接和风险管理工具不足问题。
中欧国际工商学院院长汪泓表示,未来全球资管中心的竞争,不能简单理解为管理规模、机构数量或市场份额的竞争,更重要的是城市综合金融服务和全球资产配置能力的竞争,“对上海而言,最终目标是把人民币资产规模优势转化为全球机构可持续配置的制度能力、产品能力和风险管理能力。”