


保荐机构是股东。
你手机里解锁屏幕、拍照对焦、车载中控亮起的那一刻,背后都有一颗小小的芯片在干活。这些芯片不是凭空冒出来的——它们要先经过晶圆代工厂的产线,在硅片上刻出电路,才变成你手里那些看得见的功能。在中国半导体版图上,有这样一家专做“特色工艺”代工的厂。
它叫粤芯半导体,全称粤芯半导体技术股份有限公司。2025年12月19日,粤芯半导体申报创业板IPO获深交所受理,保荐机构为广发证券;2026年6月过会、8月注册生效,如今披露《招股意向书》、发行正式启动,股票定于2026年9月24日申购。它是广东省首家进入量产的12英寸晶圆厂,被叫做“广州第一芯”。
它押的是一条不太一样的路:不做最先进的逻辑芯片,而是专做模拟、数模混合、硅光这类“特色工艺”。2024年,它在高压显示驱动芯片12英寸晶圆出货量上排到中国大陆第三;截至2025年末,累计授权专利712项,其中发明专利343项。
但翻开《招股书》,另一组数字很扎眼:2023年至2025年,公司三年累计亏损约65亿元,未分配利润扩大至-100.81亿元;主营业务毛利率连续三年为负,2023年低至-114.9%。
01
“广州第一芯”年入16亿,冲刺创业板IPO
粤芯半导体做的是12英寸晶圆代工,但定位和台积电、中芯国际那种拼最先进制程的厂不一样。它专注模拟芯片、功率器件、显示驱动、图像传感、硅光这些“特色工艺”,给芯片设计公司当幕后加工厂。
一句话,它做的是把成熟制程做到极致的生意。这类芯片生命周期长、客户黏性高,用在手机指纹、屏幕驱动、汽车电子和工业控制里,不那么耀眼,却离不了。
公司目前拥有两座12英寸晶圆厂,规划产能合计8万片/月。截至2025年末,已实现产能6.33万片/月,产能利用率达96.38%,接近满产。

图源:罐头图库
第三工厂规划产能4万片/月,建成后公司总规划产能将达到12万片/月。产能,是这家重资产工厂最硬的筹码。
产品层面,粤芯半导体在全球电容指纹识别芯片晶圆代工出货量上领先,2024年高压显示驱动芯片12英寸晶圆出货量排中国大陆第三。2024年底,公司推出12英寸90nm SiPho硅光工艺平台并进入试生产。
把收入拆开看,粤芯的盘子来自两块:集成电路代工与功率器件代工。
以2025年度计,集成电路代工贡献19.75亿元、占比78.68%,功率器件代工贡献5.35亿元、占比21.32%。但两块业务都是“亏本卖”,集成电路代工毛利率-52.43%,功率器件代工毛利率-79.67%,单位成本均高于产品价格。
集成电路代工之下又由六大工艺平台支撑,包括混合信号(MS)、高压显示驱动(HV)、CMOS图像传感(CIS)、嵌入式存储(eNVM)、BCD以及硅光(SiPho),对应从手机指纹、屏幕驱动到车规级芯片的多种应用。
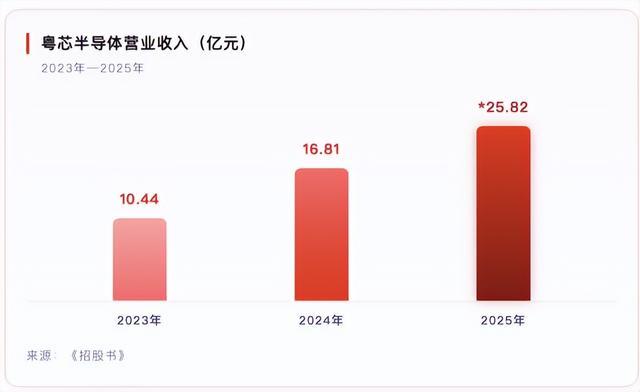
营收走出低谷、一路高增。2023年受行业去库存影响尚处10.44亿元的低位,到2025年已增至25.82亿元,三年复合增长率达57.3%;其中2024年同比增长61.09%,2025年再增53.6%。
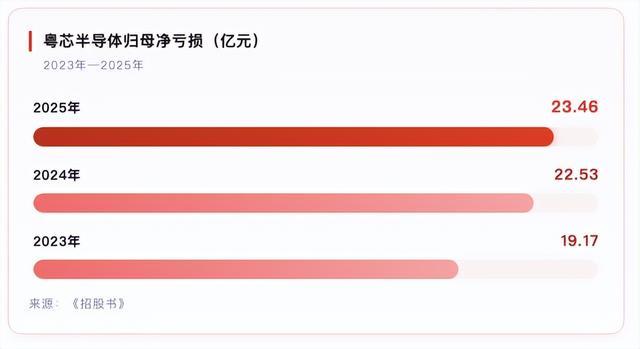
收入在反弹,钱却没赚到。2023年至2025年,公司归母净利润分别为-19.17亿元、-22.53亿元和-23.46亿元,三年累计亏损65.16亿元;截至2025年末,未分配利润已扩大至-100.81亿元。
02
毛利率最低-114.9%,折旧规模超过营收
亏损背后,2023年至2025年,公司主营业务毛利率分别为-114.9%、-71%和-58.24%,虽逐年收窄,但仍连续三年为负。
同样做晶圆代工,可比上市公司同期毛利率均值却为正。粤芯半导体2023年-114.9%的毛利率,在已申报A股的企业中也实属罕见。

图源:罐头图库
亏损的根子,在“高成本、低售价”。粤芯半导体采用成本更高的12英寸产线生产特色工艺芯片,而2025年公司12英寸晶圆销售单价仅约4259.79元/片,不足中芯国际同期14570元/片的1/3,产品溢价能力薄弱。
更扎心的是,产能已经接近打满,毛利却仍为负。2025年公司产能利用率已达96.38%,接近满产,主营业务毛利率却仍是-58.24%。
成本为什么压不下来?答案藏在成本结构里。
2025年度,公司营业成本约40.09亿元,其中制造费用独占90.76%(约36.4亿元),直接材料仅占8.47%、直接人工0.77%。制造费用的绝对大头是设备折旧。一座12英寸晶圆厂动辄数百亿投资,机器一开,折旧就按月计提、刚性发生,并不随订单多寡而消失。
2023年至2025年,公司机器设备折旧分别达15.19亿元、17.02亿元和23.02亿元,三年累计55.23亿元;而同期营业收入合计仅53.07亿元,折旧规模已略超营收本身。
对比之下,中芯国际、华虹宏力每元营收对应的折旧仅约0.37元、0.41元,粤芯的单位折旧负担是行业头部的两倍以上。更棘手的是,规划中的第三工厂(四期)预计2029年底投产,大批在建工程转固后,折旧还将继续往上走。
钱的压力同样沉重。2025年末,公司资产负债率升至84.13%;2023年至2025年,投资活动现金流量净额累计净流出约82.7亿元,尽管经营活动现金流已连续三年为正(2025年6.21亿元),仍填不上扩产的资金缺口,只能靠外部融资续血。
正因持续未盈利,粤芯半导体选择创业板第三套上市标准:预计市值不低于50亿元,且最近一年营业收入不低于3亿元。它是继大普微之后,创业板第二家未盈利IPO企业。
公司在《招股书》中预计,最早要到2029年才能整体实现盈利。这意味着,从发行到扭亏还有约三年窗口。
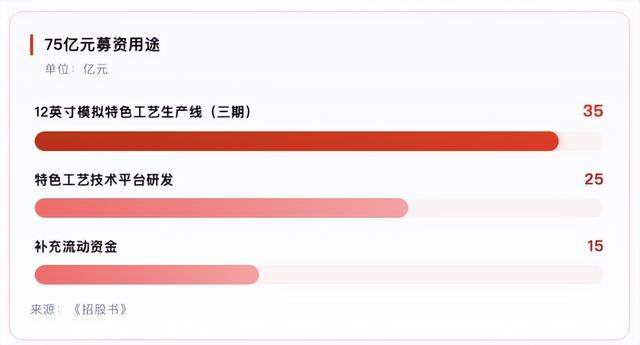
此次IPO,公司计划其中35亿元用于12英寸模拟特色工艺生产线(三期)项目,25亿元用于特色工艺技术平台研发,15亿元补充流动资金。粤芯半导体把这次募投,视作从“纯模拟代工”向“以模拟为核心、数模混合为蝶变、光电融合为特色”转型的主要载体。
03
“潮商”的第二个IPO,保荐机构是股东
粤芯半导体的故事,始于2017年12月。公司由智光电气实控人李永喜与新加坡籍陈卫博士共同创立,现任董事长为陈谨。它从一开始就带着广东本土资本的基因。
公司无控股股东和实际控制人,股权高度分散。自2017年成立至今,粤芯半导体完成多轮融资,股东方汇集广州及广东国资旗下的多个投资平台,也有上汽、广汽等车企旗下的投资平台,以及广发信德——广发证券的全资私募基金子公司。
截至《招股书》披露时,持股5%以上的股东有五家:誉芯众诚16.88%、广东半导体基金11.29%、广州华盈9.51%、科学城集团8.82%、国投创业基金7.05%。

第一大股东誉芯众诚,实际控制人为李永喜,也就是A股上市公司智光电气(002169)的实际控制人。第三大股东广州华盈企业管理有限公司(下称“广州华盈”),同样是系李永喜控制的广州市金誉实业投资集团有限公司(下称“金誉集团”)旗下持股平台。通过誉芯众诚与广州华盈,李永喜拥有对粤芯半导体26.39%的股权表决权。
李永喜是一名潮汕商人,1964年生于汕头,少年考入华南理工大学,三十出头当上广州市经济委员会副主任,却在2001年决意下海,创办金誉实业,先从电力起家,2002年他主导金誉实业入主智光电气,2007年把这家公司送上深交所,代码002169,那是他资本版图里的第一个IPO。
到了2017年,听说有位从新加坡回来的陈卫博士,揣着晶圆工艺技术和一队人马想在广州落地,两边一拍即合,粤芯半导体就这么立了起来。
不过,李永喜在粤芯并不担任高管职务。台前操盘的是另外两位。
陈卫,1959年出生的新加坡籍博士,是粤芯的技术灵魂,从2018年1月起就担任公司董事兼总经理,他在粤芯直接持股4000万股,比例1.69%,是公司里持股最多的个人股东。
和他搭班的是董事长陈谨,1971年9月生人,2019年3月起先当有限公司董事长,2023年股份制改造后转任股份公司董事长至今,来粤芯之前,他曾在智光电气当过董事兼总裁,也做过广州金鹏集团的董事长兼总裁。陈谨本人直接持有粤芯3500万股,比例1.48%。
粤芯半导体IPO,也点燃了A股映射标的的热情。据腾讯证券报道,智光电气及李永喜持有的粤芯股权估值已超60亿元;消息公布后,智光电气股价一度涨停。

不过,这场资本局里也有绕不开的关联交易。
《招股书》披露,销售端,由公司董秘吴漾兼任董事的广芯微电子、武汉武粤光电,2023年至2025年向粤芯采购晶圆代工合计665.36万元、1133.7万元和4269.55万元,占营收比重最高1.65%。
采购端,由李永喜控制的智光电气旗下广东智有盈,同期向粤芯提供资产及劳务合计401.86万元、319.34万元和249.8万元。
更受关注的是保荐关系的交叉,本次IPO的保荐机构广发证券,其全资子公司广发信德参与了粤芯多轮融资,形成“保荐+直投”的关联。公司在《招股书》中称,上述关联交易定价公允、占比小,不影响独立性。
对李永喜而言,这是他继2007年把智光电气送上深交所后的第二个IPO;对2017年一同创立粤芯的新加坡归国博士陈卫来说,则是其携技术回国创业的首个IPO。一个从汕头走出的实业老将,一位海外归来的技术派,在广州黄埔把这颗“广州第一芯”推到了资本市场门前。
但摆在这家厂面前的,仍是一道绕不开的算术题:2025年产能利用率已达96.38%、接近满产,毛利率却还是-58.24%。2029年能否如期扭亏、75亿募资能不能换来规模效应,将是市场给它的最长情的注视。
你对粤芯半导体有何了解?欢迎下方留言讨论。