

复牌第二个交易日,雪天盐业(600929.SH)股价跌停。9月15日,公司股票收报5.72元/股。
就在复牌前夕,雪天盐业的重组预案迎来更正。9月13日,公司补充披露,拟收购标的河北坤天新能源股份有限公司(以下简称“河北坤天”)董事、交易对方刘格军因个人涉嫌内幕交易,于2026年3月20日被中国证监会立案调查。
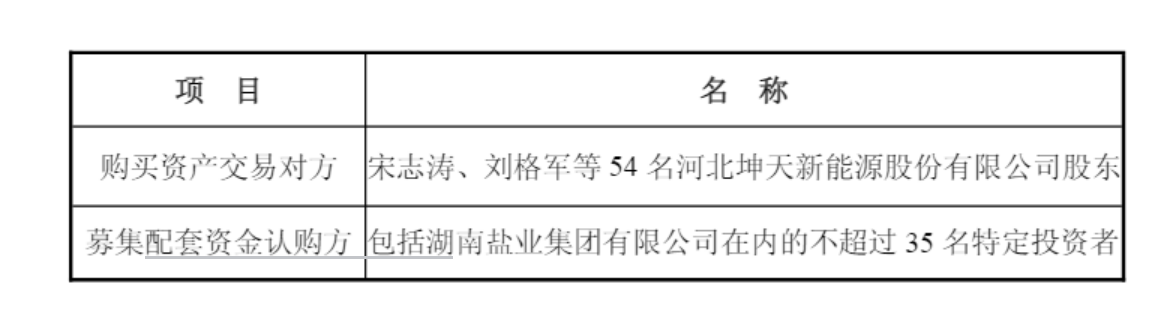
按照预案,雪天盐业拟通过发行股份及支付现金,购买宋志涛、刘格军等54名交易对方合计持有的河北坤天100%股份,并募集配套资金。此次交易的审计、评估尚未完成,收购作价仍待确定。
这笔收购是雪天盐业继控股正极材料企业美特新材后,向负极材料领域延伸的新动作。时代周报记者注意到,河北坤天此前已启动IPO辅导,今年7月仍有辅导信息更新,如今又成为上市公司的拟收购标的。
9月15日,时代周报记者围绕此次预案更正及交易相关问题向雪天盐业发送采访提纲。公司在书面回复中表示,刘格军被调查事项涉及其个人交易其他公司股票,不涉及雪天盐业股票交易,亦与本次交易无关。
董事被调查,交易如何推进?
从雪天盐业公告披露的时间看,刘格军被立案调查距离此次预案更正已近半年。
此次更正涉及交易对方、标的公司及其董事等相关承诺,并在重大风险提示等章节增加相应内容。雪天盐业在公告中以“经核查”说明更正缘由。
雪天盐业在向时代周报记者提供的书面回复中表示,调查针对刘格军个人交易其他公司股票的行为,不涉及雪天盐业股票交易,亦与本次交易无关。目前调查仍在进行,尚未形成明确结论,刘格军未收到行政处罚决定,亦未被司法机关追究刑事责任。
对于公司何时获悉调查、此前预案为何未列明该事项,雪天盐业未在此次书面回复中作进一步说明。
刘格军是本次交易的重要参与方。重组预案显示,其持有河北坤天约9.77%股份,是本次54名交易对方之一,并承担过渡期亏损补足义务。
9月15日,华商(上海)律师事务所合伙人、华商全国资本市场与证券专业委副主任王婷接受时代周报记者采访时表示,内幕交易调查是否影响相关主体参与重组,需要结合被调查事项与重大资产重组的关联性判断。
王婷介绍,根据《上市公司监管指引第7号——上市公司重大资产重组相关股票异常交易监管》第十二条,相关主体因涉嫌本次重大资产重组相关的内幕交易被立案调查或者立案侦查的,自立案之日起至责任认定前,不得参与任何上市公司的重大资产重组;如因此受到行政处罚或被依法追究刑事责任,自行政处罚决定作出之日或者相关裁判生效之日起,至少三十六个月内不得参与任何上市公司的重大资产重组。
按照雪天盐业公告,刘格军被调查事项与本次交易无关,目前调查尚未形成明确结论。因此,该事项是否构成交易推进障碍,仍需结合后续调查结果及监管、中介机构的核查意见判断。
除参与重组的资格外,交易对方的承诺履行能力也值得关注。王婷表示,若调查及后续处理影响交易对方履行业绩补偿协议、承诺,并出现超期未履行或违反约定的情形,中国证监会可依法责令改正,并采取监管谈话、出具警示函、责令公开说明等监管措施,将相关情况记入诚信档案;情节严重的,可对有关责任人员采取证券市场禁入措施。
从正极到负极,新能源布局再延伸
雪天盐业成立于2011年,并于2018年在上交所上市。公司以盐及盐化工产品为主业,主要产品包括食用盐、工业盐、纯碱、氯化铵、烧碱等。近年来,公司通过美特新材切入电池正极材料领域。
2026年上半年,雪天盐业实现营业收入26.58亿元,同比下降2.89%;归母净利润7918.13万元,同比下降9.23%;经营活动产生的现金流量净额2.54亿元,同比下降13.30%。
公司在半年报中表示,所在行业处于周期低谷,产能供给过剩叠加下游需求疲软,纯碱等主要产品价格延续探底态势。
2025年12月,雪天盐业完成收购湖南盐业集团持有的美特新材41%股权,持股比例增至61%。2026年上半年,美特新材实现营业收入约4.75亿元、净利润3678.50万元。

此次拟收购的河北坤天主营负极材料,若交易完成,雪天盐业的电池材料业务将进一步覆盖正、负极两端。
公开资料显示,河北坤天核心产品为人造石墨负极材料,拥有河北、四川、云南三大一体化生产基地。
雪天盐业预案表示,河北坤天预计未来总产能规划扩产至不低于50万吨,达产后有望实现百亿级产业产值。
IPO辅导尚有更新,并购作价仍待确定
事实上,在进入雪天盐业收购视野之前,河北坤天已获得多轮融资,并启动IPO辅导。
据万创投行官微,河北坤天已于2023年初完成两轮合计超20亿元战略融资。投资方包括中石化资本、SK中国、中金资本、复星创富、三一集团等。
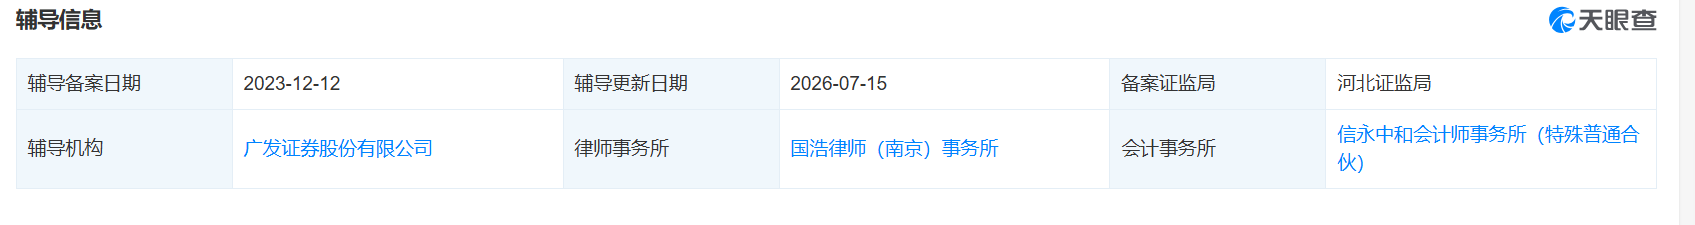
天眼查信息显示,河北坤天于2023年12月12日办理辅导备案,辅导机构为广发证券(000776.SZ),备案证监局为河北证监局。
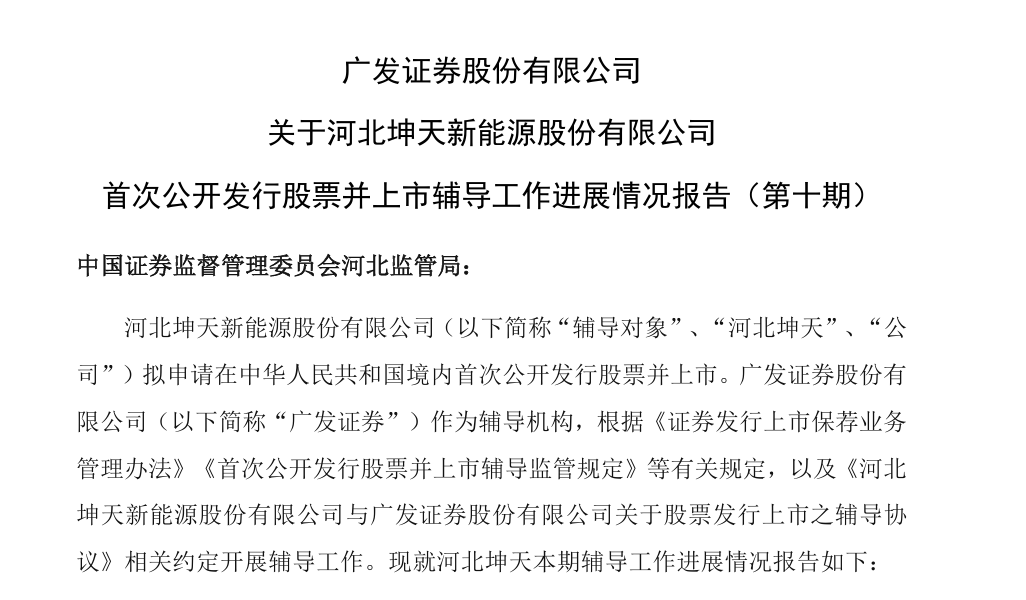
时代周报记者查阅发现,2026年7月,广发证券仍披露了《关于河北坤天新能源股份有限公司首次公开发行股票并上市辅导工作进展情况报告(第十期)》。
此次交易与原有IPO计划如何衔接、上市辅导是否继续,仍有待进一步明确。9月15日,时代周报记者拨打天眼查所列河北坤天联系电话,未能接通。
另据中国网报道,2026年5月10日,独角兽工程院理事长解树江发布《UP2026中国能源独角兽企业数据》。其中,河北坤天以129.22亿元估值位列第19位。
另一方面,河北坤天刚刚于2026年上半年扭亏。雪天盐业预案披露的未经审计数据显示,2024年、2025年,河北坤天营业收入分别为12.90亿元、19.97亿元,净利润分别为-6617.27万元、-3258.68万元。2026年上半年,公司营业收入为14.12亿元,净利润约1.20亿元。
预案称河北坤天此前亏损与行业产能扩张、产品价格下行及高成本库存消化等因素有关;今年上半年扭亏,则受到产品价格、库存消化及产能利用率变化等因素影响。
河北坤天在连续两年亏损后实现半年扭亏,其盈利改善能否持续、又将如何影响最终定价,仍待后续评估及交易方案进一步明确。
对于交易价格,雪天盐业在书面回复中表示,截至预案签署日,相关审计、评估尚未完成,标的评估值及交易价格尚未确定。最终作价将以经国资监管有权单位备案或核准的评估结果为基础,由交易双方协商确定。
公司进一步表示,待审计、评估完成后,将与交易对方签署补充协议,确认最终交易价格和交易方案,并在重组报告书中披露。
资深投行人士王骥跃此前接受时代周报记者采访时表示,判断并购是否成功,最终要看并购完成后的效果,是否有利于提高上市公司的综合实力;交易价格的公允性、标的资产质量及盈利预测,都是需要关注的因素。