

好家伙,赛力斯和华为所合作的问界,打法可能要彻底变了。
就在今天。
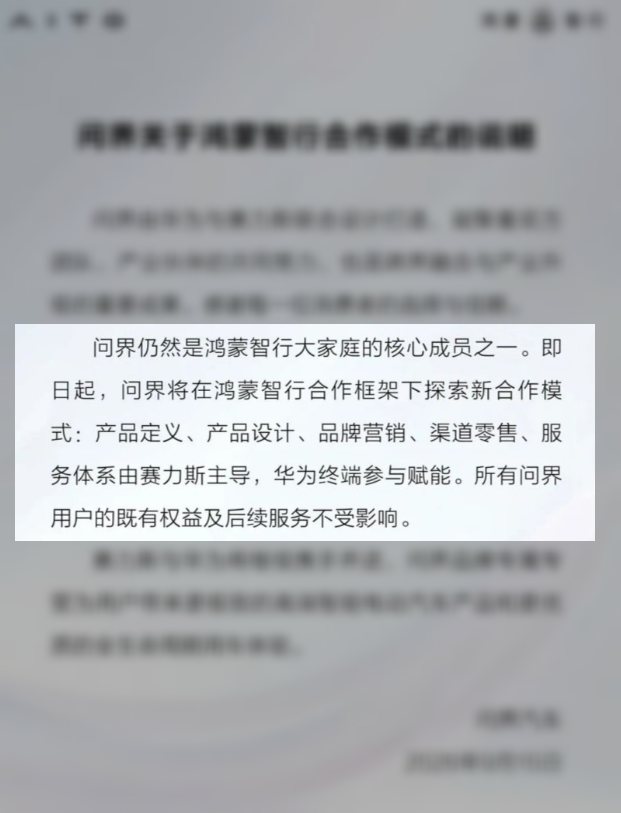
鸿蒙智行这边发声明表示,在跟问界探索新的合作模式。
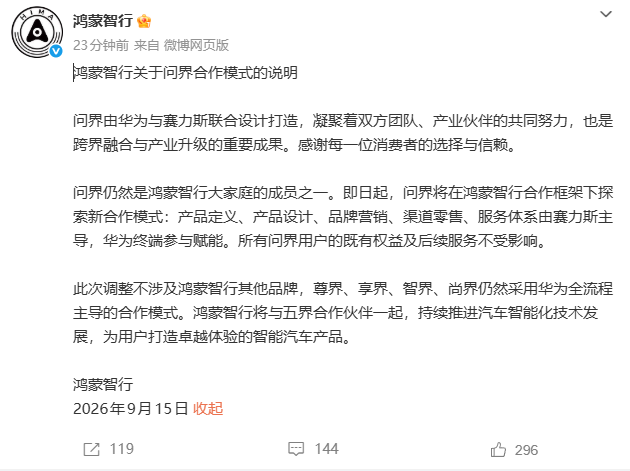
转眼间,问界那头跟着回应了一波:
“后续产品定义、产品设计、品牌营销、渠道零售、服务体系由赛力斯主导,华为终端参与赋能。”
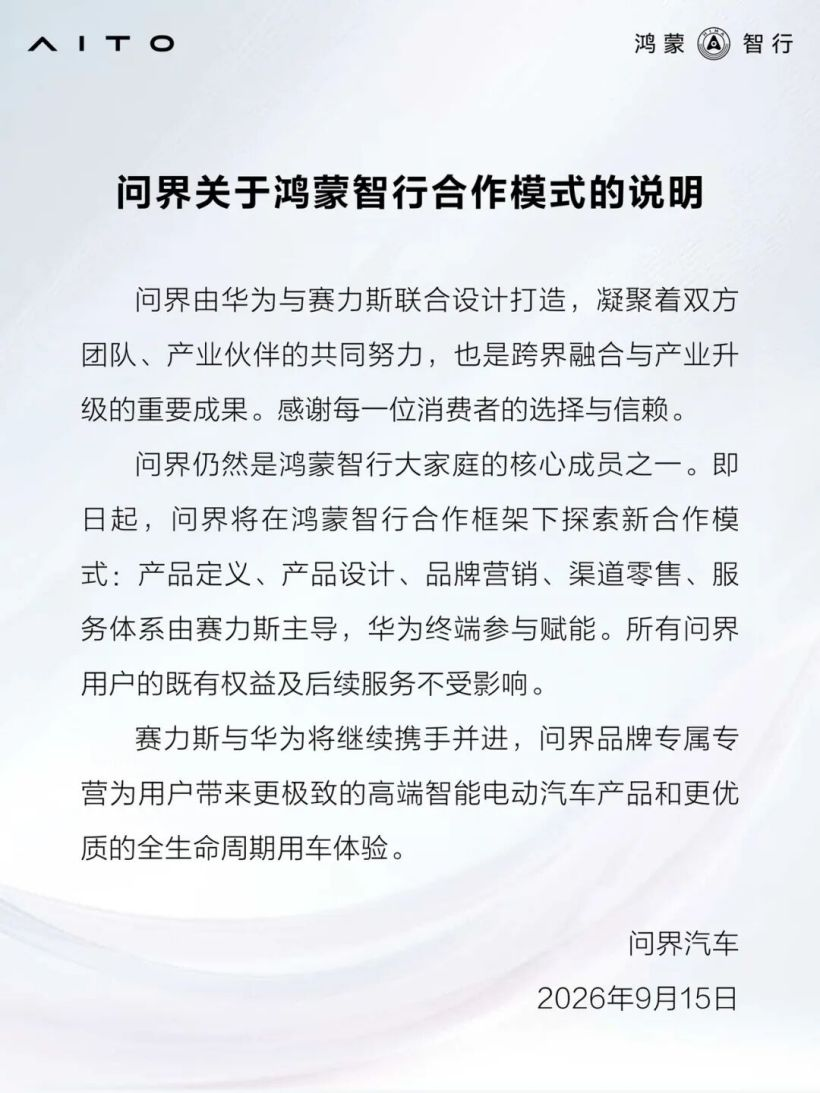
两份声明的内容,和之前爆料说的差不多。
以前华为和赛力斯的合作模式是这样的,问界的产品、营销、销售和服务这几块,全交给华为主导。
现在更换合作模式后。
产品规划、销售和服务啥的,都回到赛力斯手里,华为只提供软硬件和技术上的支持。
这波调整完毕后。
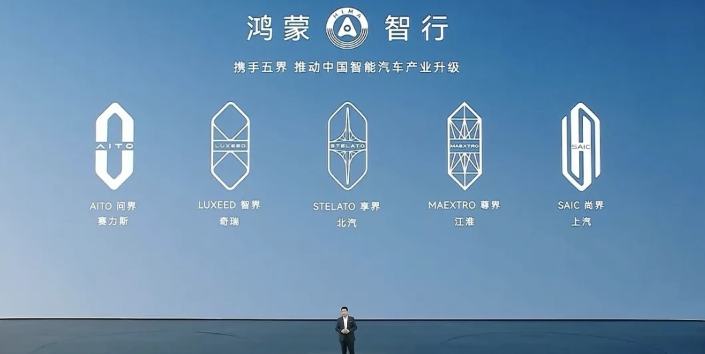
预计华子会把更多资源和心思,放在其余四界上。
至于问界嘛。
由于已经获得了相当不错的销量和市场地位,接下来更多的是要靠自己去打拼了。
整体给机哥的感觉,更像是切换到了「境」模式去玩。
当然。
官方说得很清楚,所有问界用户的既有权益和后续服务不受影响,各位问界车主们倒是不用担心。
只是机友们可能也好奇。
华子和赛力斯合作打造的问界,这么多年来取得如此大成功,为啥偏偏在这个 moment 改变合作模式。
要聊明白这事儿,得把时间往前拨。
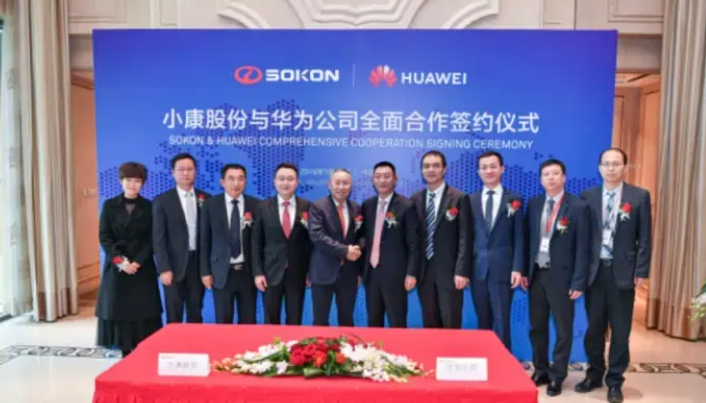
在 2019 年,赛力斯的前身小康股份,跟华为签了全面合作协议。
那会儿的小康,还在做面包车和入门级 SUV。
日子过得也不算很爽。
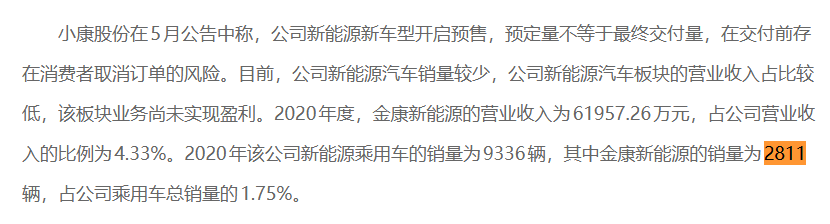
比如在 2020 年,小康全年营收 143.02 亿,净亏损 17.29 亿,一年下来卖了 27 万多台车,新能源车只占了两万多台。
赛力斯品牌这边,2020 年只卖出 2811 台。
真正让命运齿轮开始转动的,是那台在 2021 年 4 月发布的——
赛力斯 SF5
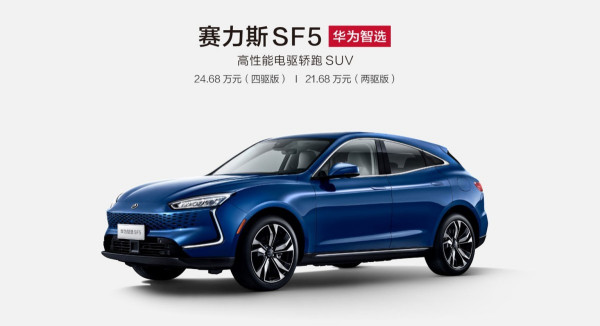
这是华为和赛力斯合作的首款智选车型,也是第一台开进华为门店,供海量客流体验和下单的量产车。
而在同年 12 月。
华为和赛力斯合作打造的「AITO 问界」正式亮相。
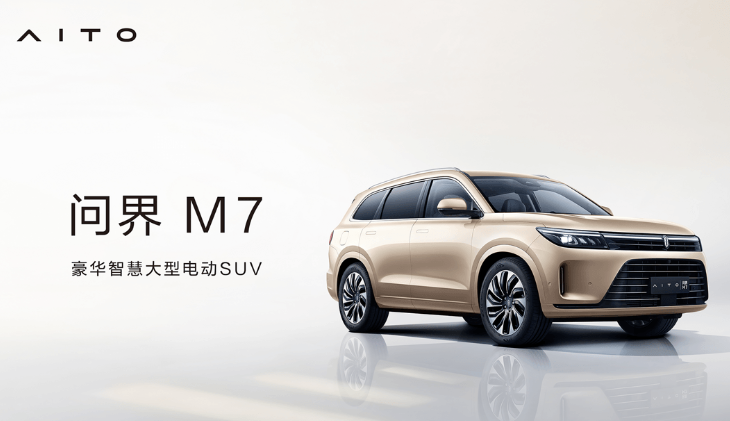
不过横空出世的问界,并没有获得梦幻开局,22 年那台初代 M7,因为起售价偏高,最终销量一般般。
转折点出现在 2023 年 9 月。
全新问界 M7 它来了,不仅价格砍到了 24.98 万起,还搭载了华为 ADS 2.0。
上市二十天,大定就破了五万台。
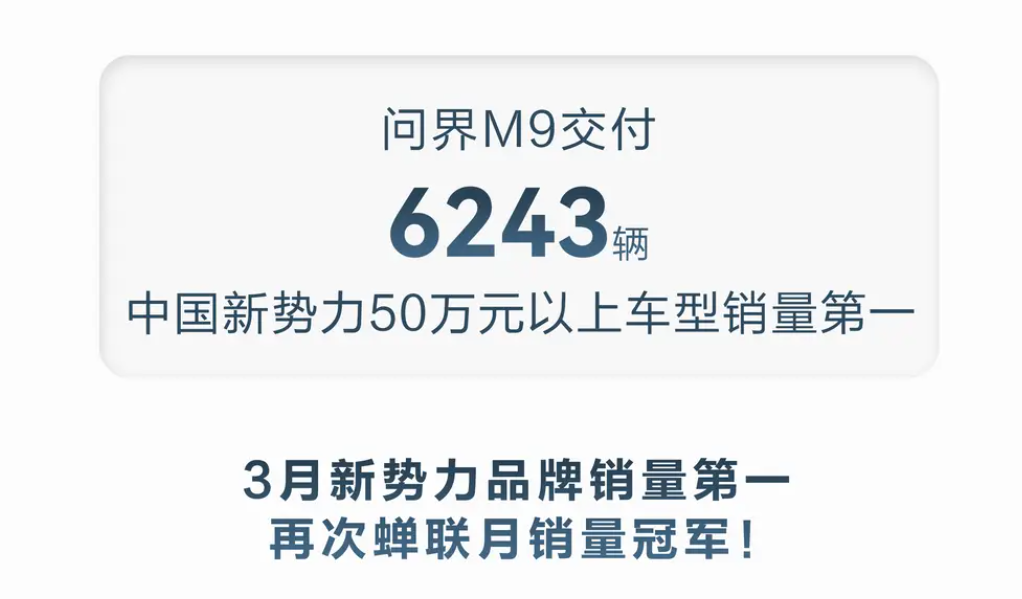
接下来问界 M9 乘胜追击,把价格顶到 50 万价位段,连续拿了好几个月的同级销冠。
本来还在新能源车边缘挣扎的小康,靠着和华为的合作。
硬是挤上了高端新能源的牌桌,并且位置坐得还很稳。
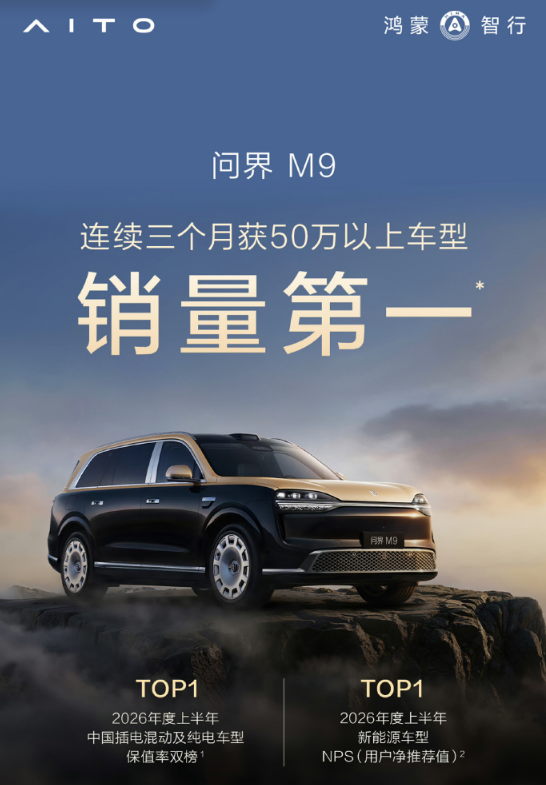
即便来到五界齐出的 2026 年,问界依旧是里面最能打的那个。
它连续三个月拿下 50 万以上车型销量第一,成交均价超过 60 万。
看到这儿,机友们肯定更好奇。
为啥华为和赛力斯在这光鲜亮丽的成绩下,选择转变打法,把问界更多主导权交回给赛力斯?
这个嘛。
机哥觉得,两边都有各自的难言之隐。
先看赛力斯这边。
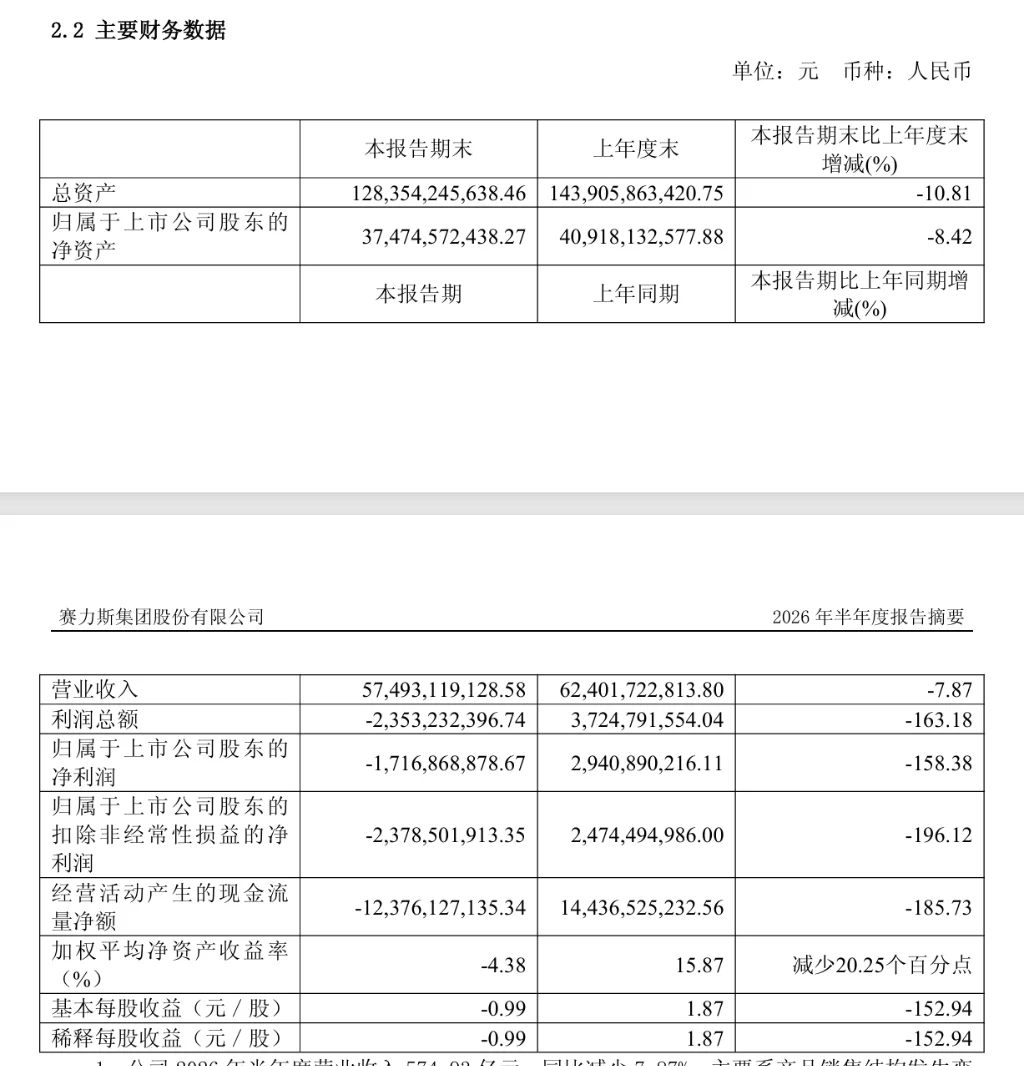
我去摸了下赛力斯 2026 年上半年财报,营收 574.93 亿元,同比下滑 7.87%。
关键是归母净利润亏损 17.17 亿元,同比减少 158.38%。
作为对比,去年同期净利润是 29.41 亿元。
销量上的反馈更为直接。
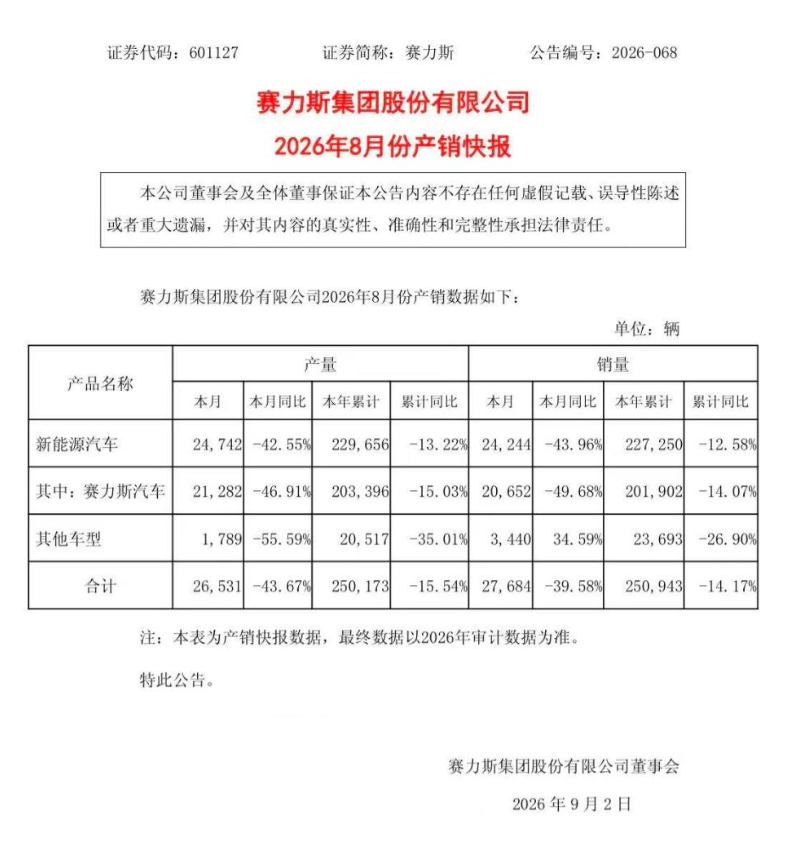
今年 8 月,赛力斯新能源卖出 24244 台,同比下滑 43.96%。
其中问界卖出 20652 台,同比下滑 49.68%,跌下来的力度都不小。
当然啦,现在新能源车竞争这么激烈。
各家车企销量涨涨跌跌,其实都不是啥稀奇事儿。
真正让赛力斯坐不住的,估计是采购费用高居不下。
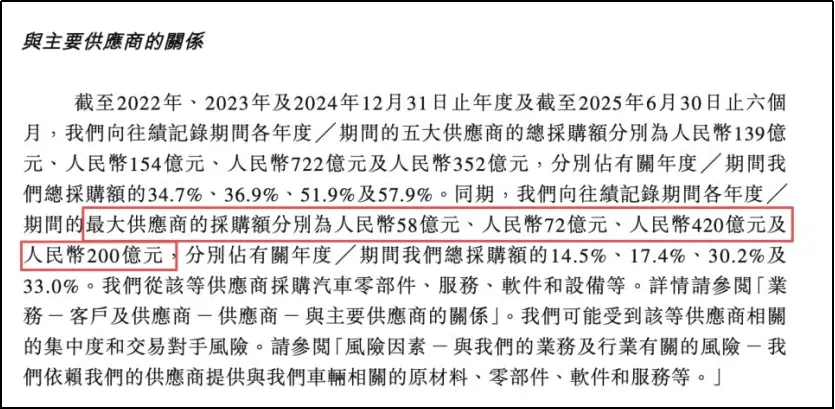
赛力斯的港股招股书里,有几个数字比较显眼。
2022 年到 2025 年,赛力斯付给华为的采购费,每年都在大涨。
分别是 58 亿元、72 亿元、420 亿和 200 亿元。
道理机友们都懂的,甭管车销量怎么样,赚得多还是少。
卖一台算一台,给供应商的采购费,一分都不能少。
早些时候,问界销量势头正猛,高端化走得顺风顺水时,这笔账算起来还算划算。
但现在问界销量有所下滑,本就高涨的采购费,反倒是越看越难受。
而且现在五界之间,为了避免互相内耗,每个界推出的车型都是有讲究的。
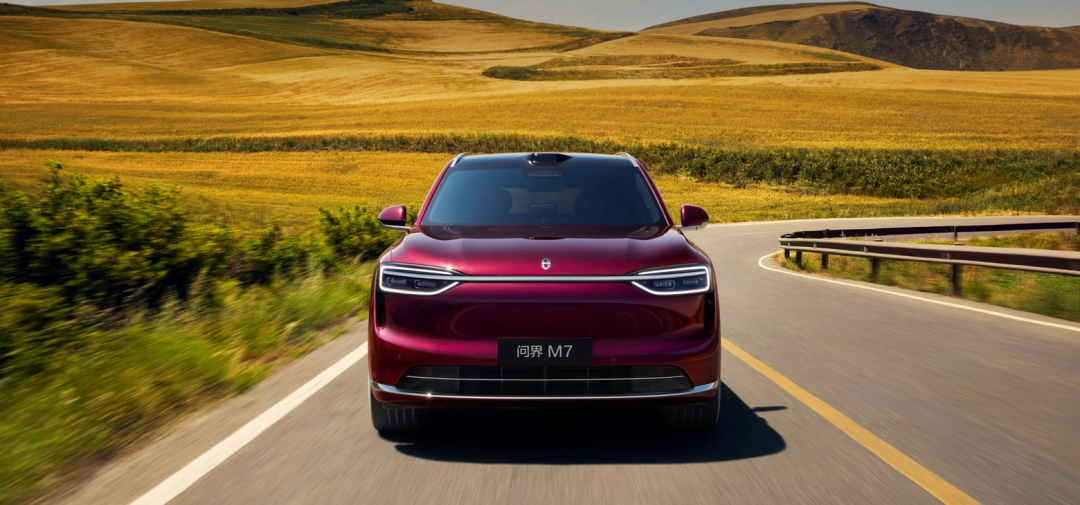
问界全系只有 SUV,从 M5 到 M9 一字排开。
轿车则给了智界 S7、享界 S9、尚界 Z7。
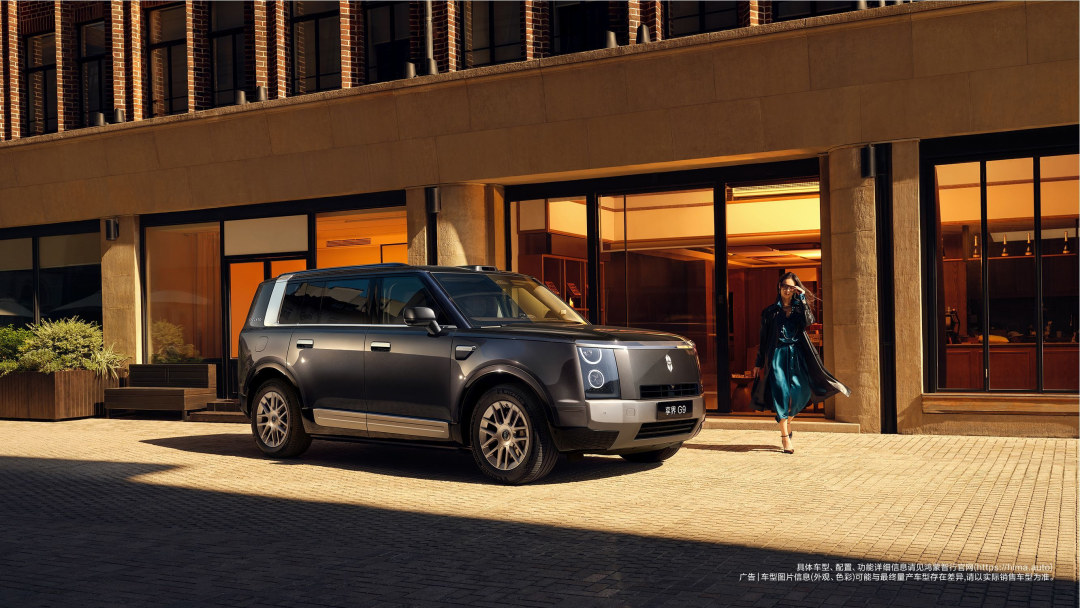
MPV 交给智界 V9 和尊界 V800,硬派越野归享界 G9。
如此一来,五界之间各有自己的专武,确实有效避开了内耗。
但对于赛力斯来说,这操作有点不舒服。
要知道 SUV 可是现在新能源车卷得最狠的车型,而赛力斯却没法按自己意愿来规划、推出其他车型去闯市场。
说压力不大,那肯定是假的。
所以在几天前,赛力斯在投资者交流大会说了,会择机进入轿车、MPV 和其他有竞争力的市场。
这可能也是新合作模式下,对赛力斯最重要的变化。
它可以自己主导做其他车型的产品了。
OK,接下来再看华为那边。
机友们平时要是有路过华为摆放着展车的门店,会发现鸿蒙智行的车型,已经多得不够放了。
反正门店就那么大,甭管怎么设计,都不可能全塞进去。
所以几个界对应的车企,最近都在自建销售渠道。
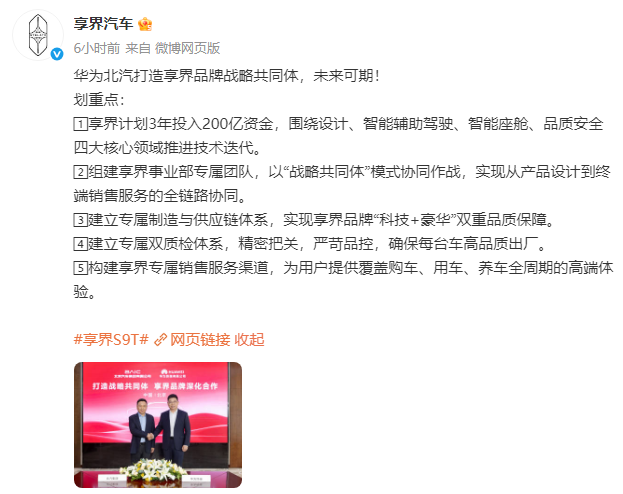
比如智界首家用户中心在武汉开业、北汽宣布和华为深度合作,建立享界的专属销售渠道。
至于早就走起来的问界,把更多主导权交给赛力斯,华子腾出手来投入更多资源给其他四界,主打一个合情合理。
另外咱们能看到。
这些年来,华为多次强调“不造车”。
但问界做得越大、卖得越好,华为作为“新能源博世”的身份,就会越来越模糊。
华为现在把主导权交回给赛力斯,相当于再次告诉大伙:我们真的不造车,车企们放心用咱们的软硬件吧。
不过聊到合作模式的调整。
机哥觉得,还是有必要跟大伙捋一下,现在华为和车企们的几种合作方式。
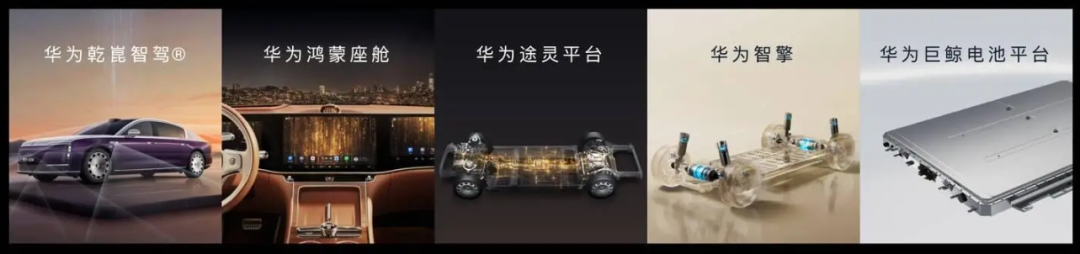
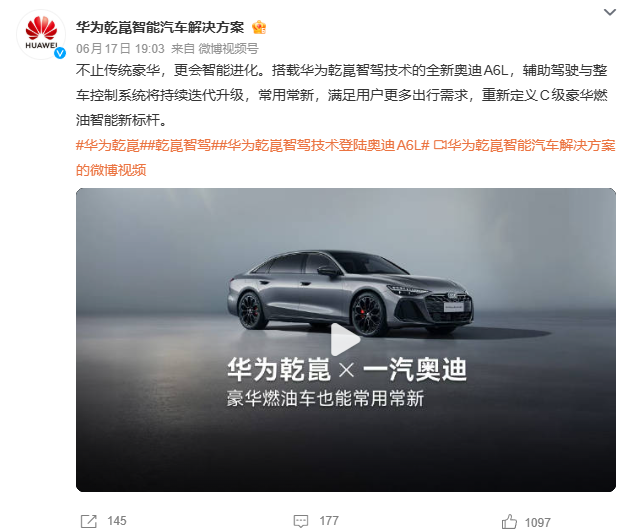
第一种是零部件供应,给车企提供电机、激光雷达和座舱等等。
像奥迪、日产走的就是这种模式。
第二种是 HI 模式,华为给车企提供一整套方案,但是交付完就没自己的事儿了。
车怎么造、在哪卖,都是车企自己决定。
阿维塔和极狐,早期就是走这条路线。
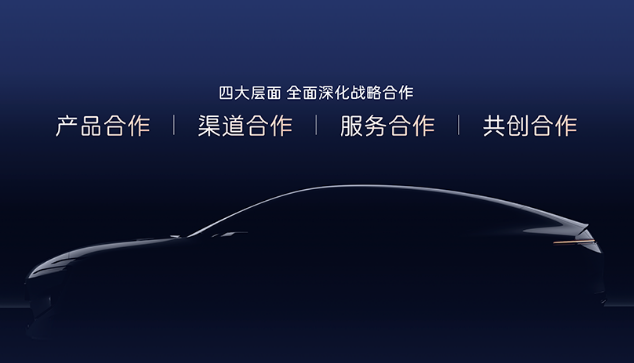
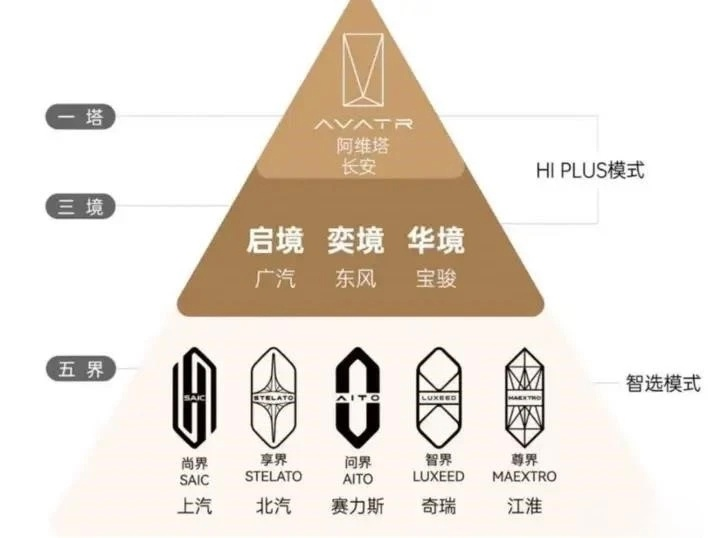
不过去年年底,阿维塔已经跟华为整出了 HI Plus 模式,产品、渠道、服务和共创都有更深的合作。
至于今天的主角,鸿蒙智行五界。
新车从产品定义、设计、营销到销售,都有华为全程深度主导,车摆在华为门店里卖。
最后就是「境」系列了。
「境」在 2025 年 11 月才开始露面,归华为车 BU,也就是引望管。
它更像是 HI 模式的“优化版”,华为的参与度和技术浓度很高,但车怎么造、在什么渠道卖、定价多少...
这些核心主导权,依旧在车企手上。
目前有两个品牌——
启境(广汽)和奕境(东风)。
总之这番调整过后,问界和鸿蒙智行的看点,还是蛮多的。
没啥意外的是,问界后续大概率会推出更多车型,什么轿车啊,猎装车啊,MPV 啊,都会陆续安排上。
到时候这些车型能不能打,有多少用户支持?
腾出更多资源的华为,能不能复刻问界的成功,把其他界带得飞起?
这些疑问,得等到更多五界车型发布后,才能得到答案。
图片来自网络
好突然的变奏