


证券之星消息,2026年9月15日广合科技(001389)发布公告称公司于2026年9月15日召开业绩说明会。
具体内容如下:
问:公司上半年营收和净利实现高速增长,主要受算力领域需求强劲驱动。这种量价齐升的态势能否延续?下半年和全年业绩展望如何?
答:公司将继续围绕算力应用战略,优化产品结构、推进核心客户认证、稳健推进产能建设与爬坡,努力提升经营质量。
关于下半年及全年业绩,公司不对未来经营业绩作出预测,亦不存在应披露而未披露的重大信息。相关经营情况敬请关注公司后续在指定信息披露媒体发布的定期报告。
2、公司实现 +H 两地上市。未来分红和股东报政策如何规划?
未来分红方面,公司高度重视股东报,将在保持稳健经营、持续投入研发和业务发展的基础上,结合公司经营情况、现金流状况及未来发展需要,持续实施稳定、可持续的股东报政策,与股东共享公司长期发展成果。
3、公司服务器相关产品收入占比已较高。I 算力相关产品的收入结构和客户拓展情况如何?高多层板、高速板等高端产品的进展怎样?
服务器类 PCB 是公司最主要的应用领域,占 PCB 产品收入的比例较高,产品广泛应用于高性能计算服务器、I 运算服务器、存储服务器、交换机等数据中心的核心设备。
客户拓展方面,公司与全球领先的服务器品牌厂商和 EMS 厂商建立了长期稳固的合作关系,覆盖全球前十大服务器制造商中的 8家。报告期内,公司聚焦算力应用战略,持续推动核心客户认证工作,各部门紧密协同配合客户审查,为后续量产订单的转化与深化合作奠定基础。具体的客户名称及合作细节受保密义务约束,公司不便披露,敬请理解。
高端产品方面,公司围绕新一代算力产品持续推进技术迭代,进展良好。
4、公司应收账款规模随收入快速增长,财务费用由负转正。款质量和现金流情况如何?公司将如何管控应收和财务费用风险?
公司主要客户为全球领先的服务器品牌厂商及 EMS厂商,客户资质良好,历史款情况正常,公司已按照企业会计准则的要求对应收账款计提坏账减值准备。
现金流方面,2026 上半年公司经营活动产生的现金流量净额为 9.37 亿元、与同期归母净利润 9.56 亿元基本匹配,盈利的现金含量保持在较好水平。
在应收账款与财务费用的管控上,公司主要采取三项措施一是建立客户信用分级管理制度,对新客户导入及信用政策调整进行审慎评估,并将款情况纳入经营考核;二是加强账龄与逾期管理,控制坏账风险;三是合理安排融资结构与币种结构,控制有息负债总量,降低利率与汇率双重波动对损益的影响。
5、公司正推进海外基地和产能扩张。产能建设的进度、投产安排和产能利用率如何?能否保障持续增长的订单交付?
公司产能扩张遵循“小步快跑”的稳健策略,从第三季度开始,包括广州工厂改造项目、云擎智造基地(一期)、泰国基地新一轮设备投资、东莞麻涌工厂、云擎智造基地(二期)等项目的产能预计陆陆续续都会在 2026 年至 2028 年之间释放,给公司产值增长提供有效的产能支持。
公司将稳健推进国内外产能布局,持续提升交付竞争力,具体的投产与爬坡进度,敬请关注公司后续披露的相关信息。
6、公司此前预计 PCIe 6.0 服务器 PCB 今年小批量、明年大批量出货。截至今天,这一判断是否调整?请在可披露范围内明确是否已有项目完成客户量产认证并取得正式采购订单?若有,预计何时交付;若尚未具备,主要待完成条件是什么?无需披露客户名称或订单金额,请区分已完成事项与预期,并说明下一项可公开验证的进展。
PCIe 6.0 的服务器 PCB 出货主要受 CPU 算力芯片量产计划影响。预计今年会有小批量的出货,大批量出货会在明年。受商业政策限制,公司不便应具体客户的合作情况,敬请理解。
7、“季度议价+铜价联动”机制下,高端产品因客户结构(大厂强势)调价滞后约多久?是否存在“涨价时客户不接受、降价时客户要求跟降”的双向挤压?
公司与不同客户、不同项目采用差异化的定价方式,包括定期协商以及针对铜等大宗原材料价格波动设置的价格联动安排。具体的定价条款属于商业信息,公司不便披露。
针对原材料价格上涨的情况,公司与下游客户协商涨价,并在二季度陆续执行。需要说明的是,从价格协商到达成一致、再到订单执行,客观上存在一定的商务周期,不同客户、不同料号之间存在差异。
公司与客户之间是长期、市场化的合作关系。价格机制本身是双向的,公司对此有充分认识。公司应对这一结构性压力的根本方式,不是依赖价格传导,而是持续提升产品附加值。
8、泰国洪水是否影响了基地建设和设备进场进度?试生产时间是否从四季度推迟?当地供应链配套不足的问题如何解决?是否需从国内运入关键物料和耗材?
公司关注到泰国已进入雨季,部分地区发布了暴雨及洪水预警。截至目前,泰国工厂的人员、厂房、设备及物流均未受到实质性影响,生产经营正常。
截至目前,泰国工厂新一轮建设正有序推进,预计 2026 年Q4 新增产能,将进一步推升泰国工厂整体产值与盈利能力。
客观而言,泰国本地 PCB 产业链配套成熟度不及国内,这是中国 PCB 企业“走出去”面临的共性挑战。公司一方面依集团成熟的采购与物流体系,另一方面持续培育泰国本地供应商,并建立关键物料的安全库存,不断提升泰国工厂的供应链管理能力。
9、面对地缘博弈,公司“中国+东南亚”双基地布局的战略优先级是什么?
公司的“中国+东南亚”双基地布局,是在全球算力供应链区域化重构的背景下,围绕客户需求作出的长期安排。这是一次“产能复制+能力延伸”,而非“产能转移”。
10、高频高速 CCL(M7/M8)涨价对成本的增量影响约多少?公司与生益科技、台光电子等国产供应商的验证进度如何?国产替代能否降低成本?
部分原材料涨价对公司成本虽有影响,但影响可控。
涉及具体供应商名称、认证阶段、导入进度等信息,属于公司与供应商之间的商业合作细节,公司不便披露,敬请理解。
在原材料采购方面,国产替代的首要价值是供应安全与交期保障,其次才是成本优化。公司推进国产替代的目标是多源保障、降低单一来源风险、改善交期,并在此基础上逐步优化采购成本,而不会以牺牲产品品质与交付为代价进行切换。
广合科技(001389)主营业务:多高层印制电路板的研发、生产与销售。
广合科技2026年中报显示,上半年度公司主营收入43.88亿元,同比上升80.98%;归母净利润9.56亿元,同比上升94.39%;扣非净利润9.39亿元,同比上升96.71%;其中2026年第二季度,公司单季度主营收入24.74亿元,同比上升89.2%;单季度归母净利润5.63亿元,同比上升124.13%;单季度扣非净利润5.49亿元,同比上升124.12%;负债率38.6%,投资收益28.06万元,财务费用1.19亿元,毛利率39.27%。
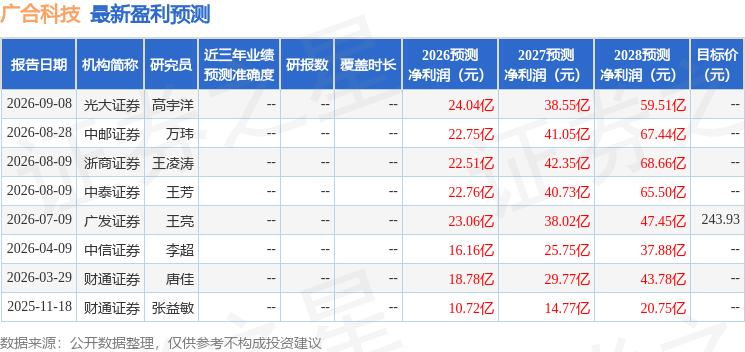
该股最近90天内共有6家机构给出评级,买入评级6家;过去90天内机构目标均价为243.06。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出2.77亿,融资余额减少;融券净流入803.83万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。