


证券之星消息,2026年9月15日迈普医学(301033)发布公告称公司于2026年9月15日召开业绩说明会。
具体内容如下:
问:投资者出的及公司回复情况
答:尊敬的投资者,您好!感谢对公司发展的关注与建议。公司是一家以生物材料技术为核心的创新平台企业,经过十八年积累,搭建了生物增材制造、数字化设计与精密加工、选择性氧化及微纤维网成型、多组分交联及雾化成胶四大核心技术平台,实现了“材料+设备+工艺”全链条自主可控,拥有境内外授权专利 298 项。基于这一底层能力,公司具备快速创新迭代和跨领域延展的能力
在神经外科领域,公司是目前国内神经外科领域唯一同时拥有人工硬脑(脊)膜补片、颅颌面修补及固定系统、可吸收再生氧化纤维素、硬脑膜医用胶等植入医疗器械产品的企业,能够提供神经外科修复关颅的整体解决方案。
在外科止血领域,公司可吸收再生氧化纤维素止血材料打破了该品类的全球技术垄断,2025 年获得全科适应症,2026 年初入围京津冀“3+N”联盟止血材料目录,正式进入大外科止血市场。可吸收止血粉、可吸收止血流体明胶等重点产品正在有序推进,进一步丰富止血产品矩阵。在神经介入领域,公司 2026 年 7 月获得收购易介医疗的证监会批复,将自身可降解生物材料技术与易介的精密介入输送系统技术结合,形成“生物材料创新+精密介入制造”的交叉创新能力,切入市场规模超百亿元的神经介入赛道。
在海外市场方面,公司 2011 年已设立德国子公司布局海外,产品覆盖全球超 110 个国家和地区,2025 年海外营业收入同比增长 51.87%,收入占比提升至 23.34%。公司硬脑膜医用胶和止血纱产品均取得欧盟 MDR 认证,持续提升国际竞争力。
公司的成长逻辑,不局限于单一赛道的线性增长,而是底层生物材料技术能力向不同临床场景的持续延展。公司将以技术创新为根本,持续推动产品创新和市场拓展的同时,将继续关注行业内的合作机会,审慎评估潜在的并购整合机会,为投资者创造长期价值。感谢您的关注!
问题二脑机接口是面向未来的颠覆性前沿技术,是全球科技与产业竞争的重要方向。9 月 13 日,国际脑机接口领域顶尖专家学者一行到访迈普医学参观交流。脑机接口作为神经科学、材料科学与医疗器械深度融合的前沿赛道,与公司业务生态具有天然关联。请问公司目前哪些产品和技术直接跟脑机接口领域有合作应用?后续将能够从哪些方面抓住脑机接口领域的技术与产业变革带来的产业和市场机遇使公司的业务,利润和市值再上一个新台阶?
尊敬的投资者,您好!脑机接口,尤其是侵入式路线,在临床应用中与硬脑膜修复及颅颌面修补产品在解剖结构层面存在关联。9 月 13 日,国际脑机接口领域专家学者一行到访公司参观交流,了解了公司在颅颌面修补、硬脑(脊)膜修补等领域的技术积累与产品体系,对公司长期扎根神经外科生物材料、持续推进高水平创新转化表示认可。公司将持续跟踪脑机接口行业发展动态,依托生物材料技术与临床积累,积极探索与脑机接口产业链的协同合作机会。若后续相关事项达到信息披露标准,公司将严格按照监管要求及时履行信息披露义务,请以公司在指定信息披露媒体发布的公告为准。感谢您的关注!
迈普医学(301033)主营业务:致力于结合人工合成材料特性,利用先进制造技术开发高性能植入医疗器械。
迈普医学2026年中报显示,上半年度公司主营收入1.9亿元,同比上升20.3%;归母净利润5658.05万元,同比上升19.62%;扣非净利润5393.75万元,同比上升17.26%;其中2026年第二季度,公司单季度主营收入1.11亿元,同比上升32.55%;单季度归母净利润3586.52万元,同比上升55.01%;单季度扣非净利润3441.18万元,同比上升49.15%;负债率9.97%,投资收益171.19万元,财务费用179.05万元,毛利率78.96%。
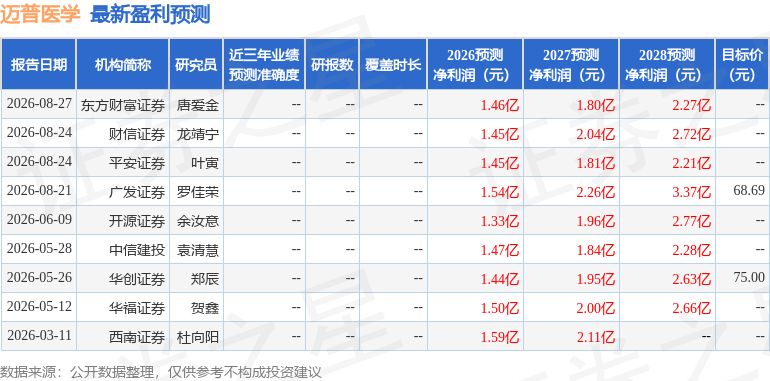
该股最近90天内共有3家机构给出评级,买入评级1家,增持评级2家;过去90天内机构目标均价为68.69。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流入839.13万,融资余额增加;融券净流出4859.0,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。