


证券之星消息,2026年9月15日悍高集团(001221)发布公告称公司于2026年9月15日接受机构调研。
具体内容如下:
问:主要交流内容:
答:尊敬的投资者,您好。2026 年上半年,公司业绩实现双位数增长,主要得益于全渠道销售体系的深化与全品类布局的协同发力。下半年,公司将继续推进渠道优化、加快第三基地产能释放、深化高端品牌及品类推广,力争延续稳健增长态势。感谢您的关注。
问公司基础五金、收纳五金、智能五金等各品类板块表现如何?全品类协同发展对客户粘性和单客价值的提升作用怎样?
尊敬的投资者,您好。2026 年上半年,公司各品类实现协同增长收纳五金实现收入 4.63 亿元,同比增长 11.50%;基础五金实现收入 7.56 亿元,同比增长 15.95%;厨卫五金收入 2.21 亿元,同比增长 19.12%;户外家具收入 1.40 亿元,同比增长 12.82%。公司全品类布局能够有效满足客户一站式采购需求,显著提升客户粘性与单客价值。感谢您的关注。
问您好,从定期报告来看公司业绩维持增长势头,实属不易。房地产业依旧低迷,公司就发展方向有何应对?谢谢。
尊敬的投资者,您好。面对复杂多变的外部环境,公司始终聚焦家居五金核心主业,多维度夯实竞争力,奠定可持续发展基础。一是强化全品类协同与品牌矩阵,四大品类协同发力,推出 Tourbillon陀飞轮国际高奢品牌,并孵化智能五金、集成卫浴、柜类照明等新品类。二是加快制造升级与产能释放,推进独角兽基地建设与超时空要塞基地规划,巩固成本与交付优势。三是深化全渠道布局,依托“经销与直销结合、线上与线下互补”体系,有效抵御渠道波动风险,并不断拓展全屋收纳旧改店与厨卫原创馆等创新店态,精准切入存量房翻新需求,进一步提升下沉市场覆盖效率。四是坚持国际化品牌出海,家居五金与户外家具协同出海格局逐步成形,本地化布局取得阶段性进展,海外市场有望成为长期核心增长赛道之一。感谢您的关注。
问公司上半年经销商扩张情况如何?
尊敬的投资者,您好。截至 2026 年 6 月 30 日,公司境内线下经销商数量为 470 家,覆盖中国 33 个省、自治区及直辖市及 194个地级市,并延伸至欧洲、北美、亚太等海外重点区域;云商核心大客户达到 231 家,区域渗透率持续提升。感谢您的关注。
问公司经营现金流同比有所下降。是款周期、备货还是费用支出所致?应收账款款有压力吗?公司将如何改善现金流质量?
尊敬的投资者,您好。2026 年上半年,公司经营活动现金流净额为 2.47 亿元,同比有所落,主要系阶段性备货增加及资金支付时间错配所致。为保障生产稳定、并确保下半年多款新品放量需求,公司加大了原材料及多品类新品的库存储备,使得经营活动现金流净额有所落。截至 2026 年 6 月 30 日,公司应收账款期末余额及占比相对较小,不存在款压力。公司将通过持续提升订单交付与库存周转效率改善现金流质量。感谢您的关注。
问公司净利增速低于营收增速,财务费用上升明显。主要原因是什么?毛利率和费用管控的趋势如何?
尊敬的投资者,您好。公司上半年利润增速低于营收增速,主要源于成本端与费用端的双重影响。从成本端来看,上半年铝型材、不锈钢等原材料价格上涨,毛利率阶段性承压;从费用端来看,上半年公司销售费用同比增幅较高,主要系公司为下半年新品放量、陀飞轮高端品牌市场推广做前置布局,加大了广告展销费用及销售人员投入,上述投入均系中长期市场布局的必要铺垫。财务费用上升主要系上半年汇兑损益较上年同期大幅增加所致。未来随着规模效应持续增强、第三基地投产解决产能瓶颈及数字化管理提效等多措并举,公司毛利率有望保持稳健,费用率将得到合理管控,持续夯实盈利质量。感谢您的关注。
问公司上半年推出中期分红方案。未来分红政策的稳定性和增长性如何规划?在扩张投入与股东报之间如何平衡?
尊敬的投资者,您好。公司高度重视投资者报,自上市以来始终坚持稳定的现金分红政策,致力于切实报广大投资者,共享企业发展成果。公司已制定明确的股东分红报规划,详情请关注公司公告《悍高集团股份有限公司未来三年(2025-2027 年)股东分红报规划》。感谢您的关注。
问公司是否遵守了公司制定的悍高市值管理规定,规定中提到一年内市值从高点累计跌幅达百分之五十或者 20 个交易日累计跌幅达百分之二十,应发布公告澄清和说明
尊敬的投资者,您好。二级市场股价受宏观经济环境、行业周期、市场情绪、资金偏好等多重因素影响。目前公司生产经营一切平稳,各项核心业务有序开展,经营基本面保持向好2026 年上半年实现营业收入 16.79 亿元,同比增长 15.74%;归母净利润 2.92 亿元,同比增长 10.12%。在投资者沟通方面,公司常态化通过业绩说明会、集体接待日、互动易平台、投资者热线及实地调研等多种渠道,积极倾听并应各位股东的意见和建议。后续公司将持续做好投资者关系维护工作,并严格遵守信息披露相关规则,及时、合规履行信息披露义务。未来公司将继续坚持稳健经营,推动主营业务高质量发展,努力提升公司长期投资价值。感谢您的关注。
悍高集团(001221)主营业务:家居五金及户外家具等产品的研发、设计、生产和销售。
悍高集团2026年中报显示,上半年度公司主营收入16.78亿元,同比上升15.74%;归母净利润2.92亿元,同比上升10.12%;扣非净利润2.79亿元,同比上升6.82%;其中2026年第二季度,公司单季度主营收入9.73亿元,同比上升18.17%;单季度归母净利润1.64亿元,同比上升9.3%;单季度扣非净利润1.58亿元,同比上升7.55%;负债率28.75%,投资收益729.97万元,财务费用182.82万元,毛利率35.81%。
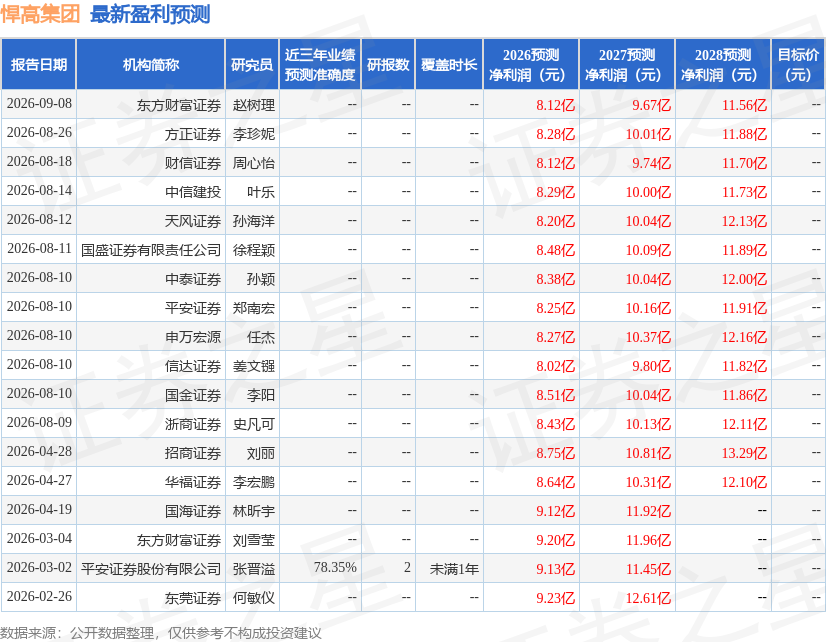
该股最近90天内共有10家机构给出评级,买入评级5家,增持评级5家。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流入4354.08万,融资余额增加;融券净流出4.53万,融券余额减少。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。