


Anthropic离上市又近一步。
北京时间9月14日凌晨,Business Insider报道称,Anthropic已选择纳斯达克作为其潜在IPO的上市交易所。此前,公司已经秘密向美国证券交易委员会提交上市申请。按照目前计划,公司最快将在10月中旬启动IPO营销。
如果一切顺利,这可能成为今年全球资本市场规模最大的一笔IPO之一。
华尔街日报报道称,Anthropic此次IPO最高可能融资1000亿美元,目标估值约2万亿美元。而今年5月完成650亿美元融资时,其投后估值还是9650亿美元。
但几乎就在Anthropic继续向公开市场冲刺的同时,另一边的OpenAI踩下了刹车。
前天我们刚刚讨论过,OpenAI CEO 山姆·阿尔特曼日前明确表示,公司不会在2026年IPO。考虑到近期AI安全风险,他认为“现在上市并不明智,OpenAI不会在2026年IPO。”
这和三个月前的局面已经完全不同。
今年6月1日,Anthropic率先秘密递交IPO申请。一周后,OpenAI也正式提交申请。彼时,路透社直接将两家公司描述正在进行争夺公开IPO的竞赛。
三个月之后,一个继续向前,一个选择暂停。
不只是钱的问题如果把道路的分叉简单归结为资金压力,显然说不通。
OpenAI面临的资本需求,并不比Anthropic更轻。
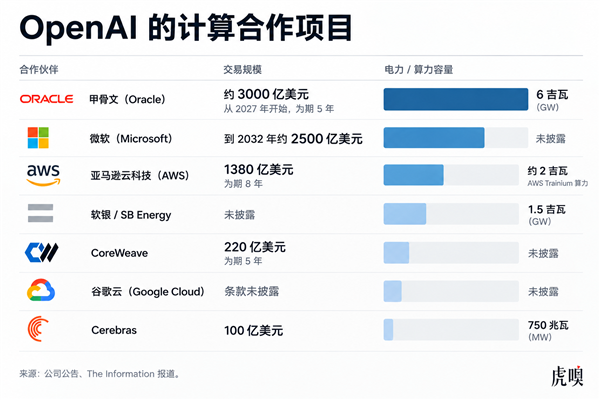
根据科技媒体The Information获得的OpenAI股东材料,截至2025年底,OpenAI已经承诺了约6650亿美元的算力支出,执行周期一直延续到2030年。仅今年第一季度,OpenAI就消耗了37亿美元现金。公司预计今年现金消耗可能达到250亿美元,明年进一步达到570亿美元。
公司预计在开始产生现金之前,累计现金消耗可能超过2000亿美元。
今年6月递交IPO文件时,OpenAI一度被认为最快可能在9月登陆公开市场,估值甚至可能达到1万亿美元。
但在阿尔特曼此次以AI安全为由明确排除2026年IPO之前,OpenAI内部其实已经出现了对上市时点的分歧。
The Information此前报道称,OpenAI CFO 萨拉·弗里尔 曾私下质疑公司是否已经为2026年IPO做好准备。
她担心的一个核心问题就是,OpenAI正在放缓的收入增长,能否支撑阿尔特曼不断扩张、规模高达约6000亿美元的服务器支出承诺。
Anthropic同样进入了前所未有的重资本阶段。
路透社报道显示,Anthropic已经承诺在微软Azure上投入约300亿美元。此外,公司还与亚马逊、谷歌、博通等建立了大规模算力合作。
8月底,Anthropic与英伟达支持的云服务商Lambda签下一份约350亿美元的算力合同,用于租用得州数据中心的计算资源。此前,它还与英国云计算公司Nscale签订了一份为期6年、总额约450亿美元的数据中心协议。
仅这三笔公开披露的算力承诺,合同金额合计已经达到约1100亿美元。
从融资能力上,两家公司也没有拉开太多差距。
今年5月,Anthropic完成650亿美元融资,投后估值达到9650亿美元。而OpenAI今年3月完成约1220亿美元融资,融资后估值约8500亿美元。
两家公司背后也都聚集了大型科技公司和全球机构资本。OpenAI获得亚马逊、英伟达、软银等支持,Anthropic则拥有亚马逊、谷歌以及多家大型投资机构的长期投入。
至少从融资能力看,两家公司短期内都没有到“不上市就拿不到钱”的程度。
因此,一家暂停,一家上市,从目前来看很难解释成资金压力的问题。
Anthropic的上市窗口Anthropic现在最大的优势,是拥有一个更好向华尔街解释的增长故事。
金融时报报道显示,Anthropic的年化收入已经从2025年底约90亿美元增长到今年7月超过650亿美元。第二季度收入达到115亿美元,同比增长约14倍。部分投资者甚至预计,到今年年底,其年化收入可能达到1200亿美元。
此外,Anthropic已经告知部分股东,公司调整后的营业利润预计将连续第二个季度为正。
按照公司向投资者披露的口径,在扣除亚马逊等渠道合作伙伴收入分成以及模型训练成本之前,其毛利率超过80%。
这一口径当然不能直接等同于传统软件公司的财报毛利率,但至少释放出的是信号是:Anthropic不仅能够高速增长,还同时存在高支出下形成利润的可能。
高速增长、企业收入扩大、毛利率改善、调整后利润开始转正——一套非常经典的IPO的经典叙事。
相比之下,OpenAI仍在高速增长,但增速已经明显落后于Anthropic。
今年第一季度,OpenAI收入约57亿美元,但没有完成内部营收目标,此前ChatGPT的用户增长也低于公司预期。与此同时,公司消耗现金37亿美元,收入成本达到35亿美元,毛利率约39%。
去年全年毛利率更一度只有33%,明显低于此前46%的内部目标,原因之一是聊天机器人和模型需求增长超出预估,公司不得不临时采购价格更高的算力资源,进一步推高了服务成本。
尽管OpenAI最近将未来五年的收入预期上调了27%,但其现金消耗预期也在同步恶化。公司今年2月曾向投资者透露,到2030年前的累计现金消耗预计将达到此前预测的两倍以上。
2026年前五个月,OpenAI月收入增长超过50%,但同期Anthropic收入增长约5倍,并一度在年化收入上反超OpenAI。
因此,OpenAI这次退出2026年IPO。未必是以“安全为先”的决定,更像是叠加财务准备度和增长压力之后的一次整体性决策。
市场的检验但在上市之后,Anthropic需要开始接受市场的检验。
此前支撑这个万亿估值的核心,是收入的高速增长。
但上市之后,Anthropic需要向投资人证明Claude能够持续产生越来越多收入,同时,又必须持续投入巨额资金,并且确保Claude不会掉出第一梯队。
路透社此前就指出,Anthropic正式公开上市文件之后,投资者将第一次看到它被频繁引用的年化收入究竟如何转化成真正的GAAP收入,以及它真实的算力成本到底有多高。(虎嗅注:美国通用会计准则,按照统一会计规则确认、审计后写进财报里的收入,口径更严格,也更方便投资者横向比较。)
此前,路透社在Anthropic秘密提交IPO文件时,就曾援引分析师观点称,率先上市的一家公司将拥有一个重要优势。它可以率先设定前沿模型公司应该如何向投资者披露财务数据,以及这类公司应该按照什么方式估值。
假设Anthropic最后以2万亿美元估值上市,并在上市后继续上涨。
可以确定的是,市场对于AI行业的判断是:高额算力支出、高速收入增长和暂时并不稳定的自由现金流,可以支撑非常高的估值。
那么,OpenAI以及其他模型公司的非公开市场估值,可以借此获得新的参照。
反过来,如果Anthropic上市后迅速破发,或者公开财务数据暴露出远高于预期的算力成本,它同样会给整个AI一级市场重新定价。
今年6月Anthropic率先提交上市申请时,PitchBook分析师Harrison Rolfes就曾指出,Anthropic虽然抢到了叙事优势,却也主动承担了第一批披露风险。
OpenAI可以先观察机构投资者如何评价一家前沿AI公司的真实财务数据,再决定自己的上市节奏。
最后谁占便宜,还没有答案。
责任编辑:若风