

券商半年报披露完毕,一份关于券商“家底”的表格,正悄悄揭开这个行业的另一面。
根据券商2026年半年报,上市券商合计总资产已高达约18.19万亿元,较去年末扩张了18.1%。其中,5家券商总资产站上了1万亿元的门槛。国泰海通与中信证券更是双双突破2万亿大关,成为行业“超级巨头”。
但大盘子大,不代表大家都分得多。“净资本”数据,才真正暴露了券商之间“贫富差距”的残酷真相。净资本可以理解为券商扛风险的“老本”,直接决定它能做多大业务。
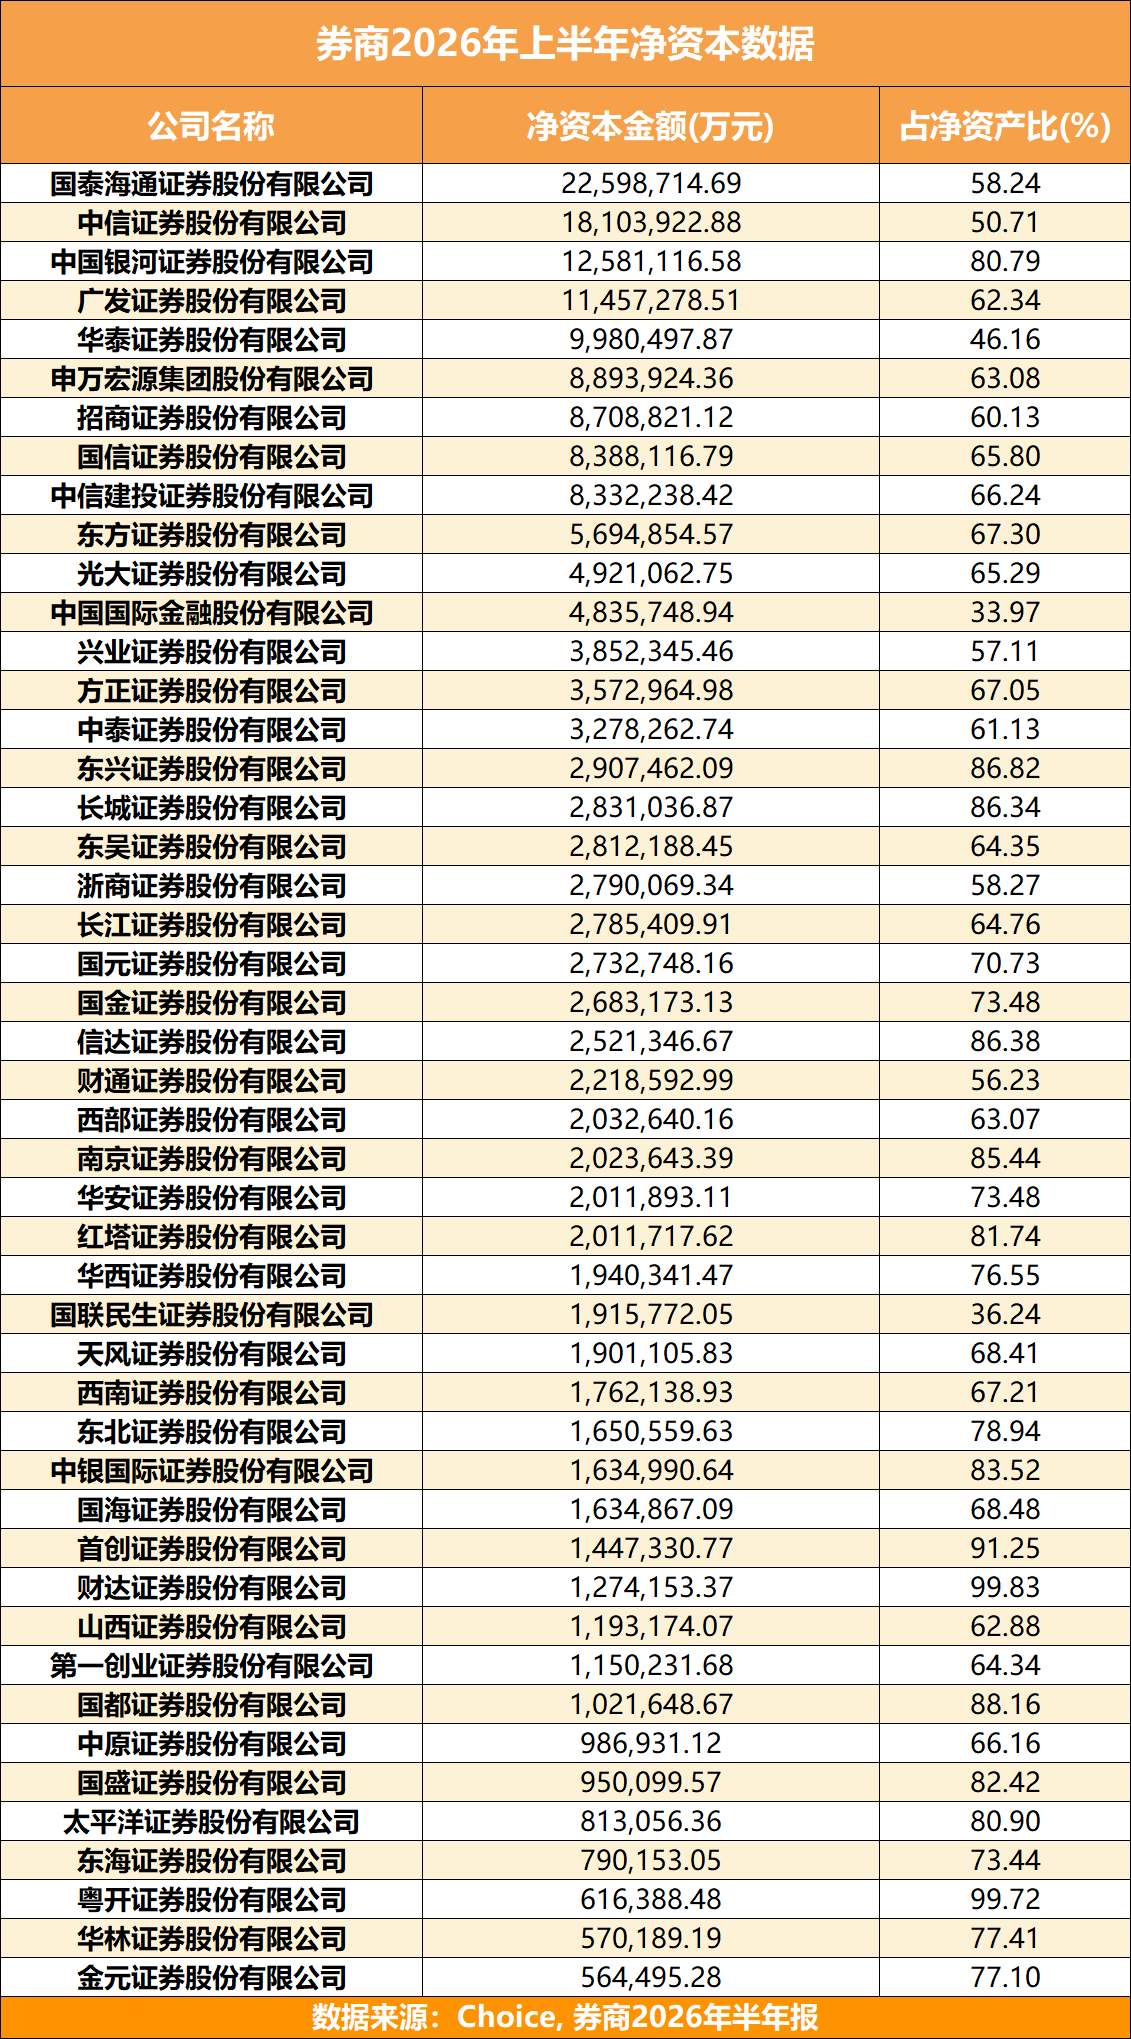
根据Choice数据统计总共有46家券商已公开净资本信息,排在榜单首位的是国泰海通证券,净资本高达2259.87亿元。紧随其后的中信证券净资本为1810.39亿元。国泰海通与中信证券继续以“双万亿”体量领跑总资产与净资产榜单,不过,“双巨头”之间也并非没有距离——国泰海通本期净资本较上年末大增409亿元、增幅22.1%,净资本反超中信,拉开约 450 亿元差距。
继续往下看,中国银河证券以1258.12亿元位列第三,广发证券以1145.73亿元排在第四。华泰证券、申万宏源、招商证券、国信证券、中信建投则集中在830亿至1000亿的区间,构成了相对密集的第二梯队。腰部券商则基本分布在200亿至500亿之间,彼此之间咬得很紧。
真正让人直观感受到“家底”悬殊的,是榜单的另一端。华林证券的净资本仅为57.02亿元,金元证券为56.45亿元。这个数字放在头部券商面前,连零头都算不上。
头部国泰海通的净资本,是尾部金元证券的整整40倍。
按照监管要求,券商每开展一项新业务,都得消耗相应的净资本。这意味着,头部券商能轻松砸钱做自营、扩两融、搞衍生品,而尾部券商连开展常规业务都捉襟见肘。根据机构报道,净资本规模最小的华林证券仅为57亿元左右,即便是它也实现了小幅正增长,但这种基数上的差距,不是靠“努力”就能弥补的。
在这份净资本表格里,我们还看到了一个数据:“占净资产比”。
国泰海通净资本占净资产比例为58.24%,中信证券为50.71%,相对从容;而东兴证券、长城证券、信达证券等中小券商,净资本占净资产的比例普遍超过80%,财达证券和粤开证券甚至分别达到99.83%和99.72%。
该指标反映净资产经监管规则扣减后转化为净资本的水平。头部券商比值偏低,意味着账面净资产中有一部分属于监管扣减资产,可通过资产调整释放净资本,资本腾挪空间更大;部分中小券商比值接近 100%,资产结构简单、监管扣减项很少,但也意味着几乎没有多余的资本调节弹性,净资本抗波动的缓冲空间有限。
不过,净资本增长并非全行业普涨。根据财联社报道,上半年有十多家券商受分红、偿还到期次级债等因素影响,净资本出现阶段性回落。招商证券净资本较上年末减少24.61亿元,降幅2.75%;东北证券净资本降幅则达到6.96%。
风险提示:本文仅基于公开披露的财务数据进行客观呈现,不构成任何投资建议。市场有风险,投资需谨慎。