

细分赛道可以跑出单项冠军,但单项冠军要长成平台型企业,总要翻越规模、品类、盈利三座大山。
8月,辰星技术(前称“阿童木机器人”)二度叩响港交所18C章的大门。这家脱胎于天津大学并联机器人研发体系的企业,早年以“阿童木”的名字在工业自动化圈站稳脚跟。今年6月更名之后,它试图撕掉“单一并联厂商”的标签,向更广的高速机器人平台叙事迈进。
从份额数据看,它确实称得上国产细分赛道里难得的优等生——按2025年出货量统计,国内并联机器人市场份额20.4%、排名第一,全球7.7%、位列第二。但翻开招股书,高增长的另一面,是盈利反复波动、经营性现金流持续承压、新品长期亏损的现实。
对于硬科技新股而言,“单品冠军”的光环能否顺利传导至多品类平台?这是辰星技术留给资本市场最核心的考题。
营收和毛利率向上VS盈利与现金流向下
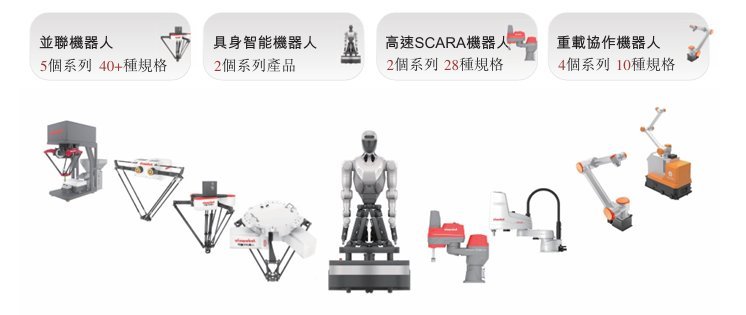
智通财经观察到,辰星技术是一家高速工业机器人公司,致力于高速度、高可靠性机器人的研究与开 发、生产、销售与服务,产品矩阵涵盖并联机器人、高速选择顺应性装配机器手臂(SCARA)机器人、重载协作机器人(协作机器人)、具身智能机器人四大系列。
(图片来源:辰星技术招股书)
透过核心财务指标来看,作为机器人赛道的“单品冠军”,辰星技术营收、毛利率向上的斜率值得期待,但盈利的“地基”仍未夯实。
据招股书披露,2023年至2025年,辰星技术收入从0.93亿元增至2.53亿元,两年增幅约172%,复合年增长率64.4%;毛利率从17.0%提升至30.5%。2026年上半年收入1.35亿元,同比再增42.79%。单看这条曲线,很难不被它的斜率惊艳。
但利润表的节奏却有所不同——2023年亏损3925.3万元,2024年亏损扩大至4706.8万元,2025年勉强扭亏为73.9万元,2026年上半年再度亏损2880.2万元。两年的亏损、一年的微利、半年的重新失血,构成了一条标准的“过山车曲线”。
其中,2025年那73.9万元利润的含金量,很大程度是源自当年公司获得政府补助的888.4万元。剔除补助后,经营层面仍然亏损。对此,辰星技术在招股书中也坦承,预计2026年全年仍将录得净亏损约2140万元。
而比账面利润更值得穿透的,是现金流与应收的变化。2023年至2026年上半年,经营活动现金流净额分别为-1486.2万元、-659.2万元、-2315.6万元、-2856.4万元,呈加速流出态势。与此同时,贸易应收款项及应收票据从2024年的1337.6万元膨胀至2026年上半年的7170.7万元,增速远超营收增速。账面收入越做越大,口袋里的钱越来越少,这是辰星技术财务数据中最危险的信号。
那么,辰星技术的利润去哪了呢?答案藏在产品结构里。
作为基本盘的并联机器人一直是稳定的利润来源,收入体量持续走高;但它在总营收中的占比从2023年的64.2%下滑到2026年上半年的43.0%,说明增长越来越多地来自还处在培育期的新品。
其中,高速SCARA机器人正处在“以亏换份额”的阶段,2024-2026上半年毛利率长期为负;重载协作机器人2023年毛利率低至-198.9%,直到2024年才实现转正。具身智能机器人目前收入贡献微弱,尚处培育期。可以看到,伴随着产品结构的分化,辰星技术也把扩张的代价摊在了明面上。
由上,可以看到,辰星技术的成长故事,显然像是中国机器人赛道高增长叙事的一个切面:营收和毛利率向上,盈利与现金流向下;产品矩阵越铺越宽,经营造血却仍未打通。对其而言,真正的护城河不只是把并联机器人的利润守住,更是让SCARA、协作与具身智能从“以亏换份额”走向“以技术换利润”,让应收账款回到现金,让规模增长回到经营正循环。
赛道双位数高增,红海内卷+周期波动压制成长空间
结合行业态势来看,辰星技术所处的高速工业机器人赛道,本身就是一组机遇与挑战并存的复合体——一边是制造业柔性改造、国产替代、AI+具身智能带来的长期想象;另一边是细分天然有天花板、竞争激烈、下游强周期的现实约束。
先看基本盘并联机器人。2025年,中国并联机器人出货价值约1,319.2 百万元,预计将以 12.5%复合年增长率增长至2030年的2,376.8百万元。它并不是一个体量巨大的超级赛道,而是精准聚焦高速拾取、分拣、装箱等特定场景的细分品类。受益于食品饮料、制药、锂电、光伏等行业自动化渗透率提升,国内市场保持双位数稳健增长。
但盘子本身有限,如果只停留于此,长期增长会逐步触顶。这也是辰星主动向外拓展SCARA、协作、具身智能产品线的底层逻辑:单一细分不足以支撑一家上市公司长期的成长叙事。
向外延伸时,辰星技术踏入的却是一片红海。虽然SCARA赛道和协作机器人赛道均保持强劲增长,2025年,中国SCARA市场为36 亿元,预计将以13.5%的复合年增长率增长至2030年的68亿元;中国协作机器人出货价值为38亿元,预计将以 33.4%的复合年增长率增长至160亿元。但SCARA赛道早已是汇川、埃斯顿、爱普生等海内外玩家重兵把守的阵地,头部厂商在供应链、成本、渠道、客户案例沉淀上已经积累多年;协作机器人同样玩家云集,价格战时有发生。
再看远期的故事:具身智能浪潮为高速机器人叠加了新的期权价值。AI视觉、运动规划、多机协同的迭代,有望打开精密装配、柔性工作站等新场景;但必须清醒区分趋势与业绩——技术路线仍在快速演化,原型验证、场景打磨、规模化量产都需要很长时间,短期很难贡献实质收入与利润。
更进一步来看,辰星技术所处赛道的前景与风险也十分明了。
行业层面的红利在于,国内制造业柔性升级的大方向确定,很多传统产线正在从刚性固定设备向可快速调整的高速机器人方案切换;国产供应链成熟度持续提升,本土厂商在快速迭代、贴近客户、定制化适配方面具备天然优势;政策端对智能制造、高端装备自主可控的支持,也为行业提供长期的环境支撑。
而行业性风险则在于,制造业资本开支具备强周期性,一旦下游新能源、3C、食品等行业扩产节奏放缓,机器人订单会直接承压;本体赛道容易出现产品趋同,新进入者持续涌入,容易压制行业整体毛利中枢;具身、人形相关方向研发投入高、商业化时点模糊,企业很容易陷入“持续烧钱、回报不确定”的投入陷阱。
机器人赛道从来不缺故事,但真正值钱的,是能把故事变成稳定订单、再把订单变成真金白银现金流的能力。因此,对辰星这类从细分龙头出发、向外突围的企业而言,它拿到的是一张通往更大市场的入场券,而不是一张稳赢的船票。
结语
综上,不难看出,辰星技术是一家有技术底色的公司——天津大学并联机器人团队出身,研发开支占比常年维持在10%-20%附近,且在细分赛道做到了出货量第一,产品矩阵覆盖从并联到具身智能的多个品类。但资本市场从不奖励“有底色”的人,它只奖励能把底色变成利润的人。
辰星技术的IPO,本质上是一个“细分赛道龙头能否跨越品类边界”的验证题。18C规则提供了上市通道,但融资之后能否在新品类上跑通盈利模型,才是决定这只股票长期价值的分水岭。