

8月28日,可孚医疗(01187)披露其2026年H1财报。报告期内,公司实现营收20.72亿元,同比增长38.51%,该增速远超行业平均水平(6.5%),其中公司海外业务收入2.10亿元,同比增长116.97%;与此同时,公司毛利率连续三年改善,达到55.89%;当前归母净利润2.02亿元,同比增长20.84%。
业务端方面,作为可孚医疗重要产品品类的呼吸机是其中最大亮点。财报显示,今年Q2季度,公司呼吸机单季销售额突破亿元。
从二级市场表现来看,自7月27日盘中冲高40港元之后,可孚医疗H股股价走出了一段持续下跌行情,7月27日至8月11日区间累跌幅度达16.21%。随后,公司股价在中报披露前止跌反弹,8月27日收盘回到34.02港元。
然而,这份“增收增利”的财报却未能带动可孚医疗港股股价进一步反弹。智通财经APP观察到,26中报披露次日,可孚医疗股价收跌3.35%,并在接下来三个交易日内累跌7.3%,并横盘至今。
缩量反弹,承接不足
正如上文所说,在7月27日至8月11日走出下跌区间之后,可孚医疗股价迎来一波财报前的“放量突破型反弹”。
从盘面表现来看,在这段股价区间内,可孚医疗的区间收盘价从31.64港元升至34.02港元,累计涨幅约7.52%。与此同时,其在8月27日单日收涨5.13%,对应成交额放大至约595万港元,明显高于这一区间内约290万港元的日均成交额。
从技术面来看,这段区间的主导结构属于较为典型的缩量筑底后的放量突破,并从“弱修复”切换到“短线加速”。在经历了三个交易日的收涨,可孚医疗8月27日的收盘价已来到34.02港元,几乎触及当日BOLL上轨34.07港元。结合基本面来看,当时市场多方交易的核心逻辑在于基本面端公司呼吸机销售的超预期表现、公司海外业务的高增表现带来的估值修复预期。
然而,可孚医疗股价在这段量价齐升的行情中,随着股价快速拉升也出现了“短线过热”现象。8月27日,公司股价放量冲高失败、未能突破BOLL线上轨价的同时,RSI6、KDJ-J已在技术面显示超买信号,盘面出现明显短线回调压力,这也成为可孚医疗股价在8月31日至9月3日出现回调的主要原因之一。
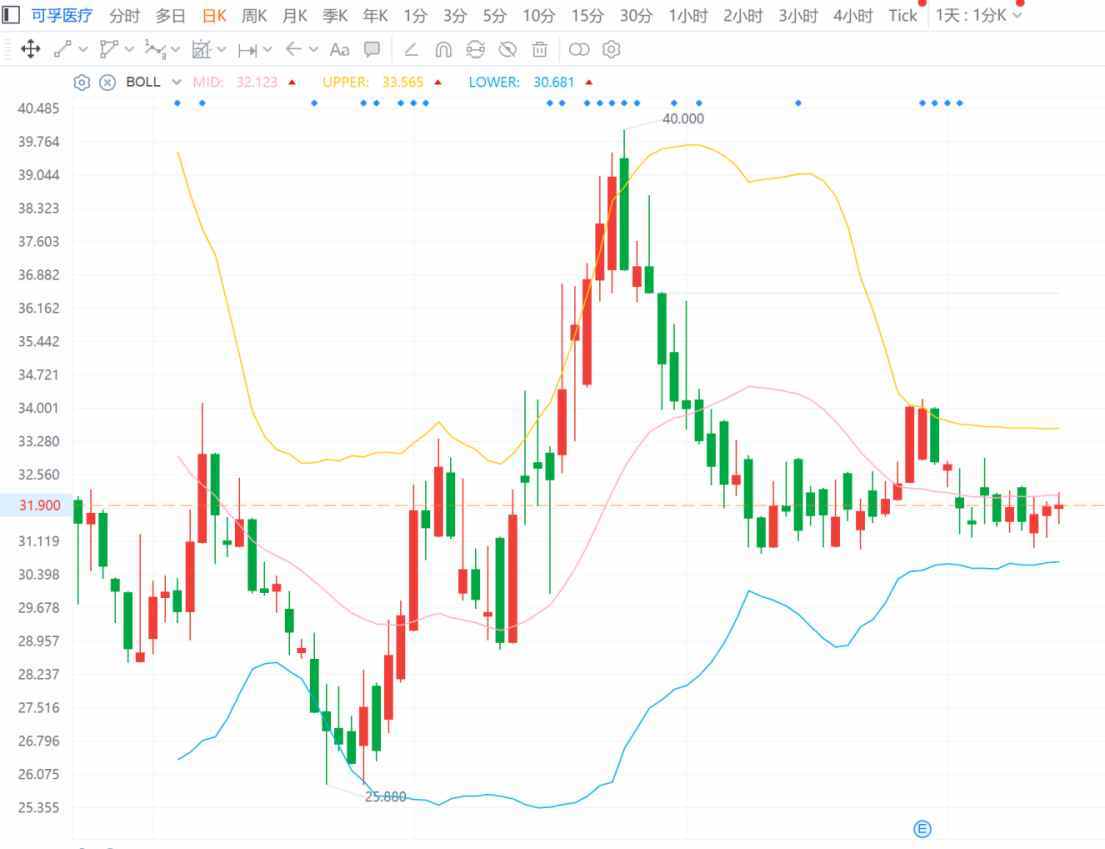
在9月3日股价收跌1.07%后,可孚医疗股价并未一路俯冲至BOLL线下轨,而是在9月4日、9月8日相继出现反弹,并围绕BOLL线中轨上下波动。
不难看到,可孚医疗在9月14日收盘价32港元已跃过5日和10日均线价,但股价仍低于20日均线,但此时公司股价价格相对20日均线价仅偏离0.38%,相对60日均线价也仅偏离约0.4%,较小的偏离幅度或说明当前并非恐慌杀跌末端,而是流动性偏低下的弱平衡结构。
不过从量能角度来看,8月31日至今,可孚医疗场内的日均成交量仅约3.70万股,仅为8月1日至8月28日区间日均成交量8.55万股的 43.3%;另外,公司股票的日均成交额也从前期约277万港元降至约119万港元,对应日均换手率则从0.32%降至0.14%,且OBV区间继续下行,说明在这段股价反弹区间内,可孚医疗在场内缩量的同时,场外资金承接偏弱。
也就是说,目前可孚医疗股价仍处于短线超卖修复阶段,只有后续公司收盘价站上20日均线以及9月8日的32.18港元高点,或能说明其趋势反转行情即将出现。
好财报为何没有好股价?
从可孚医疗此次披露的26H1财报来看,“增收增利”是其核心亮点。
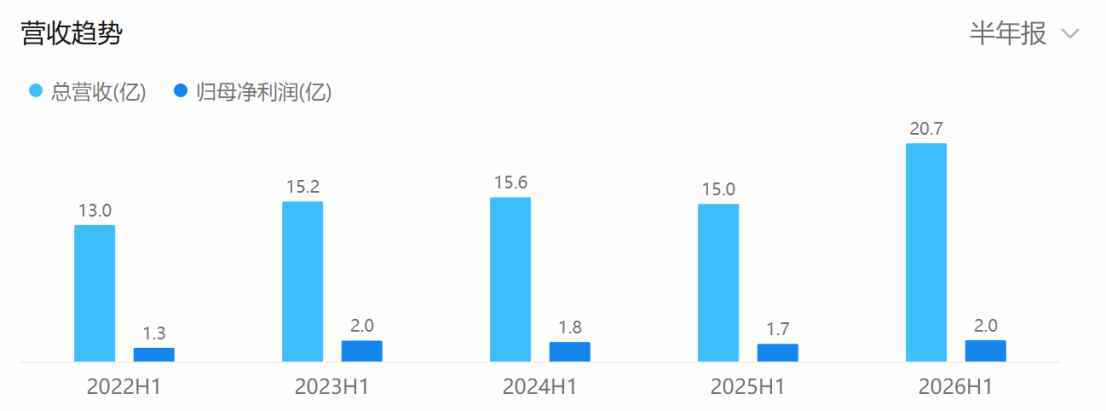
而从毛利率来看,得益于报告期内产品结构的持续优化以及核心单品的放量,可孚医疗当期毛利率实现55.89%,同比提升3.4个百分点,创下历史新高。
然而在上述数据背后,公司当期净利率则从上年同期的11.16%降至9.78%,并且在今年Q2季度净利率进一步降至9.04%。其核心原因在于公司当期销售费用7.63亿元,同比增长58.83%。值得一提的是,往期财报数据显示,可孚医疗的销售费用率从2023年的26%攀升至2025年的34.2%,今年上半年进一步升至36.8%。三年间增长了近11个百分点。这也就意味着,可孚医疗收入高增部分依赖营销推广,后续能否保持稳健的增长质量还需要持续验证。
现金流方面,可孚医疗今年上半年经营活动现金流净额为2.62亿元,同比下降25.33%;当前现金及现金等价物净增加10.56亿元,主要来自港股IPO募资10.07亿港元的一次性贡献,并非经营改善。当利润增长没有同步转化为现金流,公司的中长期估值弹性也在一定程度会受到压制。
除此之外,由于可孚医疗H股仅发了2700万股、占总股本11.45%,其中约965万股基石股份还锁定至今年11月5日。也就是说,当前可孚的H股本质是低流通、低成交、高波动的筹码结构。
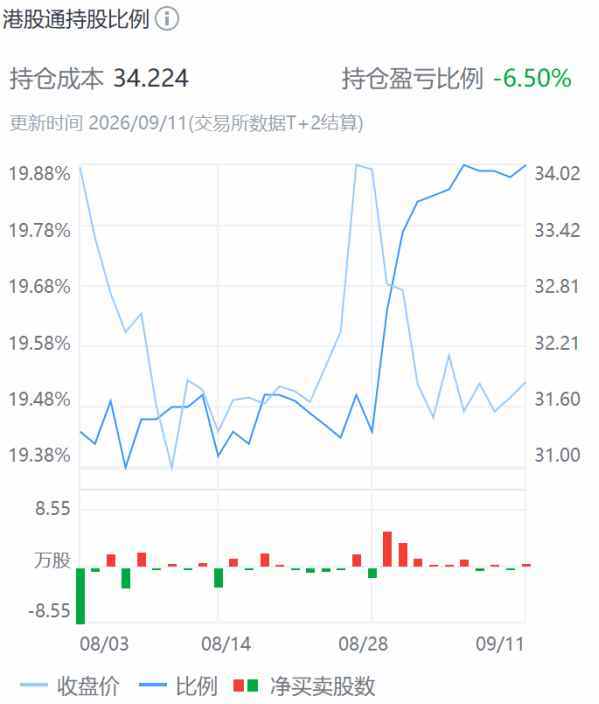
以南向资金数据为例,截至9月11日南向资金持有可孚医疗H股536.95万股,占公司已发行普通股19.88%。但受限于其较低的自由流通盘,南向资金在近20个交易日也仅累计净增持13.03万股。因此,南向资金虽对可孚医疗H股进行了配置,但在其当前“发行比例低+基石锁定期+南向资金承接有限”的情况下,任何估值折价、资金承接不足的表现都会被市场放大,进而造成短线上的价格波动。
总的来说,可孚医疗的26中报对其H股而言并非完全的“基本面利空”,而更像是是“增长好但估值兑现条件不够强”。
财报披露后,港股市场没有因其当期营收高增直接给出H股溢价,反而在低流动性背景下,持续对销售费用驱动增长、现金流弱于利润等压制公司中长期估值的影响因素进行定价交易,而这或许才是导致可孚H股股价在业绩披露后没有进一步走强的重要原因。