

2026年下半年以来,AI板块重新进入beta平淡期。截至9月15日,代表“芯·光”行情的电子、通信行业7月来分别下跌31%、26%,年内涨幅均收窄至28%左右。
以中证半导体产业指数(简称中证半导)、中证全指通信设备指数(简称:通信设备)为例,两条指数7月-9月的调整趋势,大致与芯·光行情启动之前的2-4月走势相同:均在前期明显涨幅之后进入持续调整区间。
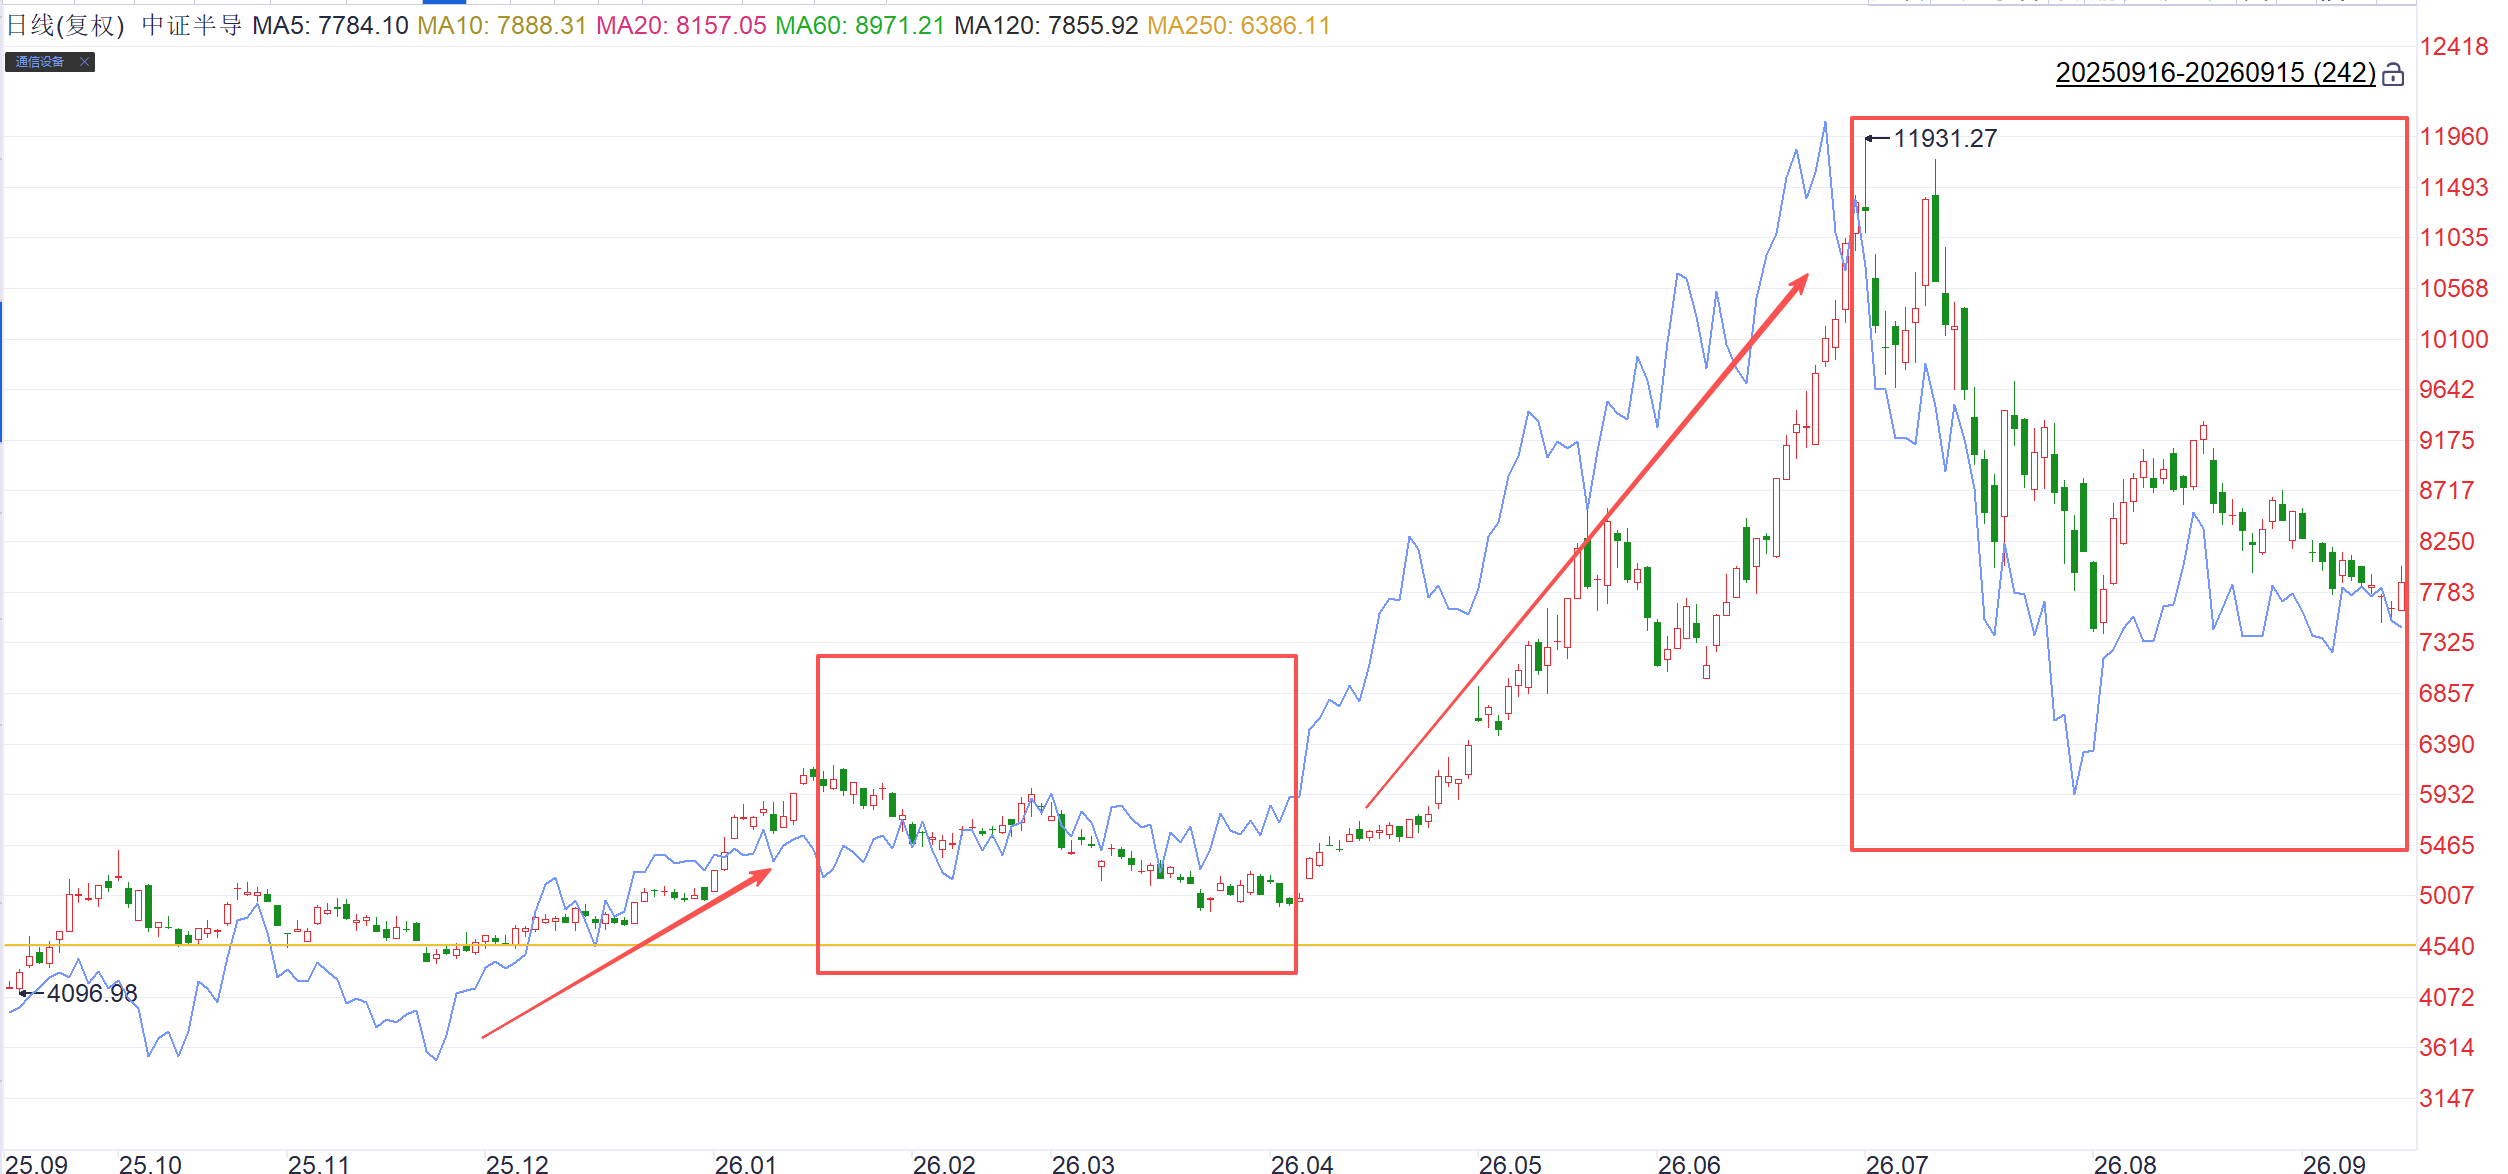
但是支撑板块Alpha的具体锚点已经发生了显著位移。
1.芯片
2-4月的框架中,存储芯片涨价是优先级最高的方向。但7-9月,涨价斜率最陡峭的阶段过去,板块后续的Alpha不再来自简单的价格弹性。
TrendForce数据显示,一季度DRAM合约价涨幅90%—95%、NAND闪存价格环比+80%—90%。二季度DRAM合约价季增58%-63%、NAND季增70%至75%。但预计三季度DRAM合约价涨幅收窄至13%-18%,NAND收窄至10%-15%——涨幅边际递减。
以长江存储和长鑫存储为代表的龙头厂商加速IPO,在各自领域持续份额爬坡成为存储方向的新主线逻辑。若继续以“涨价”作为核心投资逻辑,风险收益比已经显著恶化。
与之形成对比的是,2-4月半导体设备一直是存储芯片的“受益传导”环节,被定位为扩产最终受益方向,属于跟随性配置。
但7-9月半导体设备从“传导链条末端”升级为首选方向,两存扩产主线在设备板块经历近月回撤和筹码出清后显著强化,前道设备被多家机构定性为“左侧击球区”、成为制约AI算力和存储扩产的瓶颈环节,订单放量与利润兑现同步加速。
高盛的判断与此一致,并在9月的研报中将半导体制程设备与EDA列为受惠于资本开支和本土化率提升的核心方向,并指出国产设备正从从单点突破走向规模化放量。
“卖铲子”的物理基础使半导体设备的上涨逻辑不由“AI故事还在不在”决定,而是由订单能见度是否继续延长决定。据瑞银统计,半导体生产设备供应商的客户已提出高达八个季度的订单能见度,这在瑞银覆盖行业近30年的历史中从未出现过,也意味着设备端的景气周期可能远比市场预期持久。
此外,算力芯片的逻辑也有所变化。3月时国产算力芯片的选股关键是“是否获得头部客户验证”。9月燧原科技登陆科创板,国产AI芯片“四小龙”(摩尔线程、沐曦、壁仞、燧原)齐聚资本市场,标志着行业进入新阶段。
资本市场态度已从热情转为审视,板块的盈利拐点成为重点观察兑现(沐曦预计最早2026年盈亏平衡),估值纪律要求明显比3月更高。
相关ETF:
半导体设备ETF招商(561980)——设备材料含量80%、算力芯片/晶圆制造含量20%
科创芯片设计ETF招商(589390)——存储+算力含量55%
2.通信
光模块是通信板块业绩兑现最充分的环节,订单能见度的逻辑在两个区间内均成立。9月光博会的现场信息也显示,“订单排到明年”是多家1.6T展台前的共同声音。
但关注点已经发生了关键转移。财联社记者在现场交流后发现,800G光模块仍是当前主力出货产品,1.6T已在多家头部厂商完成客户验证并开始小批量供货,但受下游交换机和服务器硬件配套制约,规模放量仍需1至2年。更具体的制约在于产能不足和DSP芯片等核心部件供应紧张。
这意味着光模块的Alpha机会正在从整机厂商的出货量弹性,向上游光芯片、DSP、测试设备等“卡产能”的环节转移。同时,6.4T的NPO方案在光博会上已经出现,被视作短期确定性更高的国内过渡方案。
相关ETF:创业板人工智能ETF招商(159243)——光模块含量45%
数据来源:Wind、中证指数公司,截至2026.7.31。注:存储、AI算力、光模块含量按Wind所属热门概念划分计算,半导体设备、材料含量按照中证四级行业分类,算力芯片/晶圆制造按照所属中证四级行业集成电路设计/制造计算。
3.市场配置
具体市场层面,9月15日,A股沪深京三市收盘成交额定格于16253亿元,追平年内最低成交纪录——4月7日的16253亿元。
与4月地量相比,本轮缩量发生在科技主线调整、海外利率预期反复、国内中报季结束后的窗口期。短期量能虽仍低迷,但多家机构判断,地量本身即意味着卖压趋于衰竭,市场正在积蓄变盘动能。
广发证券表示,当前AI板块可能进入Beta平淡期,等待新叙事的信号,但其中还会继续挖Alpha机会,像去年11-12月到今年1-2月的阶段。
中信建投认为,加息“靴子落地”后有望凝聚共识,开启新一轮行情。中信证券也认为,若9月美联储加息落地,应被视为7月以来调整接近尾声、布局空间打开的信号。
具体配置上,华宝证券认为目前可主要聚焦两条主线,通过“哑铃”配置对冲波动——
一方面是业绩、景气度向好的方向,如AI、半导体、电力电网等,市场转向震荡、波动仍然偏高,但基本面并未反转,可保持耐心等待。
另一方面,从中长期性价比以及对冲波动视角来看,处于相对低位的高股息方向对冲波动价值回归,且股息率角度具备较好中长期性价比,有色、煤炭、石油石化等周期板块以及各类红利策略,或可逢调整加仓。
相关ETF:
中证红利ETF招商(515080)——两市经典红利标杆,长线资金压舱石
A500红利低波ETF招商(562180)——精选A500高股息龙头,红利+低波+质量三重防御
风险提示:以上内容仅供参考,不构成任何投资建议。基金有风险,投资须谨慎。公开募集证券投资基金(以下简称“基金”)是一种长期投资工具,其主要功能是分散投资,降低投资单一证券所带来的个别风险。基金不同于银行储蓄等能够提供固定收益预期的金融工具,当您购买基金产品时,既可能按持有份额分享基金投资所产生的收益,也可能承担基金投资所带来的损失。