

近期美国国债收益率持续上升。截至2026年9月14日,10年期收益率为4.97%,高于2022年通胀高峰阶段的水平,接近2023年10月的4.98%及2007年国际金融危机前约5.3%的高位。利率攀升的背后,既有政策预期的变化,也有资金承接结构的迁移。短期利率预期上移,推动今年长债收益率上升;美联储持仓增量偏向短券、境外官方部门减持,则使长期国债更依赖市场化资金。高评级科技企业债券进入机构配置范围,也可能带来边际竞争。短端资金充裕,未必能转化为长端承接能力;稳定长债市场,需要同时关注政策预期与买方结构。
一、利率预期与期限溢价的影响需要分阶段辨析
美国国债通常被用作美元资产的无违约风险定价基准,但长期国债仍有价格风险,持有者需要承担利率、通胀和流动性变化带来的损失。纽约联储ACM模型将长期国债收益率拆分为未来短期利率的预期项和期限溢价。按本文采用的数据版本,截至2026年9月10日,10年期国债拟合收益率为4.94%,其中预期项为4.18%,期限溢价为0.76%。
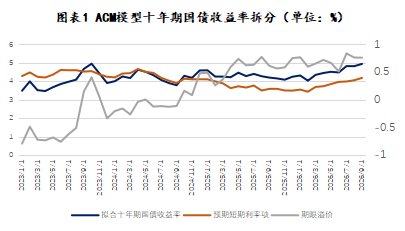
数据来源:纽约联储、金融街证券研究所
月度取样;2026年9月为9月10日观测值,非完整月末数据。
预期项可近似理解为未来短期利率的平均预期水平;期限溢价则是持有长期国债相对于滚动持有短期国债所要求的额外补偿。两者的贡献取决于比较起点。与2023年末相比,截至2026年9月10日,拟合收益率上升约104个基点,其中期限溢价上升约110个基点、预期项下降约6个基点;但与2025年末相比,拟合收益率上升约70个基点,主要来自预期项上升约69个基点,期限溢价仅上升约1个基点。因此,较长时期的期限溢价抬升,与今年以来的政策利率路径重估,需要分别解释。
ACM提供的是统计分解,不能直接识别期限溢价变化的具体成因。经济含义上,可从三个方面理解:一是通胀和政策的不确定性。预期加息更多,主要影响利率预期项;政策路径更难预测,则可能提高风险补偿。二是长债的风险对冲价值。如果长债能在经济恶化、风险资产下跌时提供保护,投资者可能接受较低、甚至负的期限溢价。三是市场承接久期风险的能力与意愿。当需要由市场持有的长债增加,而承接意愿未同步增强时,更高收益率可能成为实现供求平衡的条件。资金承接结构将在第二部分讨论。
首先,通胀补偿的变化不能完全解释长债利率上涨。10年期名义国债收益率与同期限通胀保值国债实际收益率之差,为盈亏平衡通胀率(BEI)。图示样本从2023年1月约2.24%升至2026年9月月内约2.39%,增幅约15个基点,明显小于同期长债收益率升幅。但BEI同时包含预期通胀、通胀风险补偿和流动性因素,不能等同于纯粹的通胀预期;其相对稳定,也不能排除通胀不确定性对期限溢价的影响。
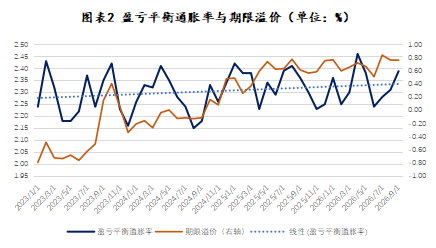
数据来源:iFind、纽约联储、金融街证券研究所
BEI为名义收益率减同期限TIPS实际收益率;2026年9月为月内观测。
其次,股债相对估值不能直接证明资金流向或对冲功能变化。以纳斯达克100市盈率倒数作为盈利收益率,减去10年期国债收益率,可构造股债盈利收益率差。2023年以来,该指标总体下降,说明股票相对国债的当期盈利收益率优势减弱。但盈利收益率并非股票预期总回报,未反映未来盈利增长;利差下降不意味着资金必然流出股市,也不能据此认定国债的对冲功能失效。判断对冲价值,还需考察股债收益相关性及风险冲击时的表现。
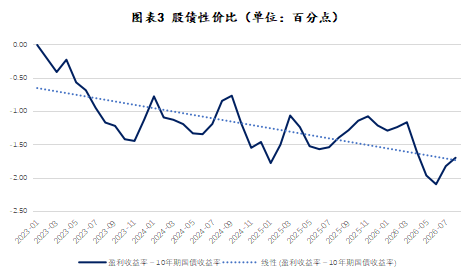
数据来源:Trendonify、FRED(GS10)、金融街证券研究所
采用月度Current PE倒数减美债月均收益率,单位为百分点;PE取样日及盈利调整方法尚未充分核实,非严格同日月末利差。
二、长久期资金承接结构变化加大收益率定价压力
2020年,美联储净购入国债2.554万亿美元,约相当于当年4.317万亿美元净发行的59%;2023年,美联储国债净交易为负0.741万亿美元,主要体现缩表期间到期不续作,不能简单称为主动卖出。非央行部门当年净吸收3.123万亿美元,超过2.382万亿美元的净发行。政策性持有减少,使市场化资产负债表承担更多承接任务。2025年三季度至2026年二季度,美联储净购入国债0.264万亿美元,非央行部门净吸收2.096万亿美元,占同期净发行的88.8%。另按SOMA周度持仓口径,2025年末至2026年9月9日,短券约占国债持仓净增量的97%。后者是不同期间的持仓变化,不能直接视为前述净交易的期限构成;它说明短端支持并不等同于同等强度的长久期承接。
非央行部门近四季净吸收规模低于2023年,不能据此认定总量压力创出新高,更应关注买方结构。2025年7月至2026年6月,境外官方部门净卖出美国国债768亿美元,非官方部门净买入3773亿美元;其中,官方部门净卖出长期国债349亿美元,非官方部门净买入长期国债3293亿美元。TIC中的“长期”按原始期限超过一年分类,并非全部属于十年期以上长久期债券。非官方投资者通常更关注汇率对冲成本、企业债利差、相对收益及赎回和杠杆约束,其增加持仓可能需要更高的收益率补偿。上述变化支持承接结构影响定价的解释,但尚不足以单独认定其为收益率上涨的首要原因。
AI相关融资可能形成长端配置竞争,但其影响不能仅凭融资规模判断。OECD《Global Debt Report 2026》统计,2025年九家主要超大规模科技企业从债券市场融资1220亿美元,这并非全部直接用于AI投资。PIMCO按截至2026年5月27日的美元投资级债券发行统计,超大规模科技企业约占当年10年期发行的13%、30年期发行的30%以上。该比例的分母是相应期限的美元投资级信用债发行,并非包含国债的全部债券发行。此类债券进入机构配置范围,可能分流部分长久期需求,但仍承担信用风险,不能等同于国债。另一方面,美国非金融公司债务证券余额与当季年化名义GDP之比,从2020年末的35.0%降至2026年二季度的28.3%。这说明其整体债券融资增速低于名义GDP,但不能排除AI企业在特定期限和投资者群体中的边际影响。
从资金承接角度看,美联储持仓结构、境外官方与非官方买方更替,以及科技企业长债发行,共同改变了长期国债的配置环境。本文判断,政策性承接减弱与市场化定价增强,是理解长期收益率的重要结构线索。需要强调的是,实际发行与购买事后必然匹配;所谓承接不足,是原有收益率下的需求不足,不能由已成交的流量恒等式直接推算资金缺口,也不能据此量化各因素对期限溢价的贡献。
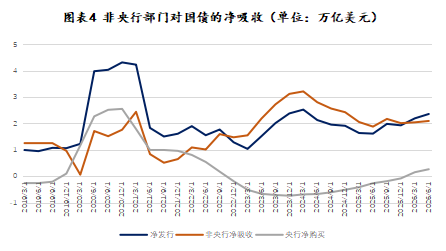
数据来源:美联储金融账户、金融街证券研究所
注:滚动四季实际交易,截至2026年二季度。非央行包括境外官方部门;负的央行净交易不等于主动卖出。
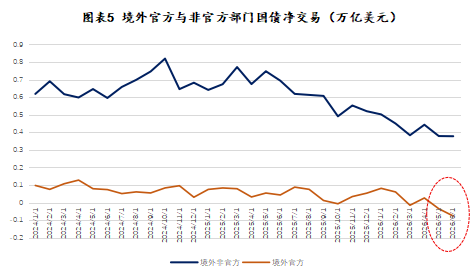
数据来源:美国财政部TIC数据、金融街证券研究所
注:滚动12个月净交易,截至2026年6月;不含估值变化,不拼接旧口径。
表6 非金融公司债务证券余额与年化名义GDP之比
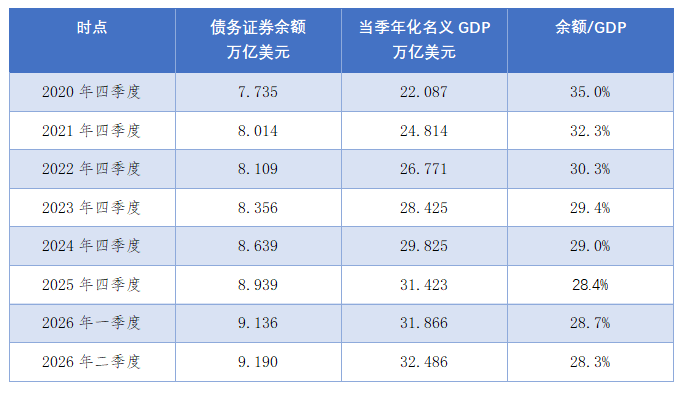
数据来源:美联储金融账户、FRED、BEA、金融街证券研究所
公司部门口径,含商业票据,不含贷款及非营利组织债券。
三、稳定长债市场的关键在于明确货币政策预期
北京时间9月17日(周四)凌晨议息结果公布前,市场对利率路径的判断反复调整,凸显政策沟通的重要性。市场重估既受经济数据影响,也反映出控通胀表态与后续行动条件之间仍有解释空间。按9月14日CME FedWatch报价,加息25个基点的隐含概率为90.1%。本文认为,长债收益率上升包含承接结构变化,不能全部归因于通胀,更不能单凭长债上涨推导出必须加息,但维持利率并明确收紧条件,仍是需要考虑的政策情景。
美联储加息的作用,不仅是约束需求、压低通胀,也在于明确控通胀的决心和后续政策取向。对长端定价而言,政策表述传递的路径信息,可能比单次利率调整幅度更重要。如果市场据此预期持续收紧,未来短期利率预期会上移,长债收益率仍可能上升;如果政策增强通胀受控的可信度,则有利于降低风险补偿。两种效应可以同时发生,长端反应取决于其相对强弱及政策相对市场预期的变化。
即使本次不加息,美联储也应明确维持利率的理由、再次收紧的触发条件,以及转向降息所需的证据。同时,应说明准备金管理与利率政策各自的目标,避免市场将短端流动性支持误读为全面宽松。明确预期并非承诺固定路径,而是让市场知道经济条件变化后政策将如何应对。清晰表述必须有一致行动支撑;它无法替代长期资金承接,却能减少政策不确定性带来的额外补偿。此次会议应关注的核心,是政策框架能否清楚、可信地传达给市场。